DEIN KURZCHECK
Das ist wichtig.
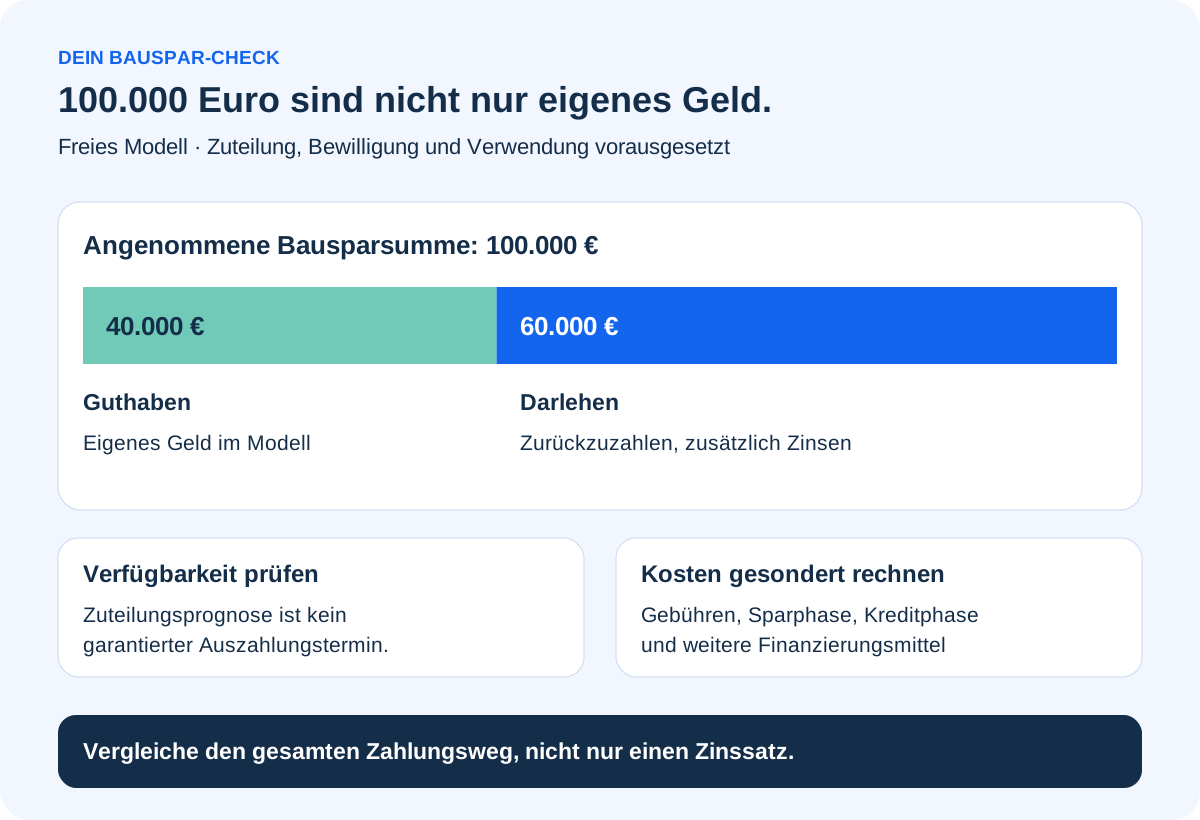
Die Bausparsumme enthält eigenes Guthaben und ein zurückzuzahlendes Darlehen.
Eine Zuteilungsprognose ist keine garantierte Auszahlung an deinem Wunschtermin.
Sparphase, Darlehensphase, Gebühren und Förderbedingungen getrennt vergleichen.
Was ein Bausparvertrag leisten kann
Ein Bausparvertrag verbindet Sparen mit einem späteren Bauspardarlehen nach den vereinbarten Bedingungen. Die Bausparsumme ist dabei nicht die Höhe deines eigenen Vermögens. Ein Teil stammt aus Guthaben, der andere aus dem Darlehen, das du zurückzahlen musst.
Ein bei Vertragsschluss festgelegter Sollzinssatz für das spätere Bauspardarlehen kann für die Planung interessant sein. Ob das Gesamtmodell zu deinem Vorhaben passt, hängt auch von Kosten, Sparleistung, späterer Rate und Zeitpunkt der Verfügbarkeit ab.
Kläre zuerst, ob du für einen späteren Kauf, eine Modernisierung oder eine Anschlussfinanzierung planst. Ein Vergleich sollte das gesamte Vorhaben und weitere benötigte Mittel umfassen.
Guthaben, Bausparsumme und Darlehen auseinanderhalten
Das BauSparkG definiert Bausparen als gemeinschaftliches Sparen mit Darlehen für wohnungswirtschaftliche Maßnahmen. Die Zuteilung setzt das Erreichen der vereinbarten Voraussetzungen voraus. Für das Darlehen kommen weitere Anforderungen an Kreditwürdigkeit und Sicherheiten hinzu.
Ein Darlehensverzicht ist eine andere Entscheidung als die Inanspruchnahme der vollständigen Bausparsumme. Ob es einen Guthabenbonus gibt und welche Voraussetzungen gelten, richtet sich nach dem konkreten Tarif.
| Begriff | Bedeutung | Was du im Vertrag suchst |
|---|---|---|
| Bausparsumme | Vereinbarte Größe aus Guthaben und späterem Darlehen | Welche Summe für dein Vorhaben erforderlich ist |
| Bausparguthaben | Ansparbestand nach den tatsächlichen Buchungen | Zinsen, Gebühren und Verlauf der Sparleistungen |
| Bauspardarlehen | Zurückzuzahlender Kreditanteil | Zins, Rate, Sicherheiten und Auszahlungsvoraussetzungen |
| Zuteilung | Bereitstellung nach den vereinbarten Voraussetzungen | Mindestsparguthaben, Zeit und Bewertungsregeln |
| Auszahlung | Tatsächliche Verfügbarkeit nach weiteren Schritten | Annahme, Verwendung und benötigte Nachweise |
Zuteilung: Nicht nur der Kontostand zählt
Mindestguthaben, Wartezeit und Bewertungsregeln sind tarifabhängig. Die Bausparkassen-Verordnung verlangt geeignete Zuteilungsvoraussetzungen in den Allgemeinen Bedingungen. Eine universelle Bewertungsformel für sämtliche Anbieter gibt es dadurch nicht.
Die Informationsschrift des Verbandes der Privaten Bausparkassen, Stand April 2025, erklärt ausdrücklich, dass der genaue Zuteilungszeitpunkt bei Abschluss nicht feststeht. Eine Prognose gehört deshalb nicht als garantiertes Guthaben in einen verbindlichen Kaufzeitplan.
Frage, auf welchen Sparleistungen die Prognose beruht und was bei Sonderzahlungen oder einer Unterbrechung geschieht. Lass für ein konkretes Vorhaben klären, wie eine mögliche Lücke zwischen Kaufpreisfälligkeit und Auszahlung finanziert werden müsste.
Kosten: Ein niedriger Darlehenszins reicht zum Vergleich nicht
Nach § 5 BauSparkG müssen die Allgemeinen Bedingungen unter anderem Regelungen zu Verzinsung, Kosten und Gebühren enthalten. Ob eine einzelne Entgeltklausel wirksam ist, ist damit nicht pauschal beantwortet. Prüfe den konkreten Vertrag und lass unklare Positionen erläutern.
Verlange einen Verlauf mit Einzahlungen, Guthaben, Kosten und späteren Kreditraten. Achte auf die Bezugsgröße: Eine Abschlussgebühr kann sich auf die Bausparsumme beziehen, obwohl zunächst nur ein Teil davon angespart wird.
Unterscheide Guthabenzins, Sollzins und effektiven Jahreszins. Vergleiche auch Beträge, die in einer Kreditkennzahl nicht enthalten sind, sowie die vollständige Zahlungsfolge. Für Alternativen sollten benötigter Betrag und Verfügbarkeitszeitpunkt gleich angesetzt werden.
Freies Rechenbeispiel: Was ist eigenes Geld, was ist Kredit?
Angenommen werden 100.000 Euro Bausparsumme und ein tatsächlich vorhandenes Guthaben von 40.000 Euro. Die rechnerische Differenz beträgt 60.000 Euro. Für das Beispiel werden Zuteilung, Kreditbewilligung und passende Verwendung ausdrücklich vorausgesetzt; es ist keine Tarif- oder Auszahlungszusage.
Zusätzlich wird eine frei angenommene Abschlussgebühr von 1 Prozent der Bausparsumme separat bezahlt: 1.000 Euro. Sie wurde in diesem Modell nicht vom genannten Guthaben abgezogen. Weitere Gebühren, Guthabenzinsen, Steuern und Förderzahlungen werden nicht berechnet.
Für einen einzelnen vereinfachten Darlehensmonat werden 3 Prozent Sollzins pro Jahr und eine Rate von 600 Euro angenommen. 60.000 × 3 Prozent ÷ 12 ergeben 150 Euro Zinsen. Von der Rate bleiben 450 Euro Tilgung; die Restschuld sinkt auf 59.550 Euro. Die tatsächliche Zinsabrechnung und Rate folgen dem Vertrag.
| Freies Modell | Betrag | Einordnung |
|---|---|---|
| Bausparsumme | 100.000,00 € | Guthaben und Kredit zusammen |
| Angenommenes vorhandenes Guthaben | 40.000,00 € | Eigenes Geld im Modell |
| Rechnerischer Darlehensanteil | 60.000,00 € | Zurückzuzahlender Kredit |
| Separat bezahlte angenommene Abschlussgebühr | 1.000,00 € | Zusätzlicher Modellaufwand |
| Zinsen im betrachteten Modellmonat | 150,00 € | Vereinfachte Rechnung mit Jahreszins |
| Tilgung bei 600 Euro Modellrate | 450,00 € | Verringert die Restschuld |
| Restschuld nach dem Modellmonat | 59.550,00 € | Keine Berechnung der Gesamtlaufzeit |
Förderung 2026: Voraussetzungen und Bezugsgrößen beachten
Stand 9. Oktober 2026: Die Wohnungsbauprämie beträgt nach dem WoPG 10 Prozent der begünstigten Aufwendungen, begrenzt auf 700 Euro beziehungsweise 1.400 Euro bei der gesetzlich bezeichneten Ehegattengemeinschaft. Daraus ergeben sich maximal 70 beziehungsweise 140 Euro pro Jahr, wenn alle Voraussetzungen erfüllt sind.
Für die Wohnungsbauprämie ist das zu versteuernde Einkommen maßgeblich, nicht der Bruttolohn. Die Einkommensgrenzen betragen 35.000 beziehungsweise 70.000 Euro. Weitere Voraussetzungen betreffen unter anderem Berechtigung, begünstigte Beiträge und Verwendung.
Bei begünstigten vermögenswirksamen Bausparleistungen sieht § 13 des Fünften Vermögensbildungsgesetzes 9 Prozent auf höchstens 470 Euro vor: rechnerisch 42,30 Euro im Jahr. Die Einkommensgrenzen liegen bei 40.000 Euro beziehungsweise 80.000 Euro bei Zusammenveranlagung. Auch hier sind Antrag, Nachweise und weitere Bedingungen gesondert zu beachten.
Für Beiträge, die vermögenswirksame Leistungen mit Anspruch auf Arbeitnehmer-Sparzulage sind, schließt § 1 WoPG die zusätzliche Wohnungsbauprämie aus. Förderhöchstbeträge also nicht beliebig auf dieselben Einzahlungen addieren.
Die Verwendung des Bauspardarlehens und die Bedingungen einer Sparförderung sind verschiedene Prüfungen. Bei der Wohnungsbauprämie enthält § 2 WoPG besondere Verwendungsregeln und Ausnahmen, unter anderem für bestimmte vor dem 25. Geburtstag abgeschlossene Verträge. Nicht jede Auszahlung wird allein nach sieben Jahren frei verwendbar.
| Förderweg, Stand 09.10.2026 | Rechengröße | Wichtiger Prüfpunkt |
|---|---|---|
| Wohnungsbauprämie | 10 % auf maximal 700 € beziehungsweise 1.400 € | Einkommen, Berechtigung und begünstigte Verwendung |
| Arbeitnehmer-Sparzulage für begünstigte Bauspar-VL | 9 % auf maximal 470 € | Begünstigte Anlage, Einkommensgrenze und Nachweise |
| Vermögenswirksame Leistung des Arbeitgebers | Nach Arbeits-/Tarifregelung | Nicht mit einer staatlichen Zulage gleichsetzen |
Sofortfinanzierung: Die zusätzliche Darlehensphase mitrechnen
Ein noch nicht zugeteilter Bausparvertrag finanziert keinen sofort fälligen Kaufpreis aus sich heraus. Anbieter können dafür einen zusätzlichen Vor- oder Zwischenfinanzierungskredit vorsehen. Das ist ein weiterer Finanzierungsbaustein mit eigenen Konditionen.
Prüfe den Verlauf über alle Phasen: Was zahlst du vor der Zuteilung, welcher Betrag wird später abgelöst und welche Rate bleibt danach? Einzahlungen in den Sparvertrag sind nicht automatisch laufende Tilgungen des Vorausdarlehens.
Lass auch erklären, was bei späterer Zuteilung oder einem Ende der Zinsbindung vor Ablösung geschieht. Die Gesamtkosten eines solchen Modells dürfen nicht allein mit dem Sollzins des späteren Bauspardarlehens beworben oder beurteilt werden.
Vertrag ändern oder kündigen: Erst die Folgen beziffern
Eine Zahlungspause, Teilung, Reduzierung oder Kündigung hat je nach Vertrag unterschiedliche Folgen. § 5 BauSparkG verlangt Regelungen zu Änderungen und Kündigung in den Allgemeinen Bedingungen. Eine kostenlose Pause ist deshalb nicht automatisch jederzeit möglich.
Fordere eine schriftliche Gegenüberstellung: Auszahlungsbetrag, Termin, Zinsen, Bonusbedingungen, Entgelte und mögliche Förderfolgen. Ein pauschaler Verlust aller Zinsen und Förderungen bei jeder Kündigung wäre ebenso ungenau wie das Versprechen, es entstünden keinerlei Nachteile.
In der Darlehensphase sind Zahlungsschwierigkeiten von einer freiwilligen Sondertilgung zu unterscheiden. Sprich früh mit dem Anbieter über eine tragfähige Lösung; eine niedrigere Rate oder Stundung ist nicht automatisch zugesagt. Konkrete Kündigungs- und Vertragsfragen individuell prüfen lassen.
Häufige Fragen
Ist die Bausparsumme mein angespartes Vermögen?
Nein. Sie enthält Guthaben und späteren Darlehensanteil. Der Kredit muss nach seinen Bedingungen zurückgezahlt werden.
Garantiert das Mindestguthaben eine pünktliche Auszahlung?
Nein. Weitere Zuteilungs- und Auszahlungsvoraussetzungen gehören dazu. Eine Prognose bei Abschluss ist kein garantiertes Zahlungsdatum.
Sind 3 Prozent Sollzins pro Jahr auch 3 Prozent pro Monat?
Nein. Im ausdrücklich vereinfachten Monatsmodell wird der Jahreszins durch zwölf geteilt. Der Vertrag bestimmt die tatsächliche Abrechnung.
Zählen die Fördergrenzen für meinen Bruttolohn?
Die genannten Gesetze verwenden das zu versteuernde Einkommen. Berechtigung und weitere Voraussetzungen gesondert prüfen.
Verliere ich bei Kündigung immer alle Zinsen?
Das lässt sich nicht pauschal sagen. Vertragszins, Bonus, Entgelte, Auszahlungstermin und Förderfolgen einzeln beziffern lassen.
QUELLEN & STAND