DEIN KURZCHECK
Das ist wichtig.
Kläre, welches Recht du kaufst: Grundstück mit Garage, Teileigentum, Sondernutzungsrecht oder eine Konstruktion auf fremdem Boden sind nicht dasselbe.
Prüfe echte Nachfrage, erlaubte Nutzung und vorhandene Verträge. Kleine Monatsmieten schließen Leerstand oder Mietausfälle nicht aus.
Tore, Dach, Zufahrt und gemeinschaftliche Technik können größere Ausgaben verursachen. Rechne vor Finanzierung und Steuern und anschließend mit deinem konkreten Budget.
Erst das Recht prüfen, dann die Garage bewerten
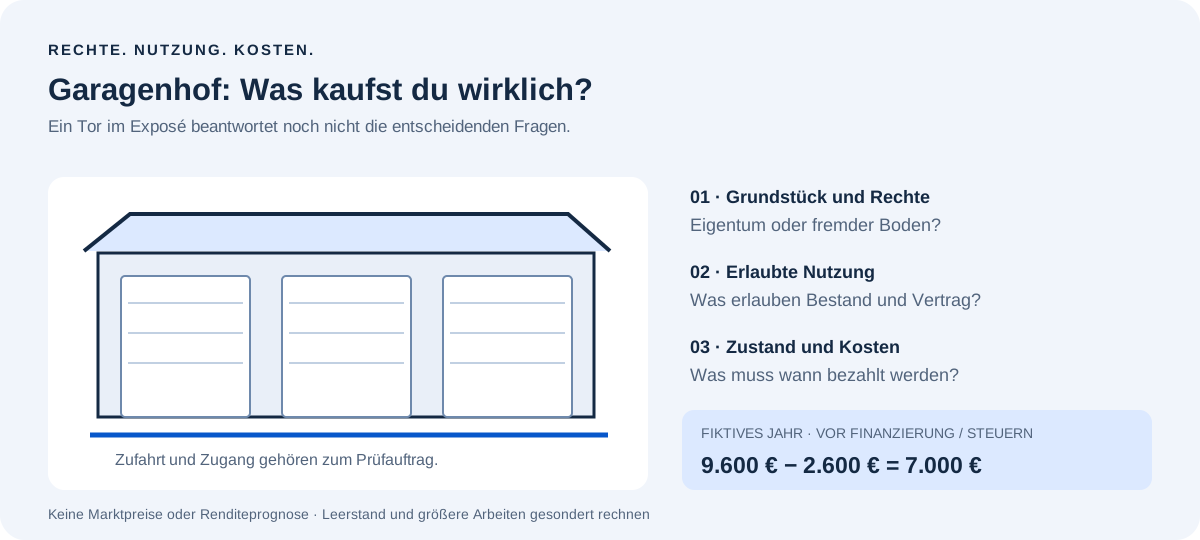
Ein Garagentor im Exposé zeigt noch nicht, was dir nach dem Kauf gehört. Prüfe Grundbuch, Vertragsunterlagen und die genaue Zuordnung des Grundstücks oder Stellplatzes. Eigentum, Teileigentum und ein Sondernutzungsrecht an gemeinschaftlicher Fläche haben unterschiedliche Grundlagen; ein Nutzungsrecht lässt sich nicht automatisch wie ein eigenes Grundstück verkaufen.
Bei Garagen auf fremdem Boden musst du Grundstück und Gebäude getrennt untersuchen lassen. § 94 BGB ordnet fest verbundene Gebäude grundsätzlich den wesentlichen Grundstücksbestandteilen zu; § 95 kennt Ausnahmen. Die Bezeichnung „eigene Garage“ beweist daher kein selbstständig übertragbares Gebäudeeigentum. Bei älteren Nutzungsverträgen können zusätzliche rechtliche Besonderheiten bestehen.
| Angebotsform | Vor dem Kauf klären |
|---|---|
| Garage mit eigenem Grundstück | Eigentum, Grenzen, Zufahrt, Rechte und genehmigter Bestand |
| Garage auf fremdem Boden | Rechte am Gebäude, Laufzeit, Entgelt, Vertragsübernahme und Folgen des Vertragsendes |
| Einheit / Platz in einer Gemeinschaft | Rechtliche Zuordnung, Teilungsunterlagen, Beschlüsse und Kosten |
| Nur angemieteter Platz mit Weitervermietung | Erlaubnis, Vertragslaufzeit und Verpflichtungen gegenüber beiden Vertragspartnern |
Nachfrage und Mietvertrag vor Ort beurteilen
Vergleiche erreichbare Alternativen, Entfernung zu Wohnungen oder Arbeitsplätzen, Zufahrtsbreite, Torhöhe und tatsächliche Fahrzeuggröße. Eine Garage ist für einen Interessenten nicht allein wegen eines niedrigen Preises brauchbar. Frage nach belegbaren Mieten, Leerstandsdauer, Zahlungseingängen und Kündigungen statt nach einer pauschalen Aussage „immer gefragt“.
Das Mietrecht folgt nicht allein dem Wort Garage. Prüfe insbesondere, ob der Platz eigenständig vermietet ist oder mit einer Wohnung ein einheitliches Mietverhältnis bildet. § 580a BGB unterscheidet unter anderem Grundstücke beziehungsweise Räume, die keine Geschäftsräume sind, von Geschäftsräumen. Die Aussage „für jede Garage gilt Gewerbemietrecht“ ist deshalb keine tragfähige Grundlage.
Wenn du selbst nur Mieter bist, verlangt § 540 BGB grundsätzlich die Erlaubnis zur Gebrauchsüberlassung an Dritte. Bei einem anderen Nutzungsvertrag sind dessen Regeln und die rechtliche Einordnung zu prüfen. Vereinbare Nutzung, Entgelt, Kosten, Zugangsmittel, Übergabe und Beendigung nachvollziehbar.
Kleine Fläche bedeutet nicht automatisch kleine Reparatur
Besichtige nicht nur das Tor. Prüfe Dach und Entwässerung, Feuchtigkeit, Boden, Wände, Tormechanik und den Zustand der Zufahrt. Bei einem Garagenhof können mehrere Einheiten denselben Sanierungsbedarf haben. Technische oder bauliche Zweifel gehören in eine geeignete Fachprüfung und einen konkreten Maßnahmenplan.
Bei Tiefgaragen kommen gemeinschaftliche Bauteile und Anlagen hinzu. Entscheidend sind Zustand, vorhandene Befunde und geplante Maßnahmen, nicht ein pauschales Urteil über alle Tiefgaragen. Für Gemeinschaftskosten beschreibt § 16 WEG eine Grundregel nach Anteilen und ermöglicht abweichende Beschlüsse für bestimmte Kosten. Prüfe deshalb den für deinen Platz tatsächlich geltenden Schlüssel.
§ 28 WEG regelt Wirtschaftsplan, Vorschüsse, Jahresabrechnung und Vermögensbericht. Hole außerdem relevante Beschlüsse, Rücklagenstand und Angaben zu anstehenden Arbeiten ein. Ein günstiger Einzelplatz kann mit Verpflichtungen für die Gesamtanlage verbunden sein.
| Bereich | Konkrete Prüffrage |
|---|---|
| Dach / Entwässerung | Dicht? Schäden bekannt? Maßnahmen und Angebote vorhanden? |
| Tor / Zugang | Funktion, Maße, Schlüssel und erforderliche Arbeiten geklärt? |
| Boden / Zufahrt | Zustand, sichere Erreichbarkeit und Nutzungsrechte belegt? |
| Tiefgaragenanlage | Befunde zu gemeinschaftlichen Bauteilen und Technik vorhanden? |
| Gemeinschaftskosten | Geltender Schlüssel, Vorschüsse, Rücklagen und geplante Maßnahmen bekannt? |
Fiktiver Garagenhof: Einnahmen und Ausgaben zusammenrechnen
Dieses Beispiel enthält keine Marktpreise oder üblichen Renditen. Zehn Garagen bringen angenommen jeweils 80 Euro monatlich, also 9.600 Euro jährlich bei voller Zahlung. 100.000 Euro Kaufpreis und 10.000 Euro angenommene Erwerbsnebenkosten ergeben 110.000 Euro Erwerbsaufwand.
Nach fiktiven laufenden Eigentümerausgaben von 2.600 Euro bleiben 7.000 Euro vor Finanzierung und Steuern. Bezogen auf 110.000 Euro sind das rund 6,36 Prozent. Größere Investitionen und zunächst erforderliche Arbeiten sind nicht in diesem Erwerbsaufwand enthalten; ergänze sie in deiner tatsächlichen Rechnung.
Stehen zwei Garagen sechs Monate leer, fehlen zusätzlich 960 Euro Miete. Bei einer darüber hinaus anfallenden Reparatur von 10.000 Euro sinkt die Jahresrechnung auf minus 3.960 Euro. Diese Reparatur ist nicht schon in den 2.600 Euro enthalten. Vermeide Doppelzählungen, wenn du mit konkreten Angeboten oder bereits eingeplanten Arbeiten rechnest.
| Fiktive Position | Betrag |
|---|---|
| Kauf einschließlich angenommener Erwerbsnebenkosten | 110.000 € |
| Jahresmiete: 10 × 80 € × 12 | 9.600 € |
| Angenommene laufende Eigentümerausgaben | −2.600 € |
| Nach diesen Ausgaben, vor Finanzierung / Steuern | 7.000 € |
| Kennzahl auf 110.000 € Erwerbsaufwand | ≈ 6,36 % |
| Zusätzlich 2 Garagen × 80 € × 6 Monate Mietausfall | −960 € |
| Zusätzliche Reparatur im Belastungsjahr | −10.000 € |
| Ergebnis dieser Zahlungsrechnung im Belastungsjahr | −3.960 € |
Steuern und Finanzierung nicht aus Wohnungsbeispielen übernehmen
§ 4 Nummer 12 UStG nimmt die Vermietung von Plätzen für das Abstellen von Fahrzeugen von der dortigen allgemeinen Steuerbefreiung aus. Prüfe deshalb die umsatzsteuerliche Behandlung deiner konkreten Vermietung und ob das angebotene Entgelt Umsatzsteuer enthält oder zusätzlich anfällt. Besondere Vertragszusammenhänge müssen gesondert eingeordnet werden.
Die Kleinunternehmerregelung nach § 19 UStG hat eigene Voraussetzungen. Betrachte dafür die maßgeblichen Umsätze des Unternehmers; eine geringe Miete je Garage reicht als Nachweis nicht aus. Kläre auch die einkommensteuerliche Behandlung und die Zuordnung von Ausgaben fachlich. Das Rechenbeispiel oben bildet keine Steuerberechnung ab.
Ob und zu welchen Konditionen finanziert wird, ist anhand der konkreten Rechte, Sicherheiten und deiner Verhältnisse zu klären. Setze weder eine Zusage noch eine pauschale Aussage über alle Banken voraus. Berechne Zinsen, Tilgung, Restschuld und die Belastung bei fehlenden Mieten separat.
Lager, Werkstatt oder Bauland sind keine automatische Alternative
Eine Garage darf nicht ungeprüft als beliebige Lager- oder Werkstattfläche behandelt werden. Vergleiche genehmigten Zweck, örtliche Vorgaben, Gemeinschaftsregeln und Mietvertrag. Strom oder Wasser schaffen für sich weder eine erlaubte Nutzung noch garantierte Mehreinnahmen.
Auch Werbeflächen, Waschplätze oder eine spätere Bebauung brauchen die jeweiligen Rechte und eine konkrete Prüfung der Zulässigkeit. Kalkuliere solche Ideen zunächst separat. Die heutige Vermietung muss anhand ihres tatsächlichen Bestands und ihrer Kosten beurteilt werden; eine ungeklärte andere Nutzung ist keine sichere Ausweichstrategie.
Führe vor einer Kaufentscheidung Rechte, Verträge, technischen Befund und Einnahmen-/Ausgabenrechnung in einer Objektakte zusammen. Offene Punkte sollten mit den zuständigen Stellen oder passenden Fachleuten geklärt werden, bevor sie als Einnahmen oder Wertsteigerung in dein Budget eingehen.
Häufige Fragen
Bringen Garagen üblicherweise 10 bis 30 Prozent Rendite?
Ein pauschales Renditeversprechen ist keine belastbare Grundlage. Prüfe Kaufaufwand, tatsächliche Mieten, Eigentümerausgaben, Ausfälle, Finanzierung und Steuern am konkreten Objekt.
Gilt für jede Garage Gewerbemietrecht?
Nein. Prüfe Nutzung, Vertragsart und insbesondere den Zusammenhang mit einer Wohnung. Die Bezeichnung Garage entscheidet die Einordnung nicht allein.
Gehört mir die Garage automatisch unabhängig vom Grundstück?
Nein. Grundstück, Gebäude und Nutzungsrechte müssen anhand der Unterlagen und rechtlichen Konstruktion geklärt werden.
Kann ein einzelner Tiefgaragenplatz hohe Folgekosten haben?
Gemeinschaftliche Arbeiten und die geltende Kostenverteilung können relevant sein. Prüfe Beschlüsse, Pläne, Abrechnungen und Rücklagen.
Ist die Garagenmiete automatisch umsatzsteuerfrei?
Fahrzeugstellplätze sind von der allgemeinen Befreiung in § 4 Nummer 12 UStG ausgenommen. Weitere Voraussetzungen und besondere Zusammenhänge sowie § 19 sind konkret zu prüfen.
QUELLEN & STAND