DEIN KURZCHECK
Das ist wichtig.
Vergleiche den gesamten Erwerbsaufwand und belegbare Mieten. Ein Renditeprozentsatz ohne Kosten und Bezugsgröße sagt wenig aus.
Prüfe getrennt: Ertrag des Objekts, Geld nach Kreditrate und steuerliches Ergebnis. Tilgung, Rücklagenbudget und Abschreibung wirken unterschiedlich.
Eine Anlage muss auch Leerstand, Reparaturen und eine mögliche Anschlussfinanzierung verkraften. Wertsteigerung und schneller Verkauf sind keine Zusage.
Welche Aufgabe soll die Immobilie erfüllen?
Willst du laufende Mieteinnahmen, ein Sanierungsprojekt oder eine Fläche für spätere Entwicklung? Lege Ziel, verfügbare Mittel, Betreuungsaufwand und Zeithorizont fest, bevor du Angebote vergleichst. Dieser Ratgeber betrifft den direkten Immobilienerwerb; Fondsanteile oder andere Anlageprodukte haben eigene Vertrags- und Risikostrukturen.
Die Ausstattung muss zu Nutzern und Vermietung passen. Dein persönlicher Geschmack ist kein Maßstab für die Nachfrage. Prüfe aber den tatsächlich genehmigten Bestand, Zustand, laufende Kosten und vorhandene Mietverträge. Eine attraktive Lage allein macht einen zu hohen Kaufpreis oder eine nicht tragfähige Finanzierung nicht passend.
| Vorhaben | Wovon die Rechnung besonders abhängt |
|---|---|
| Vermieteten Bestand halten | Bestehende Mieten, Ausfälle, Gebäudezustand und Verwaltung |
| Renovieren / modernisieren | Konkreter Maßnahmenumfang, Termine, Finanzierung und zulässige Umsetzung |
| Nutzung ändern / entwickeln | Gesicherte Rechte, Genehmigungen, Projektkosten und mögliche Verzögerungen |
| Später verkaufen | Verkaufsdauer, erzielbarer Preis, Restschuld und Veräußerungskosten |
Die Anlageform verändert deine Prüfaufgaben
Bei einer Eigentumswohnung spielen Gemeinschaftseigentum, Beschlüsse und die Kostenstruktur der Gemeinschaft mit hinein. Beim ganzen Mehrfamilienhaus stehen mehrere Mietverhältnisse und die Verantwortung für das Gebäude im Vordergrund. Ein Einfamilienhaus mit nur einem Mieter konzentriert die Einnahmen auf dieses Mietverhältnis.
Bei Garagen, Stellplätzen und Gewerbe sind Eigentumsrechte, zulässige Nutzung, Vertragsart und die Nachfrage vor Ort besonders wichtig. Ein Pflege- oder sonstiges Betreiberobjekt ist nicht allein wegen eines langfristigen Vertrags ein sicherer Ertrag: Prüfe Vertragspartner, Pflichten, Nutzung und mögliche Folgevermietung. Ein unbebautes Grundstück bringt ohne konkrete Vermietung oder Verpachtung nicht automatisch laufendes Einkommen.
Zusätzliche Stellplatz- oder Werbeeinnahmen gehören erst nach Prüfung von Rechten, Zulässigkeit, Aufwand und tatsächlicher Nachfrage in die Rechnung. Eine kreative Idee ersetzt keinen tragfähigen Nachweis.
Unterlagen vor Preisverhandlung und Zusage
Stelle mehrere Angebote nach denselben Kriterien gegenüber. Dokumentiere Kaufpreis, Flächen, vereinbarte Kaltmieten, Belegung und Zustand. Vergleiche nachvollziehbare Daten für den konkreten Standort statt nur Exposé-Fotos oder erhoffte Preissteigerungen. Ein lange angebotenes Objekt ist nicht automatisch ein Schnäppchen.
Bei vermietetem Wohnraum bleiben die Mietverhältnisse beim Eigentumswechsel unter den Voraussetzungen des § 566 BGB bestehen. Der Hinweis, dass du selbst nicht einziehen willst, ersetzt deshalb weder die Vertragsprüfung noch die gesetzlichen Rechte der Mieter.
Halte Ergebnisse und ungeklärte Punkte schriftlich fest. Für bauliche Fragen brauchst du passende technische Expertise; ein gutes Verhandlungsgespräch ersetzt sie nicht. Plane nötige Untersuchungen und Unterlagenprüfung ein, bevor du dich wirtschaftlich bindest.
| Prüffeld | Nachweis / offene Frage |
|---|---|
| Eigentum und Nutzung | Grundbuch, Rechte, Bauunterlagen und genehmigte Nutzung |
| Einnahmen | Mietverträge, Nachträge, Zahlungseingänge, Rückstände und Leerstand |
| Laufende Ausgaben | Abrechnungen, Verwaltungskosten und nicht gedeckte Eigentümerkosten |
| Technischer Zustand | Sachverständigenbefund, bekannte Schäden und konkrete Maßnahmen |
| Wohnungseigentum | Teilungsunterlagen, Beschlüsse, Wirtschaftsplan und geplante Maßnahmen |
| Finanzierung | Kreditangebot, Auszahlungsvoraussetzungen, Rate und Restschuld |
Rendite braucht eine erklärte Bezugsgröße
Eine einfache Bruttomietrendite setzt die Jahreskaltmiete ins Verhältnis zum Kaufpreis. Sie enthält weder Erwerbsnebenkosten noch Eigentümerausgaben, Finanzierung oder Steuern. Für einen aussagekräftigeren Vergleich musst du angeben, welche Einnahmen und Kosten berücksichtigt sind und worauf die Kennzahl bezogen wird.
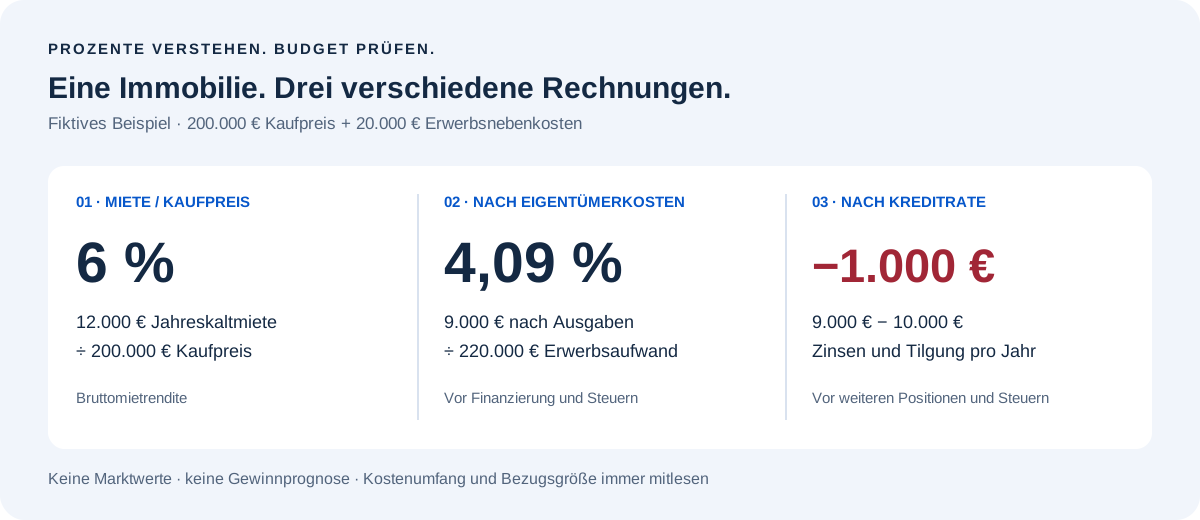
Das folgende Beispiel ist vollständig fiktiv: 200.000 Euro Kaufpreis plus 20.000 Euro angenommene Erwerbsnebenkosten ergeben 220.000 Euro Erwerbsaufwand. Bei 12.000 Euro Jahreskaltmiete beträgt die Bruttomietrendite auf den Kaufpreis 6 Prozent. Ziehst du 3.000 Euro angenommene laufende Eigentümerausgaben ab, bleiben 9.000 Euro. Bezogen auf 220.000 Euro sind das rund 4,09 Prozent vor Finanzierung und Steuern.
| Fiktive Position / Kennzahl | Rechnung / Betrag |
|---|---|
| Kaufpreis | 200.000 € |
| Angenommene Erwerbsnebenkosten | 20.000 € |
| Erwerbsaufwand im Beispiel | 220.000 € |
| Jahreskaltmiete bei voller Zahlung | 12.000 € |
| Bruttomietrendite auf den Kaufpreis | 12.000 ÷ 200.000 × 100 = 6 % |
| Angenommene laufende Eigentümerausgaben | −3.000 € |
| Nach diesen Ausgaben, vor Finanzierung / Steuern | 9.000 € |
| Kennzahl auf den Erwerbsaufwand | 9.000 ÷ 220.000 × 100 ≈ 4,09 % |
| Angenommene jährliche Zinsen und Tilgung | −10.000 € |
| Geld nach diesen Positionen | −1.000 € |
Belastungsfall: wenn Miete fehlt und Arbeiten anstehen
Setze nicht nur ein optimistisches Jahr an. Im fiktiven Beispiel kosten zwei Monate ohne die angenommene Monatskaltmiete von 1.000 Euro weitere 2.000 Euro. Eine zusätzliche Reparatur von 8.000 Euro verschlechtert die bereits negative Zahlungsrechnung von minus 1.000 auf minus 11.000 Euro. Weitere Leerstandskosten, Steuern und zusätzliche Maßnahmen sind darin noch nicht berücksichtigt.
Diese Reparatur ist eine zusätzliche Zahlung neben den angenommenen 3.000 Euro laufenden Ausgaben. Wenn deine tatsächliche Kostenliste dieselbe Arbeit bereits enthält oder du sie aus einer vorhandenen Reserve bezahlst, passe die Rechnung an und vermeide Doppelzählungen. Zurückgelegtes Geld, verfügbare Reserve und ausgeführte Arbeit sind verschiedene Dinge.
Verwaltungs- sowie Instandhaltungs- und Instandsetzungskosten zählen nach § 1 BetrKV nicht zu den Betriebskosten. Plane sie für die Wohnraumvermietung deshalb nicht ungeprüft als an Mieter weitergereichte Nebenkosten. Kautionen und Betriebskostenvorauszahlungen sind ebenfalls kein frei verfügbarer zusätzlicher Mietertrag.
Finanzierung und Steuern getrennt beurteilen
Vergleiche Kreditangebote mit Zins, Tilgung, Laufzeit, Zinsbindung, möglichen Sondertilgungen und der zu erwartenden Restschuld. Die Verbraucherzentralen erläutern: Bei einem Annuitätendarlehen setzt sich die Rate aus Zins und Tilgung zusammen. Das Ende der Zinsbindung bedeutet häufig nicht das Ende der Schuld; eine Anschlussfinanzierung kann bei höheren Zinsen zusätzliche Belastungen bringen.
Prüfe, welche Rate dein Budget bei einer Anschlussfinanzierung verkraftet und welcher Kapitalpuffer nach Erwerb und geplanten Arbeiten bleibt. Eine Bankzusage beantwortet nicht automatisch, ob die konkrete Anlage deinen wirtschaftlichen Zielen entspricht. Verlass dich nicht darauf, dass ein späterer Verkauf eine Finanzierungslücke rechtzeitig schließt.
§ 21 EStG erfasst Vermietung und Verpachtung unter seinen Voraussetzungen und grenzt andere Einkunftsarten ab. § 9 regelt Werbungskosten, unter anderem wirtschaftlich zugehörige Schuldzinsen und Abschreibungen. Welche Position sofort abziehbar ist, über Abschreibung wirkt oder anders behandelt wird, ist am konkreten Fall zu prüfen. Eine Kreditrate oder ein Rücklagenbudget ist nicht als Ganzes automatisch Werbungskosten.
Steuerliche Einkünfte, verfügbare Zahlungsmittel und Vermögensentwicklung sind deshalb getrennte Rechnungen. Ein steuerlicher Abzug erstattet dir nicht die ganze Ausgabe. Rechne nicht mit unbestätigten Steuervorteilen, um eine ansonsten nicht tragfähige Anlage passend erscheinen zu lassen.
Ein Notartermin allein überträgt noch kein Eigentum
Der gewöhnliche Grundstückskaufvertrag bedarf nach § 311b BGB grundsätzlich notarieller Beurkundung. Eine telefonische Einigung oder ein Handschlag ersetzt diese Form nicht. § 873 unterscheidet davon die dingliche Rechtsänderung: Für die gewöhnliche Eigentumsübertragung sind Einigung und Grundbucheintragung erforderlich. Sonderfälle wie die gerichtliche Zwangsversteigerung haben einen anderen Ablauf.
Kläre den Vertragsentwurf, Zahlungsvoraussetzungen, Umgang mit Rechten, Besitzübergang und erforderliche Nachweise mit dem Notariat. Eine schnelle Zusage sollte nicht vor der Klärung offener Objekt- und Finanzierungsfragen stehen. Behalte vor einer Entscheidung sowohl die belegbaren Chancen als auch dein Budget im Belastungsfall im Blick.
Häufige Fragen
Welche Mietrendite muss eine Immobilie mindestens haben?
Es gibt keinen pauschalen Wert, der jede Immobilie zu einer passenden Anlage macht. Prüfe die Kostenbasis, Einnahmen, Risiken, Finanzierung und verfügbaren Mittel anhand des konkreten Objekts.
Sind 6 Prozent Bruttomietrendite gleich 6 Prozent Gewinn?
Nein. Eine Bruttomietrendite auf den Kaufpreis berücksichtigt nicht automatisch Erwerbsnebenkosten, Eigentümerausgaben, Finanzierung und Steuern.
Ist eine höhere versprochene Rendite immer besser?
Ein Renditeversprechen sagt nicht allein, wie belastbar die Annahmen sind oder welches Risiko besteht. Prüfe Nachweise und Belastungsfälle.
Ist die Immobilie nach Ende der Zinsbindung abbezahlt?
Das hängt vom Tilgungsplan ab. Häufig bleibt eine Restschuld; prüfe deren Höhe und mögliche Anschlussfinanzierung.
Bin ich nach dem Notartermin schon Eigentümer?
Beim gewöhnlichen Grundstückskauf ist der Vertrag von der Eigentumsübertragung zu unterscheiden. Diese erfordert grundsätzlich Einigung und Grundbucheintragung.
QUELLEN & STAND