DEIN KURZCHECK
Das ist wichtig.
Prüfe die tatsächlich vereinbarten und gezahlten Kaltmieten. Bestehende Mietverträge verschwinden durch den Kauf nicht.
Verwaltung, Reparaturen, Leerstand und Finanzierung brauchen ein eigenes Budget. Nebenkostenvorauszahlungen sind kein zusätzlicher Gewinn.
Plane mit dem genehmigten Bestand. Umbau, Aufteilung und Einzelverkauf sind gesondert zu prüfen und keine sichere Ausweichstrategie.
Ein ganzes Haus bedeutet Verantwortung für das Ganze
Ein Mehrfamilienhaus bündelt mehrere Mietverhältnisse in einem Gebäude. Mehrere Wohnungen können Einnahmen verteilen; ein Dachschaden, Heizungsausfall oder eine größere Sanierung betrifft trotzdem das gemeinsame Haus. Eine sichere Altersvorsorge oder automatisch steigende Erträge lassen sich daraus nicht ableiten.
Kläre zuerst die Eigentumsstruktur. Bei einem ungeteilten Haus im Alleineigentum organisierst du die Bewirtschaftung selbst oder beauftragst eine Verwaltung. Ist das Objekt bereits in Wohnungseigentum aufgeteilt, müssen Teilungserklärung, Gemeinschaftsordnung und die WEG-Struktur gesondert geprüft werden. Auch alleiniger Besitz ersetzt weder Genehmigungen noch Pflichten gegenüber Mietern.
Entscheide anhand des konkreten Hauses, deines Budgets und deiner verfügbaren Betreuung. Die Zahl bisheriger Immobilienkäufe ist kein Ersatz für technische, rechtliche und wirtschaftliche Prüfung.
Die Mieterliste ist der Anfang, nicht der Nachweis
Lass dir für jede Einheit den Mietvertrag mit Nachträgen, die vereinbarte Kaltmiete und die tatsächlichen Zahlungseingänge zeigen. Notiere Leerstand, bekannte Rückstände, Mängelanzeigen, vereinbarte Nutzungen und laufende Auseinandersetzungen. Eine angekündigte Marktmiete ist noch keine bestehende Einnahme.
§ 566 BGB schützt bestehende Wohnraummietverhältnisse beim Eigentumswechsel unter seinen Voraussetzungen. Du kaufst daher nicht automatisch ein leer verfügbares Haus und kannst bestehende Mieten nicht beliebig neu festsetzen. § 566a regelt den Eintritt des Erwerbers in Rechte und Pflichten aus der Mietsicherheit. Kläre Kautionsstände und die Abwicklung im Kaufvertrag; rechne Kautionen nicht als frei verfügbares Eigenkapital.
| Je Einheit erfassen | Womit abgleichen? |
|---|---|
| Nutzung, Fläche und Belegung | Genehmigter Bestand, Pläne und Mietvertrag |
| Vereinbarte Kaltmiete | Vertrag, Nachträge und nachvollziehbare Zahlungseingänge |
| Vorauszahlungen / Pauschalen | Vertragsregelung und letzte Betriebskostenabrechnungen |
| Kaution und Rückstände | Konten, Nachweise und Übergaberegelung |
| Mängel / Streit / Nebenabreden | Vorhandene Korrespondenz und konkrete Verkäuferauskunft |
Welche Kosten bleiben bei dir?
§ 535 BGB verpflichtet den Vermieter grundsätzlich zur Erhaltung des vertragsgemäßen Zustands. Verwaltung und Instandhaltung beziehungsweise Instandsetzung zählen nach § 1 BetrKV nicht zu den Betriebskosten. Eine gewöhnliche Reparatur kannst du deshalb nicht einfach als Betriebskosten an die Wohnungsmieter weiterreichen.
Ob umlagefähige Betriebskosten vom Mieter getragen werden, hängt unter anderem von der Vereinbarung ab. § 556 BGB regelt für Wohnraum Vorauszahlungen, Abrechnung und weitere Anforderungen. Trenne daher Kaltmieten von Geldern, die für laufende Betriebskosten eingezogen werden. Prüfe auch nicht gedeckte Kosten und Ausgaben bei Leerstand.
| Position | Für die Anlageplanung |
|---|---|
| Kaltmiete | Einnahme separat erfassen; Ausfall berücksichtigen |
| Betriebskostenvorauszahlungen | Mit zugehörigen Ausgaben / Abrechnung zusammen betrachten |
| Hausverwaltung | Eigenes Eigentümerbudget; keine Betriebskosten |
| Reparaturen und Instandhaltung | Konkrete Maßnahmen und Liquidität einplanen |
| Zinsen und Tilgung | Zahlungsbelastung aus dem tatsächlichen Kreditangebot |
| Kautionen | Sicherheiten verwalten; kein frei verfügbarer Ertrag |
Fiktive Jahresrechnung: vom Mietertrag zum verfügbaren Geld
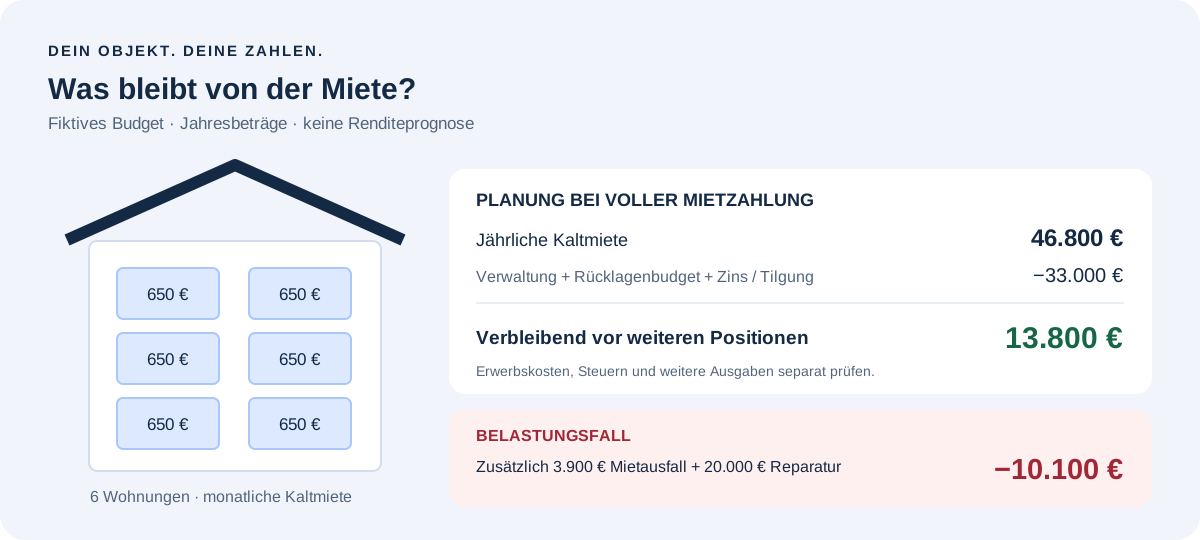
Angenommen, sechs Wohnungen bringen jeweils 650 Euro monatliche Kaltmiete. Bei voller Zahlung entstehen 46.800 Euro im Jahr. Im folgenden rein fiktiven Budget werden 3.000 Euro Verwaltung, 6.000 Euro zurückgelegtes Geld für Instandhaltung und 24.000 Euro Zins und Tilgung berücksichtigt. Es bleiben 13.800 Euro vor weiteren Positionen.
Für den Belastungsfall bleibt die geplante Rücklage unangetastet; die zusätzliche Reparatur wird separat bezahlt. Wird stattdessen eine vorhandene Rücklage eingesetzt, ändern sich deren Bestand und die Zahlungsrechnung. Zähle dieselbe Ausgabe nicht doppelt. Zusätzliche Kosten während Leerstand oder weitere Ausfälle sind hier noch nicht enthalten.
| Fiktive Jahresposition | Betrag |
|---|---|
| 6 Wohnungen × 650 € × 12 Monate | 46.800 € |
| Angenommene Verwaltung | −3.000 € |
| Geplant zurückgelegtes Geld | −6.000 € |
| Angenommene Zinsen und Tilgung | −24.000 € |
| Verbleibender Betrag in dieser Rechnung | 13.800 € |
| Zusätzlich: eine Wohnung 6 Monate ohne Miete | −3.900 € |
| Zusätzlich: Reparatur aus anderem verfügbaren Geld | −20.000 € |
| Verbleibender Betrag im Belastungsfall | −10.100 € |
Technischer Check: Zeitpunkt und Umfang zählen
Lass Dach, Fassade, Fenster, Keller, Leitungen und Heizung durch geeignete Fachleute beurteilen. Nicht nur das Alter ist wichtig: Was wurde tatsächlich erneuert, wie ist der Zustand und welche Maßnahmen stehen wann an? Ein frischer Anstrich belegt keine trockenen Bauteile oder erneuerten Leitungen.
Sammle Bauunterlagen, Rechnungen früherer Arbeiten, Wartungsnachweise, Energieinformationen und bekannte Schäden. Frage gezielt nach Feuchtigkeit, Schädlingsbefall und ungeklärten Ursachen. Eine Verkäufererklärung über bekannte Schäden ersetzt keine Untersuchung. Erstelle aus dem Befund einen Maßnahmenplan mit Priorität, Kostenermittlung und Finanzierung.
Prüfe außerdem Grundbuchrechte, gesicherte Zugänge, verfügbare Baulasteninformationen und die zulässige Nutzung. Energetische Anforderungen, Schutzbestimmungen und örtliche Vorgaben müssen zum konkreten Gebäude geprüft werden; ein allgemeiner Artikel kann die Objektprüfung nicht ersetzen.
Umbauen oder aufteilen ist ein eigenes Projekt
Eine Gewerbeeinheit wird nicht allein durch eine neue Vermietung zur genehmigten Wohnung. Prüfe eine geplante Nutzungsänderung, Umbauanforderungen und vorhandene Mietverhältnisse vor der Kalkulation mit neuen Einnahmen. Dasselbe gilt für Büros oder die Überlassung des Hauses an einen Betreiber. Ein Anschlussmieter oder eine problemlos mögliche Zweitverwertung ist nicht garantiert.
§ 8 WEG beschreibt die Teilung durch den Eigentümer; § 7 enthält die Anforderungen an Grundbuch und Unterlagen, darunter Aufteilungsplan und behördliche Bescheinigung. Hinzu kommen mögliche Genehmigungsvorbehalte. § 250 BauGB ermöglicht unter seinen Voraussetzungen in durch Landesverordnung bestimmten angespannten Wohnungsmärkten eine Genehmigungspflicht. Anwendungsbereich und Wohnungsgrenze sind vor Ort zu prüfen; es gibt keine bundesweit einheitliche Aussage für jedes Mehrfamilienhaus.
Eine rechtlich mögliche Aufteilung beweist weder, dass die Wohnungen frei werden, noch dass Käufer den kalkulierten Preis zahlen. Berechne Planung, Umbau, Genehmigungen, Finanzierung und Verkaufsdauer als gesondertes Vorhaben. Der Kauf sollte nicht allein von einem ungeprüften späteren Einzelverkauf abhängen.
Vor der Zusage: drei Fragen schriftlich beantworten
Welche Einnahmen sind durch Verträge und Zahlungen belegt? Welche technischen und rechtlichen Punkte sind noch offen? Welches Geld bleibt für Leerstand, größere Reparaturen und laufende Kreditraten tatsächlich verfügbar?
Fasse die Antworten in einer Objektakte zusammen. Rechne zuerst mit dem heutigen genehmigten Bestand und den bestehenden Mietverträgen. Ergänze einen Belastungsfall sowie deinen verfügbaren Kapitalpuffer. Erst danach bewerte mögliche Verbesserungen – mit ihren Voraussetzungen und Kosten. Gute Bewirtschaftung hilft; sie macht eine ungeeignete Finanzierung oder einen problematischen Bestand nicht automatisch rentabel.
Häufige Fragen
Ist ein Mehrfamilienhaus eine sichere Altersvorsorge?
Ein Haus kann Einnahmen erzielen, hat aber Leerstands-, Instandhaltungs-, Finanzierungs- und Verkaufsrisiken. Eine Garantie folgt weder aus der Gebäudeart noch aus guter Pflege.
Kann ich nach dem Kauf alle Mietverträge neu abschließen?
Bestehende Wohnraummietverhältnisse bleiben beim Eigentumswechsel unter den Voraussetzungen des § 566 BGB bestehen. Prüfe sie vor dem Kauf.
Sind Nebenkostenvorauszahlungen zusätzlicher Gewinn?
Sie sind mit den zugehörigen Betriebskosten und der Abrechnung zu betrachten. Die Anlageplanung sollte Kaltmieten und Betriebskostengelder getrennt zeigen.
Kann ich jede Reparatur über die Betriebskosten abrechnen?
Instandhaltung und Instandsetzung gehören nach § 1 BetrKV nicht zu den Betriebskosten. Andere rechtliche Fragen sind gesondert zu prüfen.
Kann ich das Haus jederzeit aufteilen und einzeln verkaufen?
Aufteilung und Einzelverkauf benötigen eine gesonderte Prüfung der Unterlagen, möglichen Genehmigungen und bestehenden Mietverhältnisse. Erlös und Verkaufsdauer sind nicht garantiert.
QUELLEN & STAND