DEIN KURZCHECK
Das ist wichtig.
Lege die geplante Nutzung fest und kläre dafür Baurecht, Zugang und Erschließung. Eine gute Lage oder ein Bodenrichtwert schafft kein Baurecht.
Prüfe Grundbuch, frühere Nutzung, Boden und offene Beiträge vor dem Kauf. Ein leeres Grundstück ist nicht automatisch frei von Verpflichtungen.
Rechne Erwerb, Haltezeit und Verkauf zusammen. Wertsteigerung, Finanzierung und steuerliche Behandlung sind getrennt zu beurteilen.
Welche Nutzung soll die Anlage tragen?
Willst du die Fläche halten und später verkaufen, verpachten oder ein Bauprojekt entwickeln? Jede Variante braucht andere Nachweise. Beschreibe zuerst die konkrete Nutzung und den Zeithorizont. Eine Hoffnung auf spätere Umplanung ersetzt keine heute gesicherte Verwertungsmöglichkeit.
Prüfe auch, wie du laufende Ausgaben trägst, wenn es keine Einnahmen gibt oder der Verkauf länger dauert. Ein pauschaler Eigenkapitalbetrag sagt wenig darüber aus, ob das einzelne Grundstück zu deinem Budget passt. Vergleiche deine Annahmen mit einem Szenario ohne Wertsteigerung.
Bebaubarkeit nicht aus der Nachbarschaft ableiten
§ 30 BauGB betrifft Vorhaben im Geltungsbereich eines Bebauungsplans. Bei einem qualifizierten Plan muss das Vorhaben den Festsetzungen entsprechen und die Erschließung gesichert sein. Bei einem einfachen Plan richtet sich die Zulässigkeit im Übrigen nach § 34 oder § 35.
§ 34 betrifft im Zusammenhang bebaute Ortsteile. Das Vorhaben muss grundsätzlich nach den gesetzlichen Merkmalen in die nähere Umgebung passen; zusätzlich müssen unter anderem Erschließung und gesunde Wohn- und Arbeitsverhältnisse gewahrt sein. Gesetzliche Abweichungsmöglichkeiten brauchen ihre jeweiligen Voraussetzungen. Ein Haus nebenan erlaubt nicht automatisch dasselbe Projekt auf deiner Fläche.
Im Außenbereich gilt § 35 mit anderen Voraussetzungen und öffentlichen Belangen. Ein Mehrfamilienhaus, Garagenhof oder Gewerbebetrieb wird nicht allein durch den Grundstückskauf zulässig. Lass die planungsrechtliche Einordnung und die zusätzlich einschlägigen örtlichen und landesrechtlichen Anforderungen klären.
| Ausgangslage | Vor dem Kauf prüfen |
|---|---|
| Bebauungsplan | Geltungsbereich, Festsetzungen, geplante Nutzung und Erschließung |
| Unbeplanter Innenbereich | Einordnung nach § 34; konkrete Umgebung und Vorhaben |
| Außenbereich | Voraussetzungen nach § 35; öffentliche Belange und Erschließung |
| Unklare Projektfrage | Gezielte Bauvoranfrage mit aussagekräftigen Unterlagen |
Bodenrichtwert als Orientierung richtig lesen
§ 196 BauGB beschreibt Bodenrichtwerte als durchschnittliche Lagewerte mit bestimmten Grundstücksmerkmalen. Die amtlichen BORIS-D-Erläuterungen betonen: Abweichungen etwa bei Zuschnitt, Größe, Nutzung oder Erschließungszustand können den Wert des einzelnen Grundstücks verändern.
Notiere Zone, Stichtag, Entwicklungszustand und wertbeeinflussende Merkmale. Ein Richtwert mal Fläche ist kein fertiges Verkehrswertgutachten. Aus Bodenrichtwert und Zonengrenze lassen sich nach den amtlichen Erläuterungen auch keine Ansprüche gegenüber Planungs- oder Genehmigungsbehörden ableiten. Verwende daher nicht den Wert für baureifes Land, um eine Fläche mit ungeklärtem Baurecht schönzurechnen.
Zugang, Erschließung und Boden getrennt prüfen
Eine sichtbare Straße beweist noch keinen rechtlich gesicherten Zugang oder vollständig bezahlte Anschlüsse. § 123 BauGB nennt die Erschließungsaufgabe, aber keinen allgemeinen Rechtsanspruch auf Erschließung. § 127 regelt Beiträge für bestimmte Anlagen; weitere Abgaben etwa für Wasser und Abwasser bleiben möglich. Hole Auskünfte zum tatsächlichen und beitragsrechtlichen Stand ein.
Prüfe frühere gewerbliche oder sonstige Nutzungen und erkundige dich bei der zuständigen Bodenschutzbehörde nach verfügbaren Altlasteninformationen. § 4 BBodSchG erfasst unter anderem Eigentümerpflichten zur Gefahrenabwehr und Sanierung. Ein Erwerber ist nicht allein deshalb vor Pflichten geschützt, weil er die Belastung nicht selbst verursacht hat. Kläre Verdachtsmomente und erforderliche Untersuchungen vor der Kaufentscheidung.
| Prüffeld | Passender Nachweis / nächste Frage |
|---|---|
| Eigentum und Rechte | Aktueller Grundbuchstand, Dienstbarkeiten und vereinbarte Löschungen |
| Zufahrt und Leitungen | Öffentlicher Zugang oder gesicherte Rechte; tatsächliche Anschlüsse |
| Beiträge | Bereits erhobene und absehbare Erschließungs-/Anschlusskosten |
| Boden und Vornutzung | Behördliche Auskunft, bekannte Nutzung und geeignete Untersuchung |
| Vorhabenbezogene Hindernisse | Örtliche Informationen zu Baulasten, Schutzgebieten oder Auflagen |
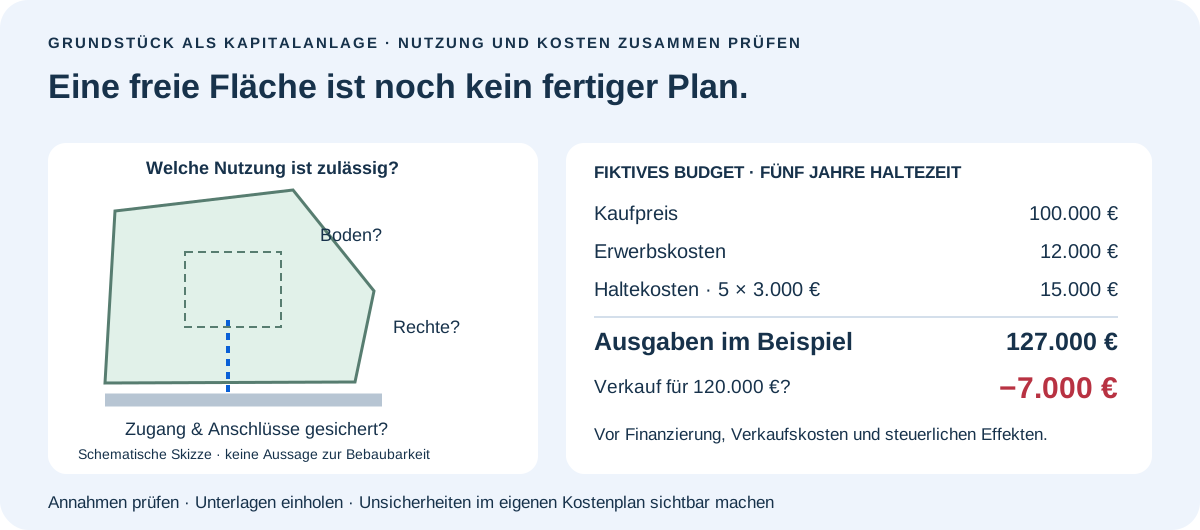
Haltekosten können einen höheren Verkaufspreis aufzehren
Das folgende Beispiel ist vollständig fiktiv und keine marktübliche Kostenquote: 100.000 Euro Kaufpreis, 12.000 Euro angenommene Erwerbskosten und fünf Jahre mit jeweils 3.000 Euro laufenden Ausgaben. Es entstehen 127.000 Euro Ausgaben. Bei einem Verkauf für 120.000 Euro fehlen schon 7.000 Euro zum Ausgleich dieser Positionen.
| Fiktive Position | Betrag |
|---|---|
| Kaufpreis | 100.000 € |
| Angenommene Erwerbskosten | 12.000 € |
| Angenommene Haltekosten: 5 × 3.000 € | 15.000 € |
| Summe der berücksichtigten Ausgaben | 127.000 € |
| Angenommener Verkaufserlös | 120.000 € |
| Differenz vor weiteren Kosten / Steuern | −7.000 € |
Finanzierung und Verkauf nicht als Gewissheit planen
Lass eine mögliche Finanzierung anhand des konkreten Grundstücks, deines Nutzungskonzepts und deiner wirtschaftlichen Verhältnisse prüfen. Der pauschale Satz, Banken würden grundsätzlich keine unbebauten Grundstücke finanzieren, ist keine belastbare Entscheidungsgrundlage. Verlasse dich ebenso wenig auf eine ungeprüfte Zusage oder eine spätere Projektfinanzierung.
Plane Eigenmittel, Auszahlung, Zinsen, Tilgung und laufende Ausgaben ohne angenommene Verkaufseinnahmen durch. Die Rückzahlung eines Kredits und ein erhoffter Veräußerungstermin müssen nicht zusammenpassen. Prüfe vor dem Kauf, welche Reserven bei Verzögerung verfügbar bleiben.
Zehnjahresfrist nicht mit allgemeiner Steuerfreiheit verwechseln
§ 23 EStG erfasst bei privaten Grundstücksveräußerungen grundsätzlich einen Zeitraum zwischen Anschaffung und Veräußerung von nicht mehr als zehn Jahren. Für die Frist und ihre Ausnahmen sind die konkreten Erwerbs- und Veräußerungsvorgänge maßgeblich. Eine unbebaute Anlagefläche sollte nicht ungeprüft als selbstgenutztes Wohneigentum behandelt werden.
Die Vorschrift grenzt private Veräußerungsgeschäfte gegenüber anderen Einkunftsarten ab. Gewerbliche Vorgänge, Betriebsvermögen, unentgeltlicher Erwerb oder spätere Bebauung können zusätzliche Fragen auslösen. Es gibt daher keine universelle Aussage „nach zehn Jahren ist jeder Grundstücksgewinn steuerfrei“ und keinen einheitlichen Steuersatz namens Spekulationssteuer. Lass die Einordnung und relevante Termine vor Kauf und Verkauf konkret prüfen.
Häufige Fragen
Ist ein Grundstück neben Wohnhäusern automatisch bebaubar?
Nein. Prüfe den konkreten planungsrechtlichen Bereich, das Vorhaben, die Erschließung und weitere Anforderungen.
Beweist der Bodenrichtwert den Kaufwert meines Grundstücks?
Nein. Er ist ein durchschnittlicher Lagewert mit bestimmten Merkmalen. Abweichungen des konkreten Grundstücks sind zu berücksichtigen.
Ist eine vorhandene Straße ein Nachweis bezahlter Erschließung?
Nein. Zugang, tatsächliche Anschlüsse und Beitragsstand müssen getrennt geklärt werden.
Bedeutet ein höherer Verkaufspreis automatisch Gewinn?
Nein. Erwerbs-, Halte-, Finanzierungs- und Verkaufskosten sowie steuerliche Effekte können den Preiszuwachs aufzehren.
Gilt die Zehnjahresfrist für jede Grundstücksinvestition gleich?
Nein. § 23 EStG betrifft private Veräußerungsgeschäfte unter seinen Voraussetzungen. Andere Einkunftsarten und besondere Erwerbsvorgänge sind gesondert zu prüfen.
QUELLEN & STAND