DEIN KURZCHECK
Das ist wichtig.
Die konkrete Satzung bestimmt Gebiet und Verfahrensart.
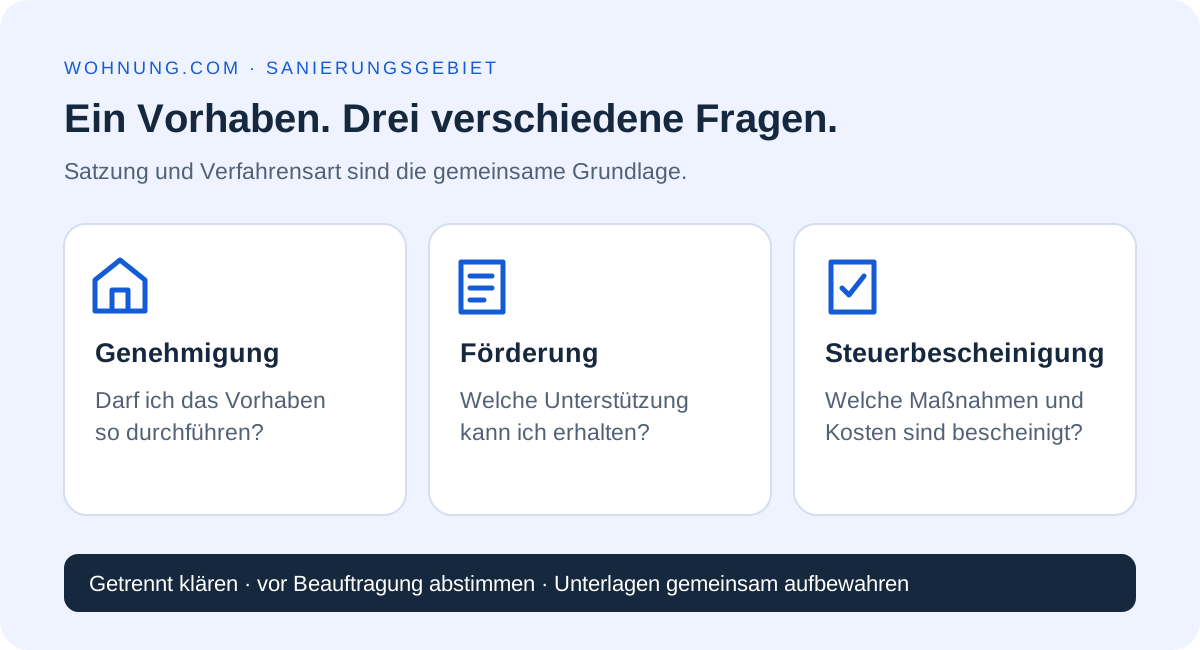
Genehmigung, Förderung und steuerliche Bescheinigung sind verschiedene Dinge.
Ein möglicher Ausgleichsbetrag gehört in die Kauf- und Finanzierungsplanung.
Nicht das Alter der Häuser entscheidet, sondern die Satzung
Städtebauliche Sanierung soll Missstände eines Gebiets beheben (§ 136 BauGB). Dazu können Gebäudezustand, Wohnverhältnisse, Erschließung und die Funktionsfähigkeit des Quartiers gehören. Es geht um einen zusammenhängenden städtebaulichen Prozess, nicht bloß um den neuen Anstrich eines einzelnen Hauses.
Die Gemeinde legt das Sanierungsgebiet durch Satzung fest (§ 142 BauGB); mit ihrer Bekanntmachung wird diese rechtsverbindlich (§ 143 BauGB). Prüfe den Geltungsbereich für das konkrete Grundstück und die aktuell geltende Fassung. Ein Hinweis im Exposé ersetzt diese Unterlagen nicht.
| Unterlage | Was du daraus klärst | Konkrete Rückfrage |
|---|---|---|
| Satzung und Gebietsplan | Ist das Grundstück betroffen? | Welche Fassung gilt für diese Adresse? |
| Sanierungsziele | Welche Entwicklung wird verfolgt? | Welche Maßnahmen betreffen Gebäude oder Straße? |
| Verfahrensart | Welche Sonderregeln gelten? | Ist ein vereinfachtes Verfahren festgelegt? |
| Grundbuch und Behördenauskunft | Vermerk und aktueller Stand | Welche Vorgänge wurden bereits genehmigt? |
Genehmigungspflicht ist kein pauschales Umbauverbot
§ 144 BauGB erfasst bestimmte Vorhaben und Rechtsvorgänge, darunter Grundstücksverkäufe und bestimmte Nutzungsverträge. Er enthält aber auch Ausnahmen, etwa für Unterhaltungsarbeiten. Im vereinfachten Verfahren kann die Satzung Genehmigungspflichten ganz oder teilweise ausschließen. Für bestimmte Fälle kann eine allgemeine Genehmigung bestehen.
Kläre die sanierungsrechtliche Genehmigung getrennt von anderen baurechtlichen Anforderungen. Eine Zusage für einen Förderantrag beantwortet nicht automatisch alle Fragen zur Zulässigkeit des Umbaus. Beschreibe Umfang, Bestand und geplante Nutzung möglichst genau.
Der Sanierungsvermerk ist weder Rechnung noch Förderzusage
§ 143 BauGB regelt den Grundbucheintrag. Die Eintragung entfällt, wenn in der Satzung die Genehmigungspflicht nach § 144 Absatz 2 ausgeschlossen ist. Ein fehlender Vermerk beweist daher für sich allein nicht, dass ein Grundstück außerhalb des Gebiets liegt.
Im entsprechenden Verfahren kann ein Ausgleichsbetrag nach § 154 BauGB anfallen. Er knüpft grundsätzlich an die sanierungsbedingte Erhöhung des Bodenwerts an. Er ist nicht einfach ein Prozentsatz des Kaufpreises oder der Rechnung für deinen Umbau. Im vereinfachten Verfahren sind die besonderen Vorschriften des dritten Abschnitts ausgeschlossen.
- Verfahrensart und geltende Ausnahmen feststellen.
- Nach Ausgleichsbetrag, Vorauszahlungen oder einer Ablösung fragen.
- Bereits ergangene Bescheide und Vereinbarungen anfordern.
- Beim Kauf die Zuordnung möglicher Zahlungen fachlich und vertraglich klären.
- Ungeklärte Beträge als offene Finanzierungsposten festhalten.
Steuerregeln hängen auch von der Nutzung ab
§ 7h EStG ermöglicht unter seinen Voraussetzungen erhöhte Absetzungen für geeignete Modernisierungs- und Instandsetzungsmaßnahmen: im ersten und den sieben folgenden Jahren jeweils bis zu 9 Prozent, anschließend vier Jahre bis zu 7 Prozent. Die erforderliche gemeindliche Bescheinigung und Zuschüsse sind zu berücksichtigen. Das ist keine pauschale Beschränkung auf Arbeitskosten wie bei § 35a.
Bei einem selbst zu Wohnzwecken genutzten eigenen Gebäude kommt stattdessen insbesondere § 10f EStG in Betracht. Unter dessen Voraussetzungen können im Abschlussjahr und neun weiteren Jahren jeweils bis zu 9 Prozent wie Sonderausgaben abgezogen werden. Die Abzüge sind keine Erstattung der Baukosten in gleicher Höhe.
| Prüfpunkt | Warum er wichtig ist |
|---|---|
| Nutzung des Gebäudes | Eigennutzung und Einkunftserzielung unterscheiden |
| Vorab abgestimmte Maßnahme | Kosten müssen zur passenden Begünstigung gehören |
| Bescheinigung der Gemeinde | Gebäude, Maßnahmen, Aufwendungen und Zuschüsse nachweisen |
| Rechnung und Kostenaufteilung | Begünstigte Maßnahmen nachvollziehbar zuordnen |
Was bedeutet das für Mieter?
Die Gebietsausweisung allein ersetzt weder eine Modernisierungsankündigung noch eine wirksame Mieterhöhung. Lass angekündigte Arbeiten, Zeitplan, Mietforderungen und gegebenenfalls örtliche Unterstützungsangebote einzeln klären. Ein schöneres Quartier erlaubt nicht automatisch eine beliebige neue Bestandsmiete.
Sammle Schreiben nach Absender und Zweck: Gemeinde, Hausverwaltung und Betrieb können unterschiedliche Dinge von dir verlangen. Notiere Termine und Fristen getrennt. Bei einer verlangten Vertragsänderung oder einem drohenden Umzug ist individuelle Beratung sinnvoll.
Häufige Fragen
Ist jedes alte Haus ein Haus im Sanierungsgebiet?
Nein. Prüfe die förmliche Gebietsfestlegung und den Plan für das konkrete Grundstück.
Sind Förderzusage und Steuerbescheinigung dasselbe?
Nein. Sammle und prüfe die Genehmigung, eine mögliche Fördervereinbarung und die steuerliche Bescheinigung getrennt. Jede Unterlage hat einen eigenen Zweck.
QUELLEN & STAND