DEIN KURZCHECK
Das ist wichtig.
Die Bank prüft die Rückzahlung über die Laufzeit. Ein gutes Gehalt oder eine wertvolle Immobilie allein reichen dafür nicht aus.
Vergleiche deine tatsächlichen Ausgaben mit der Rate und prüfe absehbare Veränderungen. Ein positiver Haushaltsüberschuss ist keine Kreditzusage.
Wer gemeinsam unterschreibt, kann gegenüber der Bank für die gesamte Schuld haften. Kreditvertrag und Immobilieneigentum sind getrennte Fragen.
Was Kreditwürdigkeit bedeutet – und was sie nicht verspricht
Bei einem Verbraucherdarlehen muss der Kreditgeber die Kreditwürdigkeit vor Vertragsschluss prüfen. § 505a BGB unterscheidet: Beim allgemeinen Verbraucherdarlehen dürfen keine erheblichen Zweifel an der vertragsgemäßen Rückzahlung bestehen; beim Immobiliar-Verbraucherdarlehen muss diese wahrscheinlich sein.
Die Prüfung ist keine Auszeichnung für einen „perfekten Kreditnehmer“. Sie bewertet, ob die Verpflichtungen voraussichtlich erfüllt werden können. Produktbedingungen, Nachweise und die individuelle Situation beeinflussen das Ergebnis. Eine Prüfung begründet keinen allgemeinen Anspruch auf einen Kredit.
Bei Immobilienkrediten verlangt § 505b BGB insbesondere geeignete Informationen über Einkommen, Ausgaben und weitere finanzielle Verhältnisse. Der Wert einer Immobilie darf die Prüfung grundsätzlich nicht hauptsächlich tragen; für Bau- und Renovierungsdarlehen enthält die Vorschrift eine besondere Ausnahme.
Erst den Haushalt rechnen, dann die Wunschrate wählen
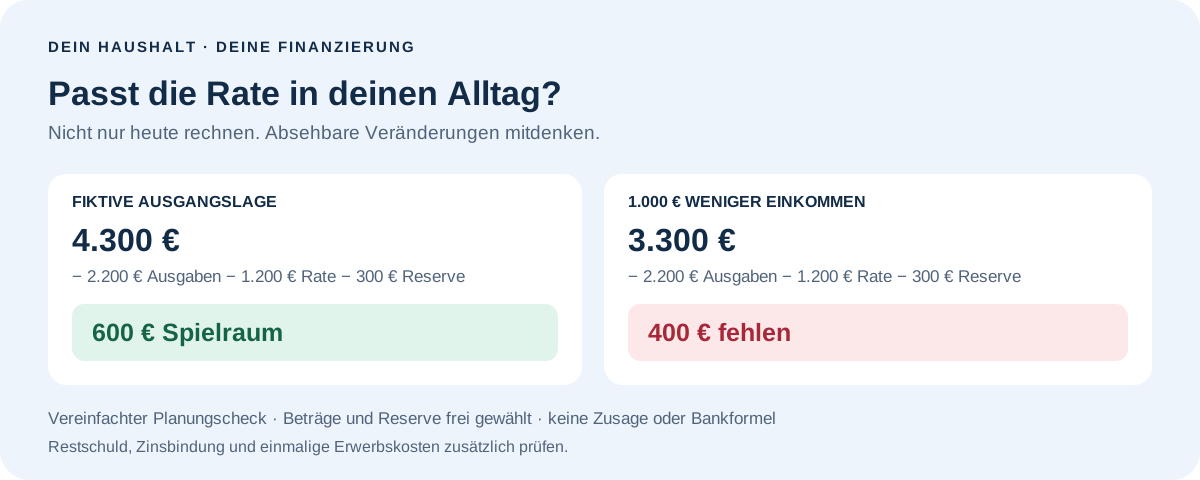
Stelle verlässlich verfügbare monatliche Einnahmen den tatsächlichen Ausgaben gegenüber. Berücksichtige bestehende Kreditraten, Unterhalt, Versicherungen und unregelmäßige Zahlungen als monatliche Anteile. Bei einem Haus gehören auch laufende Objektkosten und Instandhaltung in die Planung. Miete entfällt erst, wenn sie tatsächlich endet; eine Übergangsphase kann doppelte Kosten auslösen.
Das Beispiel zeigt einen vereinfachten eigenen Budgetcheck. Alle Beträge sind fiktiv. Die Reserve ist eine frei gewählte Beispielposition, keine gesetzliche Vorgabe oder empfohlene Mindesthöhe. Lebenshaltung und Objektkosten sind hier zusammengefasst und werden nicht zusätzlich in der Reserve gezählt.
| Pro Monat | Ausgangslage | Weniger Einkommen |
|---|---|---|
| Verfügbare Nettoeinnahmen | 4.300 € | 3.300 € |
| Lebenshaltung und laufende Objektkosten | − 2.200 € | − 2.200 € |
| Geplante Kreditrate | − 1.200 € | − 1.200 € |
| Zusätzlich eingeplante Reserve | − 300 € | − 300 € |
| Verbleibender Spielraum | 600 € | − 400 € |
Beschäftigung, Ruhestand und Selbstständigkeit einordnen
Ein festes Arbeitsverhältnis kann die Nachweise vereinfachen. Befristung, Probezeit, Selbstständigkeit oder ein Renteneinkommen sind aber keine pauschalen gesetzlichen Ausschlussgründe. Ob ein bestimmtes Produkt angeboten wird und welche Belege verlangt werden, ist zusätzlich eine Frage der Bankbedingungen.
Für Immobilienkredite fordert die ImmoKWPLV eine angemessene Gesamtbetrachtung. Wahrscheinliche Veränderungen, etwa der Übergang in den Ruhestand, sind zu berücksichtigen. Auch eine wahrscheinliche Verlängerung oder Entfristung kann eine Rolle spielen; eine erhebliche erwartete Einkommenssteigerung braucht ausreichende Nachweise. Eine universelle gesetzliche Kredit-Altersgrenze von 58 Jahren gibt es in diesen Regeln nicht.
Die Unterlagen richten sich nach der Einkommensart. Als konkretes Produktbeispiel nennt ING für Angestellte Gehaltsabrechnungen, für Rentner einen Rentenbescheid und für Freiberufler Steuerbescheide. Andere Banken können andere oder zusätzliche Nachweise verlangen. Wechselnde Einnahmen solltest du mit ihrer Entwicklung erklären, statt den besten Einzelmonat als dauerhaftes Einkommen anzusetzen.
SCHUFA und andere Bonitätsdaten: stimmen die Informationen?
Informationen einer Auskunftei können in die Kreditprüfung einfließen. Sie ersetzen nicht sämtliche übrigen Angaben zu Einkommen und Verpflichtungen. Ein einzelner Scorewert erklärt auch nicht automatisch alle Gründe für eine Ablehnung oder unterschiedliche Zinssätze.
Prüfe bei Unklarheiten, welche Daten zu dir gespeichert sind. Bei einer fehlerhaften Forderung oder Personenverwechslung helfen konkrete Nachweise: Vertrag, Erledigungsbestätigung oder Schriftverkehr. Die SCHUFA beschreibt, dass sie Hinweise mit dem meldenden Unternehmen klärt und fehlerhafte Informationen beziehungsweise Angaben mit begründeten Richtigkeitszweifeln korrigiert oder löscht.
Eine abgelehnte Anfrage ist kein Anlass, wahllos weitere Verträge zu beantragen. Frage zunächst, ob Unterlagen fehlen, Daten strittig sind oder das angefragte Produkt nicht passt. Kläre beim Konditionsvergleich auch, welche Art von Auskunfteianfrage durchgeführt wird.
Sicherheiten sind ein eigener Teil der Finanzierung
Eine Sicherheit soll der Bank eine zusätzliche Zugriffsmöglichkeit geben. Sie beantwortet eine andere Frage als die monatliche Tragbarkeit. Welche Sicherheiten eine Bank akzeptiert, wie sie diese bewertet und welche Rechte sie verlangt, hängt vom Produkt und der konkreten Vereinbarung ab.
Bei Immobilien kann eine Grundschuld hinzukommen. Guthaben, Versicherungsansprüche oder andere Vermögenswerte können je nach Gestaltung ebenfalls eine Rolle spielen. Eine allgemeine Liste von genau drei zulässigen Sicherheiten oder eine universelle Altersgrenze für finanzierte Autos wäre irreführend. Auch Versicherungsanforderungen sind anhand des jeweiligen Vertrags zu prüfen.
Kläre, welche Forderungen die Sicherheit tatsächlich abdeckt, ob weitere Kredite einbezogen werden und wann eine Freigabe vorgesehen ist. Lass dir eine Abtretung, Verpfändung oder Sicherungsvereinbarung erläutern, bevor du Vermögen bindest.
Zweiter Kreditnehmer: mehr Einkommen, aber auch gemeinsame Haftung
Ein zweiter Kreditnehmer kann die Finanzierung verändern; günstigere Zinsen oder eine Zusage sind damit nicht garantiert. Beide Personen müssen ihre eigene Verpflichtung verstehen. Bei gesamtschuldnerischer Haftung kann die Bank nach § 421 BGB grundsätzlich die gesamte geschuldete Leistung von jedem verlangen – insgesamt erhält sie diese nur einmal.
Eine interne Aufteilung der Raten betrifft den Ausgleich zwischen den Beteiligten. § 426 BGB sieht grundsätzlich gleiche Anteile vor, soweit nichts anderes bestimmt ist. Die Vereinbarung „jeder zahlt die Hälfte“ begrenzt deshalb nicht automatisch die Forderung der Bank. Eine Trennung beendet den Kreditvertrag ebenfalls nicht. Eine zwischen Beteiligten vereinbarte Schuldübernahme braucht nach § 415 die Genehmigung des Gläubigers.
Mitschuldner, Bürge und Eigentümer sind unterschiedliche Rollen. Eine Bürgschaft sichert eine fremde Verbindlichkeit; Umfang und Voraussetzungen ergeben sich aus Vertrag und Gesetz. Durch die Unterschrift unter einen Kreditvertrag wird man nicht automatisch Miteigentümer der finanzierten Immobilie.
| Rolle | Was klären? |
|---|---|
| Kreditnehmer / Mitschuldner | Eigene Zahlungspflicht, volle Haftung oder vereinbarte Begrenzung |
| Bürge | Welche fremde Schuld wird bis zu welchem Umfang gesichert? |
| Immobilieneigentümer | Wer steht mit welchem Anteil im Grundbuch? |
| Interne Ratenaufteilung | Wie werden Zahlungen und spätere Ausgleichsansprüche dokumentiert? |
Angebote vergleichen: mehr als den Monatsbetrag ansehen
Vergleiche für denselben Finanzierungsbedarf den effektiven Jahreszins, den Gesamtbetrag und die Laufzeit. Eine niedrige Rate kann durch eine längere Laufzeit entstehen und sagt allein wenig über die Gesamtkosten aus. Bei Immobilien gehören Zinsbindung, Tilgung, Restschuld und Sondertilgungsrechte in den Vergleich. Prüfe zusätzliche Versicherungen und getrennte Kosten auf ihren eigenen Nutzen und ihre Bedingungen.
Bei einem ausgewiesenen Bearbeitungsentgelt lohnt eine konkrete Rückfrage zur Rechtsgrundlage. Der BGH erklärte am 13. Mai 2014 im Verfahren XI ZR 405/12 eine formularmäßige Bearbeitungsentgeltklausel für unwirksam. Entscheidend war die Abwälzung eigenen Bearbeitungsaufwands, nicht erst eine besonders hohe Gebühr. Daraus folgt jedoch weder die Unwirksamkeit jeder Zusatzleistung noch die automatische Erstattung jedes historischen Entgelts; Vertragsart, Vereinbarung und mögliche Verjährung sind gesondert zu prüfen.
Dein Unterlagencheck vor der Anfrage
Bereite die Unterlagen passend zum gewünschten Kredit vor. Vermeide Schätzungen, die du als gesicherte Tatsachen ausgibst. Vollständige, lesbare Belege und eine kurze Erklärung besonderer Umstände erleichtern nachvollziehbare Rückfragen. Die verbindliche Unterlagenliste bekommst du von der angefragten Bank.
| Bereich | Zusammenstellen / prüfen |
|---|---|
| Identität und Antrag | Geforderte Nachweise; Angaben aller Antragsteller abgleichen |
| Einnahmen | Abrechnungen, Renten- oder Steuerunterlagen passend zur Einkommensart |
| Verpflichtungen | Bestehende Kredite, Unterhalt und weitere laufende Ausgaben |
| Eigenmittel und Sicherheiten | Herkunft, Verfügbarkeit, Bindungen und Sicherungsbedingungen |
| Bei Immobilien | Objektunterlagen, Kaufpreis, Nebenkosten und geplante Maßnahmen |
| Kreditangebot | Effektivzins, Rate, Laufzeit, Restschuld und zusätzliche Vereinbarungen |
Häufige Fragen
Reicht ein hohes Gehalt für eine Kreditzusage?
Nein. Ausgaben, weitere Schulden, die Laufzeit, erforderliche Nachweise und die Produktbedingungen beeinflussen die Prüfung.
Sind befristet Beschäftigte gesetzlich vom Kredit ausgeschlossen?
Ein solcher pauschaler Ausschluss ergibt sich aus den dargestellten Kreditwürdigkeitsregeln nicht. Die Bank prüft die Situation und kann eigene Produktbedingungen haben.
Kann die Bank bei einem gemeinsamen Kredit mehr als meine halbe Rate verlangen?
Bei gesamtschuldnerischer Haftung kann sie grundsätzlich die gesamte geschuldete Leistung von einem Schuldner verlangen. Eine interne Aufteilung bindet die Bank nicht automatisch.
Werde ich durch einen gemeinsamen Immobilienkredit Miteigentümer?
Nein. Kreditvertrag und Eigentum sind getrennt. Für den Eigentumserwerb sind grundsätzlich Einigung und Grundbucheintragung erforderlich.
Garantiert der Haushaltscheck, dass ich den Kredit bekomme?
Nein. Das fiktive Beispiel ist eine Planungshilfe und bildet keine vollständige Bankprüfung ab.
QUELLEN & STAND