DEIN KURZCHECK
Das ist wichtig.
Notar- und Grundbuchkosten werden nach gesetzlichen Tatbeständen berechnet. Zwei Prozent sind kein einheitlicher Gebührensatz.
Geschäftswert und Gebührensatz gehören zu jeder Position: Kaufpreis, Grundschuld und besondere Tätigkeiten können unterschiedliche Grundlagen haben.
Ein Rechenbeispiel zeigt die Systematik. Deine vollständigen Kosten ergeben sich erst aus dem konkreten Vertrag und seinen Zusatzleistungen.
Warum der Immobilienkauf zum Notariat gehört
Ein Vertrag, der zum Erwerb oder zur Übertragung eines Grundstücks verpflichtet, braucht nach § 311b BGB grundsätzlich notarielle Beurkundung. Das Notariat betreut die Beteiligten nach § 14 BNotO unabhängig und unparteiisch. Es ist deshalb nicht allein Interessenvertreter der Käuferseite.
Die Beurkundung macht den Käufer noch nicht zum eingetragenen Eigentümer. § 873 BGB verlangt dafür grundsätzlich Einigung und Grundbucheintragung. Vertrag, Kaufpreiszahlung und Eigentumsumschreibung sind verschiedene Schritte. Die notarielle Form ist außerdem keine allgemeine Garantie, dass sämtliche Eigenschaften des Gebäudes technisch geprüft oder wirtschaftlich günstig sind.
Gebühren verstehen: Geschäftswert mal Gebührensatz
§ 17 BNotO verpflichtet zur Erhebung gesetzlicher Gebühren. Der normale Vergleich verschiedener Notariate ist daher keine Suche nach frei verhandelbaren Rabatten. Unterschiedliche Vorgänge können trotzdem zu unterschiedlichen Rechnungen führen.
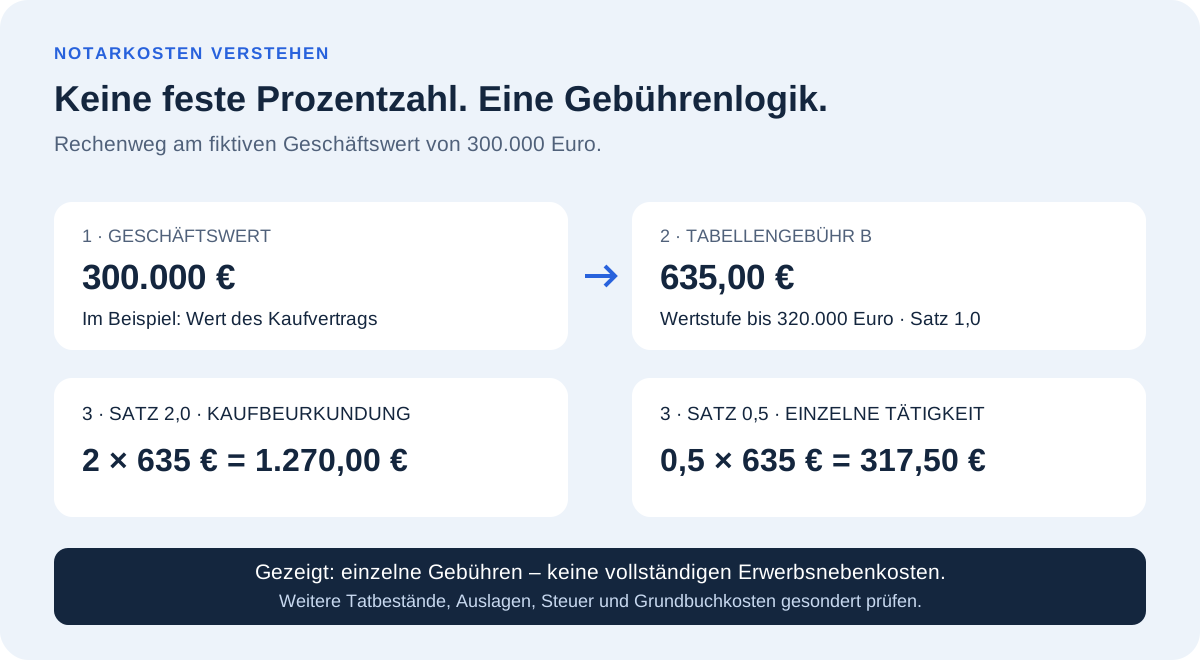
Nach § 34 GNotKG wird eine Wertgebühr aus der einschlägigen Tabelle ermittelt. Die Tabellenstufe ist kein Prozentsatz des Kaufpreises. Der Gebührensatz der Tätigkeit wird anschließend mit dieser Tabellengebühr verbunden; Mindest- oder Höchstbeträge können hinzukommen.
§ 47 bestimmt den Wert im Zusammenhang mit einem Kauf grundsätzlich aus dem Kaufpreis samt den dort geregelten Hinzurechnungen; ist das Ergebnis niedriger als der Verkehrswert, ist dieser maßgebend. Bei einer Grundschuld ist nach § 53 grundsätzlich deren Nennbetrag relevant. Darum kann eine Position auf einem anderen Wert beruhen als der Kaufvertrag.
| Kostenblock | Was wird berechnet? | Worauf achten? |
|---|---|---|
| Notariat: Kaufvertrag | Beurkundung sowie tatsächlich anfallender Vollzug und Betreuung | Gebührentatbestand und Geschäftswert je Position |
| Grundbuchamt | Vormerkung, Eigentumsumschreibung oder andere Eintragungen | Eigene gerichtliche Gebühren; nicht mit Notargebühren verwechseln |
| Finanzierung | Etwa Bestellung und Eintragung einer Grundschuld | Nennbetrag und konkrete Sicherheitenvereinbarung |
| Auslagen und Umsatzsteuer | Beispielsweise Dokumente, Kommunikation und verauslagte Kosten | Erstattete Fremdkosten und Steuergrundlage unterscheiden |
Rechenbeispiel: ausgewählte Positionen bei 300.000 Euro
Fiktiver Fall: Der Geschäftswert des Kaufvertrags beträgt 300.000 Euro. Es entstehen eine volle Vollzugsgebühr, etwa durch Einholung einer Verwalterzustimmung, und eine Betreuungsgebühr für die Prüfung und Mitteilung der Fälligkeit. Außerdem werden strukturierte Daten erzeugt. Die folgende Rechnung erfasst bewusst ausgewählte Gebühren, keine vollständige Kostenprognose.
Die Tabelle B in Anlage 2 weist für die Wertstufe bis 320.000 Euro eine 1,0-Gebühr von 635,00 Euro aus. Für die strukturierten Daten greift hier wegen der weiteren Vollzugsgebühr die Ermäßigung nach KV 22115 auf 0,1; es wäre falsch, ohne diese Prüfung immer 0,2 daneben anzusetzen.
| Ausgewählte Position | Rechenweg / KV | Betrag |
|---|---|---|
| Kaufvertragsbeurkundung | 2,0 × 635,00 € · 21100 | 1.270,00 € |
| Vollzug unter den genannten Annahmen | 0,5 × 635,00 € · 22110 | 317,50 € |
| Betreuung / Fälligkeitsprüfung | 0,5 × 635,00 € · 22200 | 317,50 € |
| Strukturierte Daten neben weiterem Vollzug | 0,1 × 635,00 € · 22115 | 63,50 € |
| Ausgewählte Notargebühren netto | Summe der vier Positionen | 1.968,50 € |
| Umsatzsteuer im Beispiel | 19 % von 1.968,50 € | 374,02 € |
| Diese Notarpositionen einschließlich Steuer | Noch ohne Auslagen / Zusatzvorgänge | 2.342,52 € |
| Auflassungsvormerkung im Grundbuch | 0,5 × 635,00 € · 14150 | 317,50 € |
| Eigentumsumschreibung im Grundbuch | 1,0 × 635,00 € · 14110 | 635,00 € |
| Ausgewählte Grundbuchgebühren | Keine notarielle Umsatzsteuer auf diese Gerichtskosten | 952,50 € |
| Summe der gezeigten Positionen | Keine vollständigen Erwerbsnebenkosten | 3.295,02 € |
Kaufpreis, Anderkonto und Steuer: die Reihenfolge richtig einordnen
Der Vertrag regelt die Fälligkeit. Typische Voraussetzungen sind erforderliche Genehmigungen, die Vormerkung, gesicherte Löschung nicht übernommener Belastungen und die Klärung eines etwaigen gemeindlichen Vorkaufsrechts. Das Notariat informiert über deren Vorliegen. Beachte zusätzlich die konkret vereinbarten Zahlungsbedingungen.
Ein Notaranderkonto ist nicht automatisch für jeden Kauf nötig. § 57 BeurkG setzt für die Verwahrung unter anderem ein berechtigtes Sicherungsinteresse und eine angenommene Verwahrungsanweisung voraus. Die bloße Beurkundung ist daher weder ein allgemeiner Anlass zur Zahlung auf ein Anderkonto noch eine ausreichende Auszahlungsvoraussetzung.
Grunderwerbsteuer wird vom Finanzamt festgesetzt und ist von der Notarkostenrechnung zu trennen. Für die Eigentumseintragung ist grundsätzlich die steuerliche Unbedenklichkeitsbescheinigung erforderlich. § 22 GrEStG nennt dafür Zahlung, Sicherstellung, Stundung oder Steuerfreiheit sowie weitere gesetzliche Möglichkeiten. Daraus folgt nicht, dass bei jedem Vertrag zuerst die Steuer und erst danach der Kaufpreis gezahlt werden muss.
- 01Vertrag beurkunden
Vereinbarungen und Fälligkeitsbedingungen festhalten.
- 02Voraussetzungen abwickeln
Vormerkung, Zustimmungen und Lastenfreistellung nach Vertrag klären.
- 03Kaufpreis vertragsgemäß zahlen
Fälligkeitsmitteilung und weitere vertragliche Bedingungen beachten.
- 04Eigentumsumschreibung abschließen
Zahlungsnachweis und weitere Voraussetzungen einschließlich steuerlicher Freigabe zusammenführen.
Wer zahlt – und was gilt bei einem abgebrochenen Kauf?
§ 448 Absatz 2 BGB ordnet die Kosten von Kaufvertragsbeurkundung, Auflassung, Grundbucheintragung und erforderlichen Erklärungen grundsätzlich dem Käufer zu. Abweichende Vereinbarungen sowie Kosten der Lastenfreistellung sollten im Vertrag eindeutig geregelt sein.
Diese Verteilung zwischen Käufer und Verkäufer ist von der Zahlungspflicht gegenüber dem Notariat zu unterscheiden. § 29 GNotKG nennt etwa Auftraggeber, Antragsteller und Personen, die die Kostenschuld übernehmen. § 30 regelt zusätzlich die Haftung der Urkundsbeteiligten. Eine interne Absprache entscheidet daher nicht allein, wen das Notariat in Anspruch nehmen kann.
Wird ein Entwurf beauftragt und der Kauf später abgesagt, können bereits Gebühren entstanden sein. Auch die Ausübung eines Vorkaufsrechts beantwortet die Kostenfrage nicht pauschal zugunsten einer Partei. Kläre vor dem Auftrag, wer beauftragt, welche Arbeit begonnen wird und welche Kosten bei vorzeitiger Beendigung entstehen können.
Grundschuld und Umschuldung gesondert planen
Ein kreditfinanzierter Kauf kann weitere Notar- und Grundbuchkosten für die Bankabsicherung auslösen. Eine typische beurkundete Grundschuldbestellung wird mit 1,0 nach KV 21200 berechnet; die Eintragung eines sonstigen Rechts nach KV 14121 ist ebenfalls ein eigener Vorgang. Hinzukommen je nach Gestaltung weitere Gebühren und Auslagen.
Bei einer Umschuldung muss nicht zwangsläufig eine alte Grundschuld gelöscht und eine vollständig neue bestellt werden. Frage beide Banken und das Notariat, ob eine Abtretung oder andere Gestaltung möglich und zweckmäßig ist. Sie ist aber nicht automatisch kostenlos. Nennbetrag, Erklärungen, Brief- oder Buchrecht und notwendige Eintragungen beeinflussen die Rechnung.
Eine feste Quote von 0,3 Prozent der Restschuld bildet diese Unterschiede nicht zuverlässig ab. Ebenso ist ein bestimmter Eigenkapitalanteil keine gesetzliche Voraussetzung der Notarkostenrechnung und garantiert keinen günstigeren Kreditzins.
Steuerliche Nutzung: Erwerb und Finanzierung getrennt halten
Bei Vermietung oder betrieblicher Verwendung sind Notarkosten nicht pauschal vollständig sofort abziehbar. Kosten des Erwerbs können Anschaffungsnebenkosten sein; sie sind von Finanzierungskosten zu unterscheiden. Auch die Zuordnung zu Grund und Boden beziehungsweise Gebäude und zu unterschiedlichen Nutzungen ist wichtig.
Die amtlichen Einkommensteuerhinweise nennen Notar- und Grundbuchkosten als typische Anschaffungsnebenkosten. Aus einer gewerblichen oder vermieteten Nutzung folgt deshalb keine automatische Soforterstattung. Bewahre getrennte Rechnungen und Finanzierungsunterlagen auf und lass die steuerliche Behandlung für dein Objekt prüfen.
Deine Kostenberechnung systematisch prüfen
§ 19 GNotKG verlangt unter anderem die Bezeichnung des Geschäfts, angewandte KV-Nummern, den Geschäftswert bei Wertgebühren, einzelne Gebühren und Auslagen sowie berücksichtigte Vorschüsse. Eine hohe Gesamtsumme ist zunächst Anlass zur Erläuterung, kein Beweis für einen Fehler.
Bei offenen Fragen wende dich zuerst mit den konkreten Positionen an das Notariat. Eine gerichtliche Überprüfung der Notarkostenberechnung kann nach § 127 beim Landgericht am Amtssitz des Notariats beantragt werden. Die Bundesnotarkammer weist darauf hin, dass sie selbst keine konkreten Kostenbeschwerden entscheidet. Fristen und Verfahrensfolgen solltest du im Einzelfall prüfen lassen.
| Prüfpunkt | Deine Rückfrage |
|---|---|
| Geschäft | Welcher Vertrag oder welche Erklärung wird hier abgerechnet? |
| Geschäftswert | Warum gilt für diese Position dieser Wert? |
| KV und Satz | Welche Tätigkeit löst die Gebühr aus, und welche Ermäßigung oder Grenze gilt? |
| Zusatzvorgang | Gehört die Position zum Kauf, zur Finanzierung oder zur Lastenfreistellung? |
| Auslagen / Fremdkosten | Welche Aufwendungen wurden tatsächlich verauslagt? |
| Steuer und Vorschüsse | Welche Positionen bilden die Steuergrundlage, und wurden Zahlungen angerechnet? |
Häufige Fragen
Sind Notar und Grundbuch gesetzlich immer zwei Prozent?
Nein. Die Gebühren ergeben sich aus gesetzlichen Tatbeständen und Geschäftswerten. Eine Prozentreserve für die Budgetplanung ist keine vollständige Kostenberechnung.
Wird für zwei Käufer eine zusätzliche halbe Eigentümergebühr fällig?
KV 14110 sieht für die Eintragung eines Eigentümers oder von Miteigentümern grundsätzlich eine 1,0-Gebühr vor. Eine pauschale Zusatzgebühr pro weiterem Käufer lässt sich daraus nicht ableiten.
Ist ein Notaranderkonto immer erforderlich?
Nein. Geldverwahrung braucht unter anderem ein berechtigtes Sicherungsinteresse und eine entsprechende angenommene Anweisung nach § 57 BeurkG.
Kann eine abgesagte Beurkundung trotzdem Kosten auslösen?
Ja, bereits beauftragte und ausgeführte Entwurfs- oder Verfahrensarbeit kann kostenpflichtig sein. Auftrag, Bearbeitungsstand und Kostenschuld sind zu klären.
Warum wird die Grundschuld auf einer anderen Wertgrundlage berechnet?
§ 53 GNotKG stellt grundsätzlich auf den Nennbetrag des Grundpfandrechts ab. Dieser muss nicht dem Kaufpreis oder der aktuellen Restschuld entsprechen.
QUELLEN & STAND