DEIN KURZCHECK
Das ist wichtig.
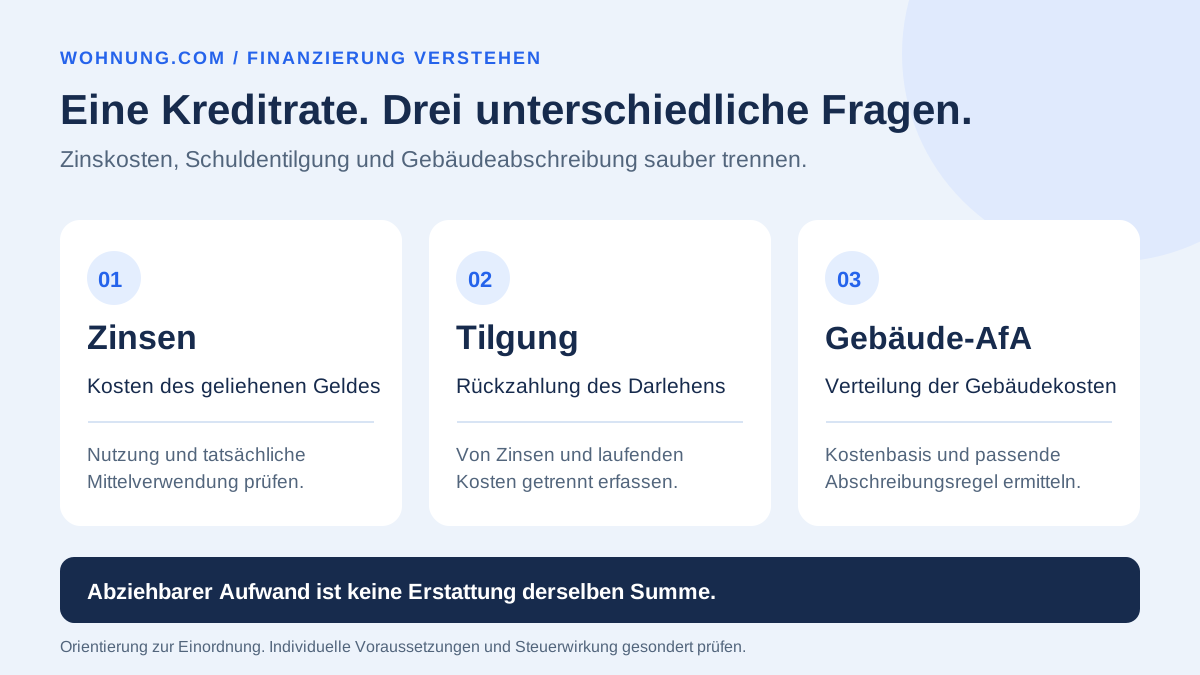
Nicht die gesamte Kreditrate ist steuerlich abzugsfähig. Zinsen und Tilgung gehören getrennt betrachtet.
Entscheidend sind Nutzung und tatsächliche Verwendung des Darlehens; der Immobilienbesitz allein genügt nicht.
Ein abziehbarer Aufwand ist keine Erstattung desselben Betrags. Die Steuerwirkung hängt vom Einzelfall ab.
Drei Beträge, drei unterschiedliche Fragen
Auf dem Konto erscheint eine Kreditrate. Steuerlich sind darin aber unterschiedliche Vorgänge enthalten: Zinsen für geliehenes Geld und Tilgung der bestehenden Schuld. Die Gebäudeabschreibung — kurz AfA — wird wiederum aus der maßgeblichen Kostenbasis des Gebäudes ermittelt, nicht aus der Höhe deiner monatlichen Überweisung.
Bei Vermietung können Zinsen als Werbungskosten berücksichtigt werden, soweit sie wirtschaftlich mit dieser Einkunftsart zusammenhängen (§ 9 EStG). Die Rückzahlung des Darlehens ist dagegen keine laufende Werbungskostenposition. Für das Gebäude gelten eigene Abschreibungsregeln nach § 7; der Kaufpreis wird nicht allein wegen einer Kreditfinanzierung sofort vollständig abgezogen.
| Baustein | Wofür der Betrag steht | Was du prüfen solltest |
|---|---|---|
| Zinsen | Kosten der Finanzierung | Wofür wurden die Darlehensmittel tatsächlich verwendet? |
| Tilgung | Rückzahlung der Schuld | In der Bankabrechnung vom Zinsanteil trennen |
| Gebäude-AfA | Zeitliche Verteilung der maßgeblichen Gebäudekosten | Kostenbasis, Nutzungsanteil und Abschreibungsregel |
| Grund und Boden | Bodenanteil des Erwerbs | Von den abschreibungsfähigen Gebäudekosten trennen |
Eigennutzung, Vermietung und Betrieb unterscheiden
Wer sein Haus ausschließlich selbst bewohnt, kann die gewöhnlichen Finanzierungszinsen nicht allein wegen des Immobilienbesitzes als Vermietungs-Werbungskosten geltend machen. Auch eine Grundschuld auf einem Mietshaus beweist für sich noch nicht, dass der Kredit für diese Vermietung eingesetzt wurde.
Bei vermieteten Gebäuden gehört eine belastbare Kaufpreisaufteilung zu den Unterlagen: Gebäude und Boden sind getrennt zu erfassen. Anschaffungsnebenkosten sind entsprechend einzuordnen. Die BMF-Arbeitshilfe zur Kaufpreisaufteilung unterstützt eine Plausibilitätsprüfung; sie ersetzt keine sachgerechte Bewertung jedes Sonderfalls.
Eine betrieblich genutzte Immobilie folgt den Regeln für Betriebsausgaben und Betriebsvermögen. Diese dürfen nicht pauschal mit der privaten Vermietung gleichgesetzt werden. Lass Erwerbskosten, Finanzierung und laufende Ausgaben getrennt zuordnen.
Gemischte Nutzung: Der Zahlungsweg zählt
Bei einer teilweise vermieteten und teilweise selbst genutzten Immobilie ist zuerst zu klären, welche Kosten zu welchem Gebäudeteil gehören. Für eine gezielte Zuordnung von Zinsen ist zusätzlich die tatsächliche Bezahlung mit den entsprechenden Darlehensmitteln maßgeblich. Eine Bezeichnung im Vertrag oder eine nachträgliche Notiz reicht dafür nicht automatisch.
Die Finanzverwaltung beschreibt auch Aufteilungen, wenn die Kosten nicht gesondert bezahlt wurden. Es gibt deshalb keine allgemeine Regel „Ohne zwei getrennte Kredite ist kein Zinsabzug möglich“. Getrennte Zahlungswege können die Zuordnung erleichtern; sie müssen zu Kostenaufstellung und tatsächlichem Geldfluss passen.
Fiktives Jahresbeispiel: Die Bank erhält 12.000 Euro, davon 5.000 Euro Zinsen und 7.000 Euro Tilgung. Für dieses Beispiel wird eine steuerlich anerkannte Zuordnung von 60 Prozent der Zinsen zur Vermietung vorausgesetzt. Daraus ergeben sich 3.000 Euro zugeordnete Zinsen, nicht 7.200 Euro abzugsfähige Kreditraten. Die Gebäude-AfA wird zusätzlich und unabhängig davon berechnet.
| Rechenschritt im bedingten Beispiel | Betrag |
|---|---|
| Gezahlte Zinsen | 5.000 € |
| Tilgung — getrennte Schuldentilgung | 7.000 € |
| Vorausgesetzter anerkannter Zinsanteil Vermietung | 60 % |
| Zinsen × anerkannter Anteil | 3.000 € |
| Gebäude-AfA | Gesondert aus der maßgeblichen Kostenbasis |
Arbeitszimmer: Erst Voraussetzungen, dann Kosten
Ein Schreibtisch im Eigenheim macht nicht automatisch einen Anteil sämtlicher Immobilienkosten abziehbar. Für den Abzug tatsächlicher Kosten eines häuslichen Arbeitszimmers ist insbesondere zu prüfen, ob es den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet. Das Gesetz eröffnet dann auch eine Jahrespauschale als Alternative; die Tagespauschale für Arbeit zu Hause ist ein anderer Prüfweg.
Bei erfüllten Voraussetzungen nennt das BMF für die tatsächlichen Arbeitszimmerkosten unter anderem anteilige Gebäude-AfA und Schuldzinsen. Die pauschale Aussage, Gebäudekosten dürften für ein Arbeitszimmer niemals abgeschrieben werden, ist daher falsch. Ebenso wenig genügt es, eine beliebige Raumfläche durch die Gesamtfläche zu teilen.
Lager, Betriebsräume, gemischt privat genutzte Zimmer und ein häusliches Arbeitszimmer können steuerlich unterschiedlich zu beurteilen sein. Beschreibe tatsächliche Tätigkeit, Raumfunktion und Nutzungsumfang, bevor du einen Kostenanteil ansetzt.
Umbau, Denkmal und Sanierungsgebiet sind eigene Prüfwege
Für einen Ausbau zur späteren Vermietung kann bereits vor den ersten Mieteinnahmen ein steuerlicher Zusammenhang bestehen. Dazu muss der endgültige Entschluss zur Vermietung anhand objektiver Umstände feststellbar sein. Der BFH hat klargestellt, dass eine bloße Absichtserklärung oder Kreditaufnahme diesen Nachweis nicht ersetzt (IX R 19/15).
Ob ein bestehender Kredit erweitert oder ein neues Darlehen aufgenommen wird, beantwortet die steuerliche Zuordnung nicht allein. Dokumentiere, welche Arbeiten finanziert und welche Kosten tatsächlich bezahlt wurden. Bei Baukosten ist zusätzlich zwischen sofortiger Berücksichtigung und Kostenbasis für die Abschreibung zu unterscheiden.
§ 10f EStG ermöglicht bei qualifizierten Aufwendungen an selbst genutzten Baudenkmalen oder Gebäuden in begünstigten Gebieten unter weiteren Voraussetzungen einen Abzug im Abschlussjahr und den neun folgenden Jahren von jeweils bis zu neun Prozent. Bemessungsgröße sind die begünstigten Aufwendungen, nicht neun Prozent des Einkommens. Erforderliche Bescheinigungen und die Voraussetzungen der verwiesenen Vorschriften müssen gesondert geprüft werden.
Verkauf und Umschuldung: Den Zusammenhang neu prüfen
Eine Umschuldung erhält einen steuerlichen Zinsabzug nicht automatisch. Der BFH beschreibt für nachträgliche Zinsen auf frühere Vermietungsdarlehen unter anderem den Umgang mit dem Verkaufserlös: Reicht dieser zur Tilgung, darf eine private anderweitige Verwendung nicht einfach einen fortlaufenden Vermietungsabzug erhalten. Für nicht ablösbare Restschulden und ihre Refinanzierung können unter weiteren Voraussetzungen weiterhin Werbungskosten vorliegen (IX R 45/13).
Auch die Verwendung des Erlöses für eine neue Einkunftsquelle erfordert eine konkrete Zuordnung. Alte Finanzierung, Verkaufserlös, Restschuld und neues Objekt müssen gemeinsam betrachtet werden. Aus „früher einmal vermietet“ folgt keine unbegrenzte Abzugsmöglichkeit.
Eine Vorfälligkeitsentschädigung wegen vorzeitiger Ablösung zur lastenfreien Veräußerung ist nach BFH IX R 42/13 keine Werbungskostenposition der bisherigen Vermietung. Bei einem steuerbaren Verkauf kann dagegen ihre Einordnung als Veräußerungskosten zu prüfen sein. Vermische diese Frage nicht mit laufenden Zinsen auf eine verbleibende Restschuld.
Vor der Finanzierung diese Unterlagen zusammentragen
Ein guter Finanzierungsordner trennt Objektkosten, Darlehen und Nutzung. Bitte die Bank um nachvollziehbare Zins- und Tilgungsangaben; halte bei gemischter Nutzung die Zahlungswege fest. Besprich offene Zuordnungen vor Kauf, Umbau oder Umschuldung mit einer steuerlich qualifizierten Beratung.
Auch der vermeintliche Tipp, Grundstück und Bauvertrag nur getrennt abzuschließen, bietet keine sichere Grunderwerbsteuerersparnis. Der BFH bestätigt, dass ein objektiv sachlicher Zusammenhang die Baukosten in die Bemessungsgrundlage einbeziehen kann — auch ohne rechtswirksames Bauangebot zum Zeitpunkt des Grundstückskaufs (II B 6/21).
| Unterlage | Welche Frage sie beantwortet |
|---|---|
| Kaufvertrag und Kaufpreisaufteilung | Was entfällt auf Gebäude, Boden und einzelne Einheiten? |
| Darlehensvertrag und Jahresabrechnung | Welche Beträge sind Zinsen, Tilgung und weitere Kosten? |
| Rechnungen und Kontoauszüge | Welche Leistung wurde mit welchen Mitteln bezahlt? |
| Mietverträge / Nutzungsnachweise | Wie und seit wann wird das Objekt genutzt? |
| Baumaßnahmen und Bescheinigungen | Welche Sonderregeln oder Kostenkategorien kommen infrage? |
| Verkaufsabrechnung / Umschuldung | Wohin floss der Erlös und welche Restschuld blieb? |
Häufige Fragen
Kann ich meine gesamte monatliche Kreditrate absetzen?
Die Rate muss in Zinsen und Tilgung getrennt werden. Ein möglicher Zinsabzug hängt von Nutzung und tatsächlicher Mittelverwendung ab. Die Gebäudeabschreibung folgt einer eigenen Berechnung.
Brauche ich bei gemischter Nutzung immer zwei Kredite?
Es gibt keine allgemeine Pflicht zu zwei Darlehen als Voraussetzung für jeden anteiligen Zinsabzug. Kosten und Geldfluss müssen jedoch sachgerecht zugeordnet werden; getrennte Zahlungswege können dafür wichtig sein.
Ist eine Vorfälligkeitsentschädigung immer absetzbar?
Nein. Bei Ablösung zur lastenfreien Veräußerung ist sie grundsätzlich dem Verkauf und nicht der bisherigen Vermietung zuzuordnen. Die konkrete steuerliche Folge ist gesondert zu prüfen.
QUELLEN & STAND