DEIN KURZCHECK
Das ist wichtig.
Hausgeld kann Betriebskosten, Verwaltung und Rücklagen enthalten; nicht alles darf auf Mieter umgelegt werden.
WEG-Abrechnung und Mietabrechnung haben unterschiedliche Rechtsgrundlagen.
Kostenart, Vereinbarung, Verteilung und Belege zusammen prüfen.
Hausgeld: das Budget der Eigentümergemeinschaft
Mit Hausgeld ist üblicherweise die Zahlung eines Eigentümers an die Gemeinschaft gemeint. § 28 WEG regelt Beschlüsse über Vorschüsse zur Kostentragung und Rücklagen sowie später über Nachschüsse oder die Anpassung der beschlossenen Vorschüsse. Der Wirtschaftsplan liefert dafür voraussichtliche Einnahmen und Ausgaben.
Die Zahlung ist weder eine Kaltmiete noch automatisch eine umlagefähige Betriebskostenposition. Verwaltung und Erhaltungsrücklage können Teil des Gemeinschaftsbudgets sein. Kosten der eigenen Einheit, persönliche Verträge oder eine Finanzierung können zusätzlich anfallen.
Auch eine schuldenfreie Immobilie verursacht laufende Kosten. Die Rückzahlung des Kredits macht einen bisherigen Besitzer nicht erst zum Eigentümer; Eigentum und Kreditbelastung sind verschiedene Fragen.
Betriebskosten: laufender Gebrauch statt Verwaltung und Reparatur
§ 1 BetrKV beschreibt laufend entstehende Kosten des Grundstücks und bestimmungsgemäßen Gebrauchs. Verwaltung sowie Instandhaltung und Instandsetzung sind ausdrücklich ausgeschlossen. § 2 nennt die einzelnen Kostenarten.
Ob der Mieter Betriebskosten trägt, hängt zunächst von der Vereinbarung nach § 556 BGB ab. Eine Position im Hausgeld wird nicht allein durch ihre Aufnahme in die WEG-Abrechnung zur Mietnebenkostenforderung.
| Kostenbeispiel | Einordnung für den Mietkostencheck | Was du prüfen solltest |
|---|---|---|
| Wasser, Müll, Gemeinschaftsbeleuchtung | Mögliche laufende Betriebskosten | Vereinbarung, tatsächliche Leistung und Verteilung |
| Garten- oder Treppenhauspflege | Mögliche Betriebskosten | Umfang, Flächen, Zeitraum und Doppelansätze |
| Gebäudeversicherung | Mögliche Betriebskosten nach § 2 Nummer 13 | Versicherte Risiken und zugehörige Kosten |
| Verwalterhonorar und Verwaltungsarbeit | Keine Betriebskosten nach § 1 Absatz 2 | Nicht als Mietbetriebskosten übernehmen |
| Reparatur und Erhaltungsrücklage | Keine Mietbetriebskosten | Eigentümerbudget und laufende Betriebskosten trennen |
| Gemischte Hauswartrechnung | Tätigkeiten getrennt beurteilen | Reparatur- und Verwaltungsanteile aussondern |
Hauswart, Wartung und Kabel: genauer hinsehen
§ 2 Nummer 14 BetrKV schließt beim Hauswart die dort genannten Instandhaltungs-, Reparatur-, Erneuerungs-, Schönheitsreparatur- und Verwaltungsarbeiten aus. Werden bestimmte Arbeiten durch den Hauswart erledigt, dürfen entsprechende Arbeitskosten nicht nochmals in den genannten anderen Positionen angesetzt werden.
Die Überschrift „Wartung“ beweist allein keine Umlagefähigkeit aller Rechnungsbestandteile. Regelmäßige Prüf- oder Pflegeleistungen können von Reparaturen und Ersatzteilen zu unterscheiden sein. Lass gemischte Rechnungen nachvollziehbar aufschlüsseln.
Bei Antennen- und Kabelanlagen ist das Datum wichtig: Die in § 2 Nummer 15 genannten früheren zusätzlichen Kabel- und Grundgebühren waren dort nur bis 30. Juni 2024 erfasst. Danach nicht die alte Sammelumlage unverändert fortschreiben. Andere dort genannte Kosten und ein Glasfaserbereitstellungsentgelt haben eigene Voraussetzungen; nicht jede Telekommunikationsrechnung gehört auf die Mietabrechnung.
Zwei Verteilungsfragen: Eigentümer und Mieter
Für Gemeinschaftskosten ist § 16 WEG ein Ausgangspunkt. Er enthält die Verteilung nach Miteigentumsanteilen und Möglichkeiten abweichender Beschlüsse. Nicht jede Kostenposition muss deshalb mit demselben Schlüssel verteilt sein.
Für Mietbetriebskosten ist § 556a BGB zu prüfen. Besonders wichtig bei einer vermieteten Eigentumswohnung: Haben die Vertragsparteien nichts anderes vereinbart, sieht Absatz 3 grundsätzlich den jeweils zwischen Eigentümern geltenden Maßstab vor. Widerspricht er billigem Ermessen, verweist die Vorschrift auf Absatz 1.
Verbrauchsabhängige Kosten und andere spezielle Vorschriften müssen zusätzlich berücksichtigt werden. Dieser Überblick berechnet keine vollständige Heizkosten- oder CO₂-Kostenabrechnung. Weder „immer Wohnfläche“ noch „WEG-Schlüssel gilt nie für Mieter“ ist eine passende Kurzregel.
Eigenes Beispiel: 300 Euro Hausgeld sind nicht 300 Euro Mietnebenkosten
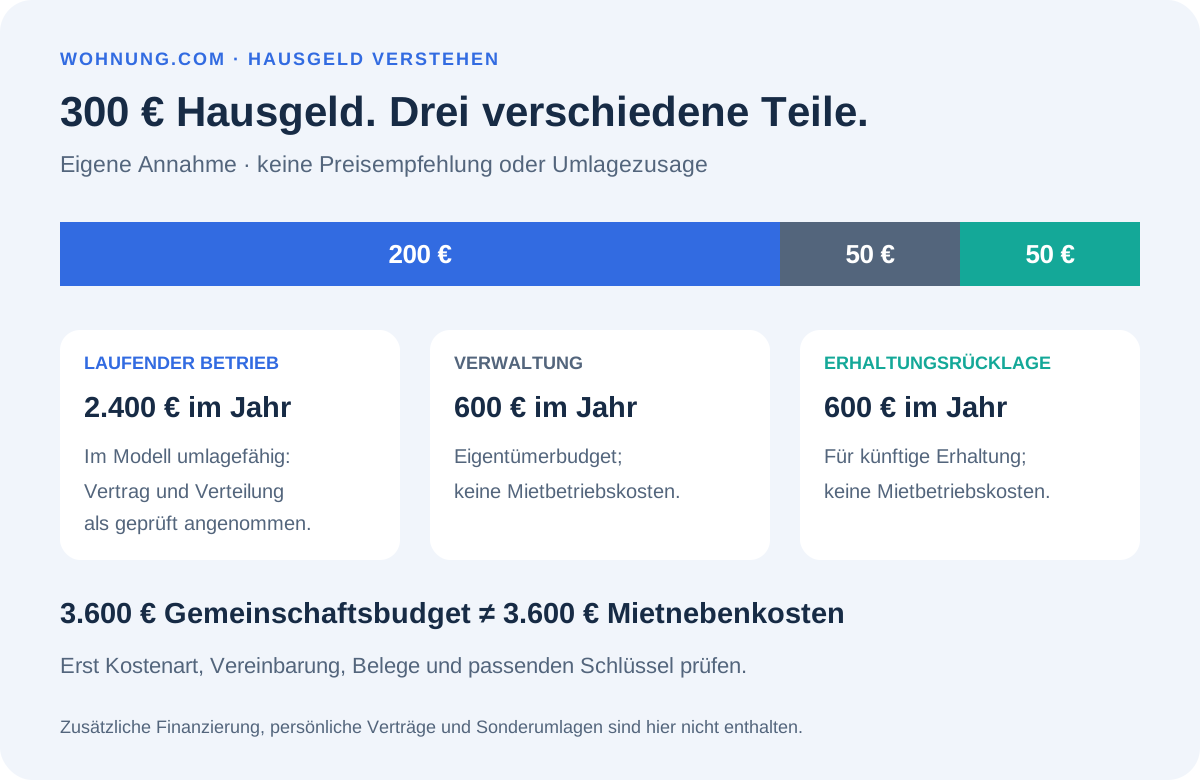
Frei angenommenes Jahresbudget für eine Einheit: 2.400 € Betriebskosten, 600 € Verwaltung und 600 € Rücklagenzuführung. Für das Beispiel nehmen wir an, dass die 2.400 € nach Kostenart, Vereinbarung und Verteilung tatsächlich auf den Mieter entfallen. Diese Voraussetzung muss bei realen Unterlagen zuerst geprüft werden.
Das Gemeinschaftsbudget ergibt 3.600 € jährlich beziehungsweise 300 € monatlich. Die angenommenen Mietbetriebskosten betragen 2.400 € jährlich beziehungsweise 200 € monatlich. Verwaltung und Rücklagenzuführung ergeben zusammen 100 € monatlich für das Eigentümerbudget.
Die tatsächlichen Jahreskosten können von Vorschüssen abweichen. Kreditzahlungen, persönliche Verträge, weitere Reparaturen und Sonderumlagen sind hier nicht enthalten. Das Beispiel ist keine Preisempfehlung und keine steuerliche Gewinnrechnung.
| Eigene Modellposition | Jährlich | Monatlich | Im angenommenen Mietkostenanteil |
|---|---|---|---|
| Geprüfte Betriebskosten | 2.400 € | 200 € | Ja, nur nach den Modellvoraussetzungen |
| Verwaltung | 600 € | 50 € | Nein |
| Erhaltungsrücklage | 600 € | 50 € | Nein |
| Gesamtes Hausgeldmodell | 3.600 € | 300 € | Nicht als Ganzes weiterreichen |
Unterlagen: Wirtschaftsplan, Jahresabrechnung und Vermögensbericht
§ 28 WEG unterscheidet Wirtschaftsplan, Jahresabrechnung und Vermögensbericht. Nach Jahresende werden Nachschüsse beziehungsweise Anpassungen beschlossen; der Vermögensbericht zeigt unter anderem den Rücklagenstand. Diese Informationen erfüllen unterschiedliche Zwecke.
Eigentümer können nach § 18 Absatz 4 WEG Einsicht in Verwaltungsunterlagen verlangen. Mieter haben nach § 556 Absatz 4 BGB ein Belegeinsichtsrecht zur Betriebskostenabrechnung; der Vermieter darf die Belege elektronisch bereitstellen. Das ist nicht derselbe Zugang zu allen Gemeinschaftsunterlagen.
Bei vereinbarten Betriebskostenvorauszahlungen ist jährlich abzurechnen. § 556 Absatz 3 enthält die Zwölfmonatsfrist nach Ende des Abrechnungszeitraums für die Mitteilung sowie eine eigene Einwendungsfrist nach Zugang, jeweils mit den gesetzlichen Ausnahmen. Nicht den WEG-Abrechnungszeitpunkt ungeprüft als Mietfrist übernehmen.
| Dokument | Prüffrage | Nachvollziehbarer Abgleich |
|---|---|---|
| Wirtschaftsplan und Vorschussbeschluss | Welche Zahlungen sind vorgesehen? | Kosten und Rücklagen getrennt |
| Jahresabrechnung und Beschluss | Welche Einnahmen und Ausgaben wurden erfasst? | Zeitraum, Belege und Verteilung |
| Vermögensbericht | Welche Mittel und Rücklagen sind vorhanden? | Rücklagenstand statt bloßer Vorschusssumme |
| Mietbetriebskostenabrechnung | Was entfällt nach Vertrag auf den Mieter? | Umlagefähige Kosten und Vorauszahlungen |
Verwalter und Beirat: Aufgaben richtig zuordnen
Der Verwaltungsbeirat unterstützt und überwacht nach § 29 WEG den Verwalter. Wirtschaftsplan und Jahresabrechnung sollen vor den betreffenden Beschlüssen geprüft und mit einer Stellungnahme versehen werden. Ein Beirat ist nicht schon kraft dieser Funktion allgemeiner Außenvertreter der Gemeinschaft.
§ 9b WEG regelt grundsätzlich die Vertretung durch den Verwalter und benennt Sonderfälle sowie die Vertretung gegenüber dem Verwalter. Ohne Verwalter vertreten die Eigentümer die Gemeinschaft gemeinschaftlich. Rollen, Beschlüsse und Vollmachten konkret prüfen, statt jeden Auftrag dem Beirat zuzuordnen.
Eine Software oder ein externer Dienstleister garantiert keine richtige Abrechnung. Entscheidend bleiben vollständige Leistungsangaben, Belege, rechtliche Zuordnung und passende Schlüssel.
Rücklage und Rechnungscheck: früh konkret werden
§ 19 Absatz 2 Nummer 4 WEG nennt eine angemessene Erhaltungsrücklage. Eine allgemeine starre Mindest- oder Höchstzahlung für jede WEG lässt sich daraus nicht ableiten. Gebäudezustand, geplante Maßnahmen, vorhandene Mittel und Beschlüsse gehören zur Planung.
Eine Rücklage ist keine Garantie gegen Sonderumlagen. Prüfe größere Angebote vor der Beauftragung: Welche Flächen und Mengen sind enthalten, welche Arbeiten fehlen und wie sind Kosten verteilt? Eine Gartenrechnung ohne Flächenangabe braucht beispielsweise eine konkrete Erläuterung.
- Kostenart: laufender Betrieb, Verwaltung oder Erhaltung?
- Leistung: Fläche, Menge, Zeitraum und Umfang nachvollziehbar?
- Verteilung: passende Vereinbarung oder Beschlussgrundlage?
- Abrechnung: Vorauszahlungen und Belege vollständig berücksichtigt?
- Doppelansatz: dieselbe Arbeit bereits beim Hauswart oder Dienstleister enthalten?
Häufige Fragen
Darf das gesamte Hausgeld auf Mieter umgelegt werden?
Nein. Kostenart, Vereinbarung und Verteilung prüfen; Verwaltung und Rücklagenzuführung sind keine Mietbetriebskosten.
Gilt für vermietete Eigentumswohnungen immer die Wohnfläche?
Nein. § 556a Absatz 3 enthält bei fehlender anderer Vereinbarung eine besondere Regel zum zwischen Eigentümern geltenden Maßstab, mit einer Korrektur bei unbilligem Ermessen.
Sind alle Hauswartarbeiten umlagefähig?
Nein. Reparatur- und Verwaltungsanteile gehören nicht dazu; außerdem Doppelansätze ausschließen.
Vertritt der Beirat die Gemeinschaft immer nach außen?
Nein. Unterstützung und Überwachung nach § 29 sind von den Vertretungsregeln in § 9b WEG zu unterscheiden.
Verhindert eine Rücklage jede Sonderumlage?
Nein. Notwendige Kosten können die verfügbaren Mittel übersteigen; konkrete Planung und Beschlüsse prüfen.
QUELLEN & STAND