DEIN KURZCHECK
Das ist wichtig.
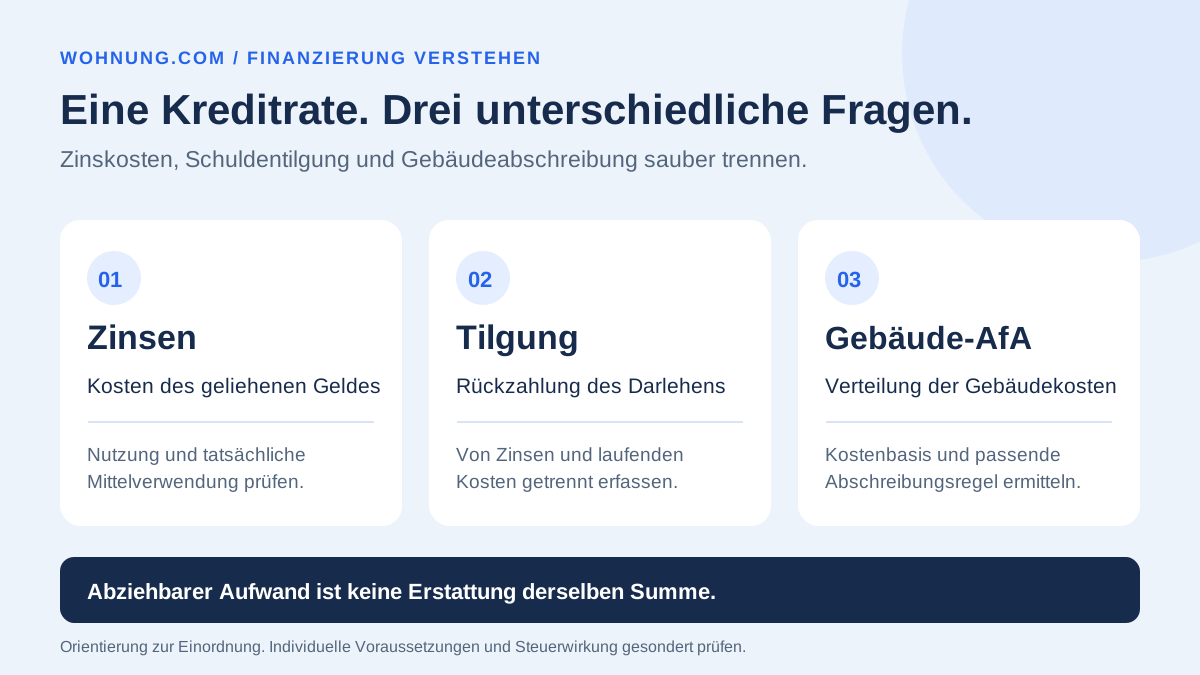
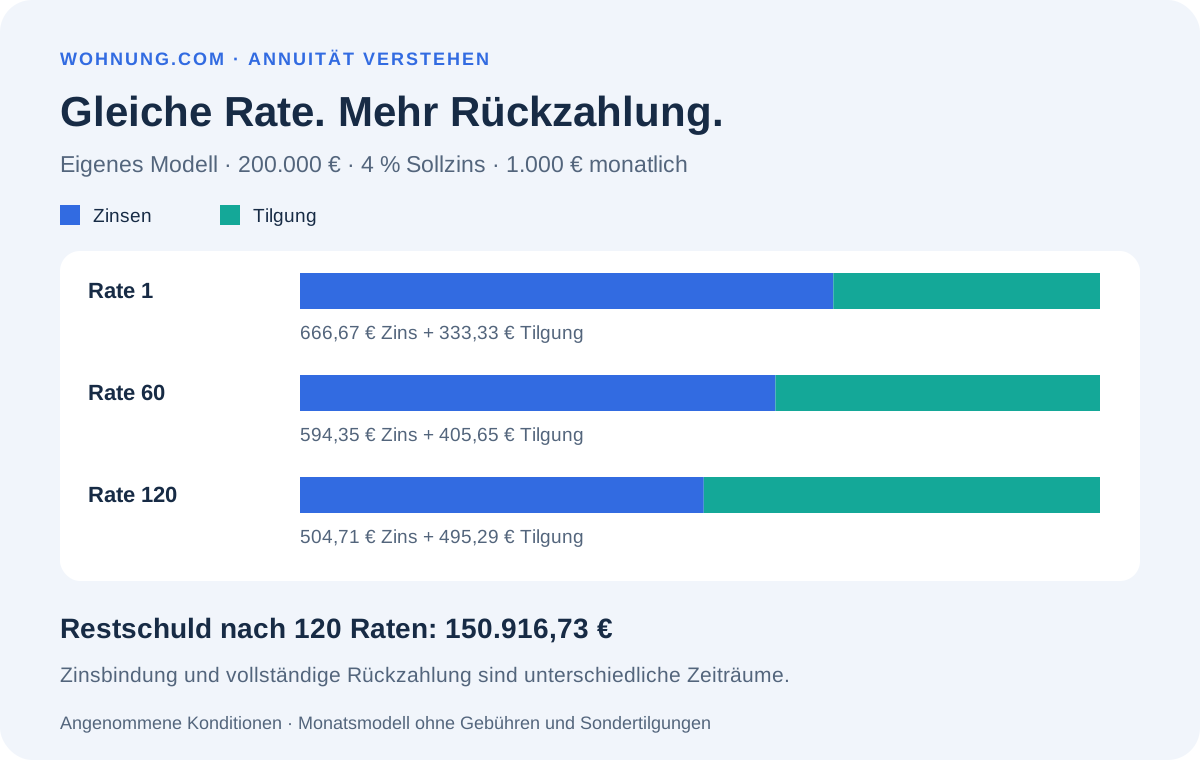
Die Rate besteht aus Zinsen und Tilgung; im festen Modell wächst der Tilgungsanteil mit sinkender Restschuld.
Zinsbindung und vollständige Rückzahlung sind unterschiedliche Zeiträume.
Nicht nur den Monatsbetrag vergleichen: Restschuld, Effektivzins, Flexibilität und Zusatzkosten mitprüfen.
Gleiche Rate, veränderte Zusammensetzung
Ein Annuitätendarlehen beschreibt eine Rückzahlungsform: Die vereinbarte Rate setzt sich aus Zins und Tilgung zusammen und bleibt im betrachteten festen Modell gleich. Die Tilgung senkt die Restschuld; bei unverändertem Sollzins fällt dadurch weniger Zins an und mehr von der Rate fließt in die Rückzahlung.
Ob monatlich gezahlt wird, wann Tilgung verrechnet wird und welche Änderungen zulässig sind, ergibt sich aus dem konkreten Vertrag. Gleichbleibende Rate bedeutet weder eine Garantie für unveränderte Haushaltskosten noch zwingend eine schuldenfreie Immobilie am Ende der Zinsbindung.
Fünf Angaben für einen nachvollziehbaren Vergleich
Darlehensbetrag, Sollzins, Rate, Zinsbindung und Restschuld gehören zusammen. Die Anfangstilgung ist nicht einfach eine jährlich unveränderte Tilgungssumme; sie beschreibt den Ausgangspunkt des Modells.
Nutze für einen Vergleich gleiche Beträge, Auszahlungstermine und Rückzahlungsannahmen. Ein günstiger wirkender Monatsbetrag kann mit langsamerer Rückzahlung verbunden sein.
| Angabe | Was sie beschreibt | Passende Rückfrage |
|---|---|---|
| Darlehensbetrag | Zu finanzierende Schuld | Passt er zum vollständigen Projektbudget? |
| Sollzins | Zins auf das in Anspruch genommene Darlehen | Für welchen Zeitraum und Betrag gilt er? |
| Rate und Anfangstilgung | Zahlung und anfänglicher Rückzahlungsanteil | Wie wird im Tilgungsplan gerechnet? |
| Zinsbindung | Dauer des vereinbarten Zinses | Welche Restschuld bleibt danach? |
| Änderungsrechte | Sondertilgung und Ratenanpassung | Was ist ausdrücklich zu welchen Bedingungen vereinbart? |
Eigenes Rechenbeispiel: 200.000 Euro, 4 Prozent Sollzins
Alle Werte sind frei angenommen und keine aktuellen Bankkonditionen: 200.000 € Darlehen, 4 % jährlicher Sollzins und 2 % anfängliche Tilgung. Die anfängliche Jahresrate beträgt 200.000 € × (4 % + 2 %) = 12.000 €, verteilt auf zwölf Monatszahlungen also 1.000 €.
Das Modell nimmt vollständige Auszahlung, monatlichen Zins von 4 % / 12 auf die jeweilige Restschuld und Zahlung am Monatsende an. Keine Gebühren, Sondertilgungen oder Ratenänderungen. Zwischenwerte werden ungerundet gerechnet, die Anzeige auf Cent gerundet; ein realer Bankplan kann andere Zinstage und Rundungsregeln verwenden.
Die erste Rate enthält rechnerisch 666,67 € Zins und 333,33 € Tilgung. Nach 120 Zahlungen bleiben rund 150.916,73 € Restschuld. Zehn Jahre Zahlungen bedeuten in diesem Modell deshalb noch keine vollständige Rückzahlung.
| Monatsrate Nr. | Zahlung | Zinsanteil | Tilgungsanteil | Rest nach Zahlung |
|---|---|---|---|---|
| 1 | 1.000,00 € | 666,67 € | 333,33 € | 199.666,67 € |
| 2 | 1.000,00 € | 665,56 € | 334,44 € | 199.332,22 € |
| 12 | 1.000,00 € | 654,24 € | 345,76 € | 195.925,85 € |
| 60 | 1.000,00 € | 594,35 € | 405,65 € | 177.900,34 € |
| 120 | 1.000,00 € | 504,71 € | 495,29 € | 150.916,73 € |
Zinsbindung endet: Restschuld und Anschlussrate prüfen
Sind bei Ende der Zinsbindung noch Schulden vorhanden, brauchst du eine passende weitere Finanzierung oder Mittel zur Ablösung. Der dann angebotene Zins ist keine sichere Fortsetzung der ersten Konditionen.
Zusätzliches freies Anschlussmodell: Auf die Restschuld von 150.916,73 € werden 6 % Sollzins und 2 % anfängliche Tilgung angenommen. Das ergibt rund 1.006,11 € monatlich. Das ist keine Zinsprognose und keine Empfehlung für eine bestimmte Tilgung; andere Zinssätze und Rückzahlungsziele verändern den Betrag.
Vergleiche verbleibende Schuld, gewünschtes Rückzahlungsende und Haushaltsbelastung. Eine pauschale Regel „bei hohen Zinsen kurz, bei niedrigen lang“ ersetzt diese Entscheidung nicht. Eine höhere Anfangstilgung beschleunigt im sonst gleichen Modell die Rückzahlung, muss aber zur verfügbaren Liquidität passen.
Effektivzins und Zusatzkosten: Nicht nur die Rate ansehen
§ 16 PAngV regelt den effektiven Jahreszins für Verbraucherdarlehen. Er bezieht die nach den gesetzlichen Regeln maßgeblichen Kosten ein und arbeitet mit vorgegebenen Annahmen. Der Sollzins allein ist deshalb kein vollständiger Preisvergleich.
Die Vorschrift nennt einzubeziehende Kosten sowie Ausnahmen, darunter Notarkosten und bestimmte Grundbuchgebühren. Prüfe zusätzlich Auszahlungsbedingungen, mögliche Bereitstellungszinsen und Nebenleistungen. Ob und wann eine konkrete Kostenposition anfällt, muss im Angebot erkennbar sein.
Dieser Ratgeber setzt weder einen allgemeinen Bereitstellungszinssatz noch eine feste Anzahl kostenloser Monate voraus. Lass die Beträge und den angenommenen Auszahlungsplan konkret erläutern.
| Kosten- oder Vertragsfrage | Im Angebot kontrollieren | Nicht gleichsetzen |
|---|---|---|
| Effektiver Jahreszins | Berechnungsannahmen und eingeschlossene Kosten | Sollzins allein mit Gesamtpreis |
| Auszahlung | Abrufzeitraum und Voraussetzungen | Zusage mit sofort verfügbarer Liquidität |
| Bereitstellung | Beginn, Betrag und Berechnungsbasis | Ein allgemeines Beispiel mit dem eigenen Vertrag |
| Nebenleistungen | Pflicht oder freiwillig, Umfang und Preis | Zusatzleistung mit sicherem Nutzen |
| Sondertilgung | Höhe, Zeitpunkt und Bedingungen | Wunsch nach Extra-Zahlung mit vereinbartem Recht |
Sondertilgung und Kündigung: Vertrag und Gesetz unterscheiden
Eine vereinbarte Sondertilgung ist von einer sonstigen vorzeitigen Ablösung zu unterscheiden. § 500 Absatz 2 BGB enthält für gebundene Immobiliar-Verbraucherdarlehen besondere Voraussetzungen zur vorzeitigen Erfüllung während der Sollzinsbindung.
§ 502 behandelt eine mögliche Vorfälligkeitsentschädigung und gesetzliche Ausschlüsse. Die dortigen Prozentobergrenzen für Allgemein-Verbraucherdarlehen sind nicht einfach die Obergrenze jeder Immobilienfinanzierung. Eine konkrete Forderung mit Vertrag und Berechnung prüfen.
§ 489 Absatz 1 Nummer 2 erlaubt die Kündigung nach zehn Jahren seit vollständigem Empfang mit sechs Monaten Frist. Wird später eine neue Vereinbarung über Rückzahlungszeit oder Sollzins getroffen, ersetzt deren Zeitpunkt den Empfangszeitpunkt. Nicht pauschal zehn Jahre ab Unterschrift rechnen; Absatz 3 enthält zudem eine Rückzahlungsvorgabe nach Wirksamwerden.
Dieser Überblick berechnet keinen individuellen Kündigungstermin oder eine bestimmte Entschädigung. Eine vollständige kostenlose Ablösung ist nicht schon durch die Überschrift „Annuitätendarlehen“ zugesagt.
Andere Rückzahlungsmodelle: Belastung und Risiko vergleichen
Beim Tilgungsdarlehen bleibt im Grundmodell der Tilgungsbetrag gleich und die Gesamtzahlung sinkt mit dem Zinsanteil. Bei einer endfälligen Finanzierung erfolgt während des betrachteten Zeitraums keine laufende Rückzahlung der Kreditschuld; die Ablösung am Ende muss gesondert gesichert sein.
Ein zusätzliches Sparprodukt, eine Versicherung oder ein Fonds ist keine automatische Tilgungsgarantie. Zahlungsströme, Kosten und Annahmen über die spätere Ablösung zusammen betrachten. Eine steuerliche Vorteilhaftigkeit wird hier nicht pauschal behauptet.
Dein Angebotscheck: Plan und Vertrag zusammen lesen
Lege Kreditangebot, vorvertragliche Informationen, Tilgungsplan und die zugehörigen Bedingungen nebeneinander. Stimmen Betrag, Sollzins, Rate, Zinsbindungsende und Restschuld überein? Sind zusätzliche Zahlungen und Kosten klar beschrieben?
Halte konkrete Rückfragen fest, etwa zu abweichenden Auszahlungsterminen, Bereitstellung oder einer nur mündlich genannten Sondertilgung. Ein rechnerisch stimmiger Tilgungsplan entscheidet noch nicht, ob die Finanzierung langfristig zum Haushalt passt.
Häufige Fragen
Bleibt die Tilgung jeden Monat gleich?
Im festen Annuitätenmodell bleibt die Gesamtzahlung gleich. Der Tilgungsanteil steigt, wenn die Restschuld und damit der Zinsanteil sinken.
Ist nach zehn Jahren Zinsbindung automatisch alles bezahlt?
Nein. Restschuld und Zinsbindung sind unterschiedliche Größen; den Tilgungsplan prüfen.
Sind vier Prozent im Beispiel aktuelle Marktzinsen?
Nein. Alle Konditionen sind frei angenommen, um den Rechenweg zu zeigen.
Beginnt die Zehnjahresfrist aus § 489 stets bei der Unterschrift?
Nein. Vollständiger Empfang und mögliche spätere Vereinbarungen sind nach der Vorschrift zu beachten.
Kann ich jede Sonderzahlung kostenlos leisten?
Vertragliche Sondertilgungsrechte, gesetzliche Voraussetzungen und mögliche Kosten gesondert prüfen.
QUELLEN & STAND