DEIN KURZCHECK
Das ist wichtig.
Beim linearen Tilgungsdarlehen bleibt der Rückzahlungsbetrag gleich; die Gesamtzahlung enthält zusätzlich Zinsen.
Sinkende Raten setzen im gezeigten Modell unveränderten Zins und planmäßige Rückzahlung voraus.
Vergleiche dieselbe Kreditsumme und Rückzahlungsdauer und prüfe besonders die Belastung am Anfang.
Tilgung und Rate: zwei verschiedene Beträge
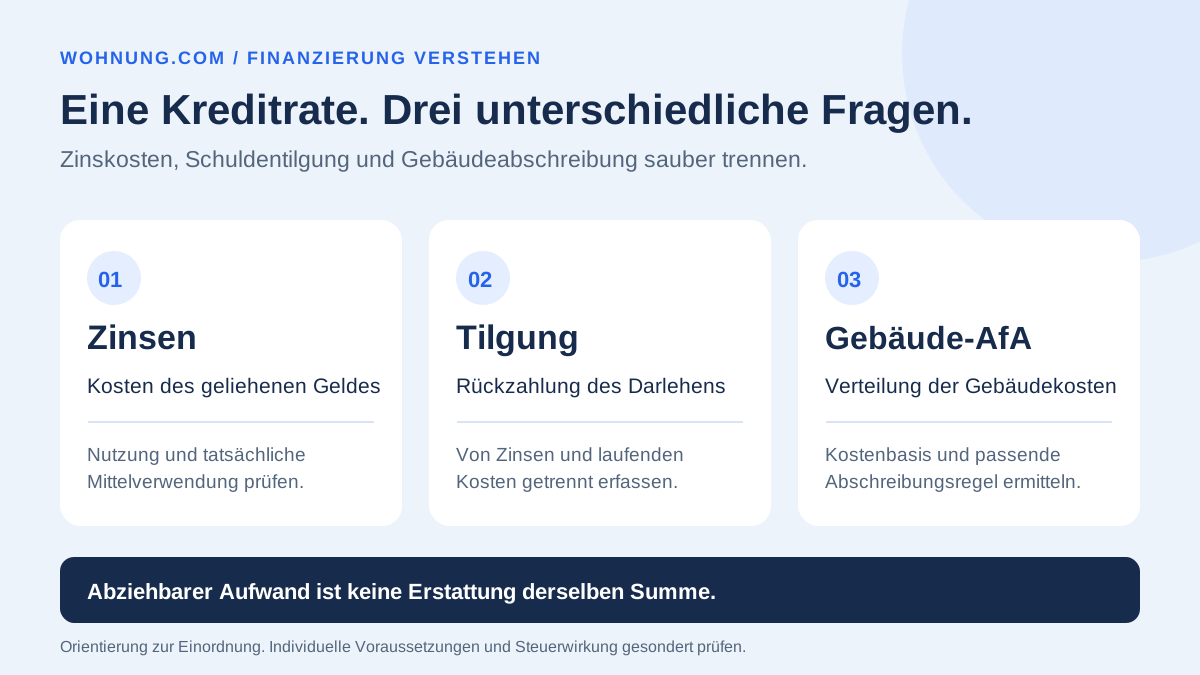
Ein Tilgungsdarlehen mit linearer Rückzahlung verteilt die Kreditschuld auf gleich große Tilgungsbeträge. Zusätzlich fallen Zinsen auf die jeweils noch offene Schuld an. Die Rate ist die Summe aus beiden Beträgen.
§ 488 BGB unterscheidet die Rückzahlung des Darlehens von geschuldeten Zinsen. Für den konkreten Zahlungsplan sind Vertrag und Abrechnung maßgeblich. „1.000 Euro Tilgung“ bedeutet deshalb nicht automatisch „1.000 Euro Monatszahlung“.
Bei unverändertem Zins sinkt der Zinsbetrag mit der Restschuld. Die Gesamtzahlung wird kleiner, obwohl der Tilgungsbetrag gleich bleibt. Bei Zinsänderungen, abweichender Auszahlung oder Zahlungsausfällen lässt sich dieser Verlauf nicht unverändert fortschreiben.
So liest du das Kreditangebot
Darlehensbetrag, Zahl der Rückzahlungen und Zinsberechnung müssen zusammenpassen. Im einfachen Modell ist der Tilgungsbetrag die Kreditsumme geteilt durch die Anzahl der Tilgungszahlungen.
| Angabe | Bedeutung | Was du klären solltest |
|---|---|---|
| Darlehensbetrag | Ausgangspunkt der Rückzahlung | Vollständige oder gestaffelte Auszahlung? |
| Tilgungsbetrag | Rückzahlung ohne Zinsen | Konstant, veränderbar oder mit Schlussbetrag? |
| Sollzins und Bindung | Preis und Zeitraum der Zinsvereinbarung | Gilt der Zins bis zur vollständigen Rückzahlung? |
| Zahlungsrhythmus | Zeitpunkt der Belastung | Monatlich oder jährlich; wann wird verrechnet? |
| Kosten und Flexibilität | Zusätzliche Vertragsbedingungen | Effektivzins, Gebühren und Sondertilgungsrecht? |
Nachgerechnet: 120.000 Euro in 120 Monaten
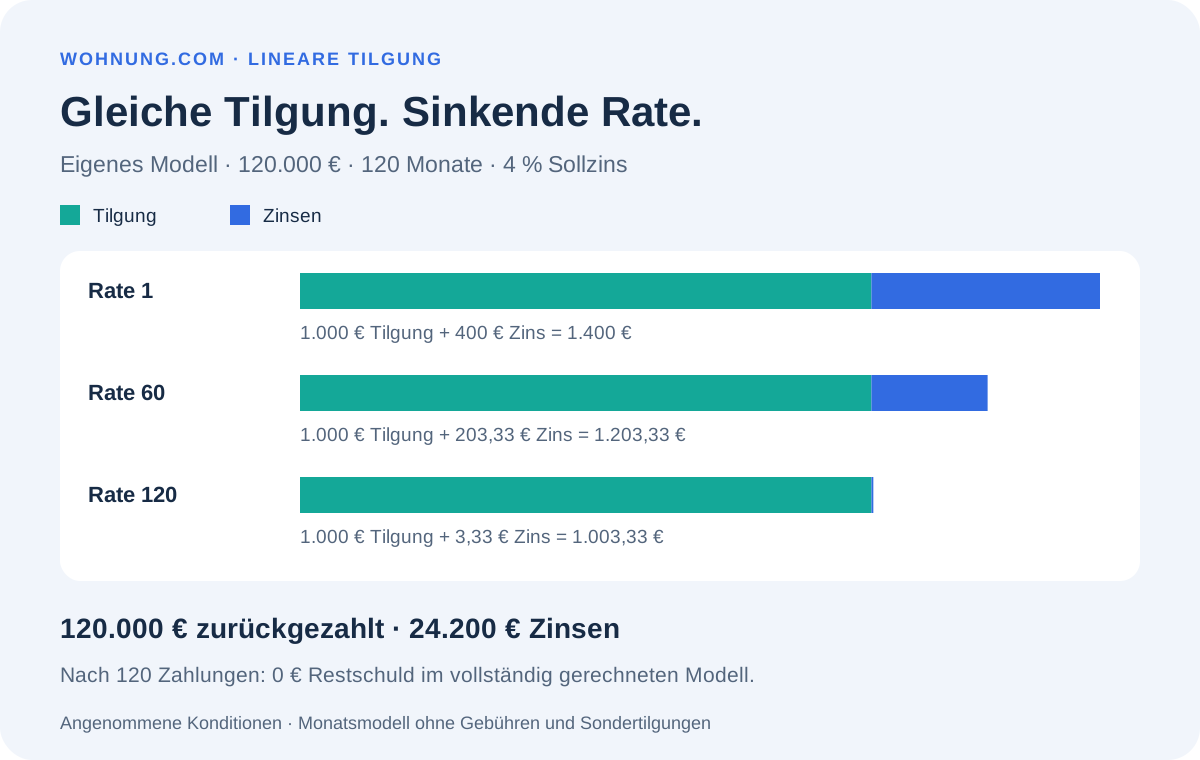
Frei angenommenes Beispiel, keine aktuellen Bankkonditionen: 120.000 € Kreditsumme, 120 Monatszahlungen und 4 % jährlicher Sollzins für den gesamten Zeitraum. Daraus folgen jeden Monat 1.000 € Tilgung.
Wir rechnen mit vollständiger Auszahlung, monatlichem Zins von 4 % / 12 auf die Restschuld vor der Zahlung und Zahlung am Monatsende. Gebühren, Sondertilgungen und Zinswechsel sind nicht enthalten. Zwischenwerte bleiben ungerundet; angezeigt werden Cent. Ein Bankplan kann andere Zinstage und Rundungen verwenden.
Die erste Zahlung beträgt 1.400 €: 1.000 € Tilgung plus 400 € Zins. Danach beträgt die Restschuld 119.000 €. Der gezahlte Zins wird im Modell nicht zur verbleibenden Kreditschuld addiert.
| Monat | Tilgung | Zins | Gesamtzahlung | Rest nach Zahlung |
|---|---|---|---|---|
| 1 | 1.000,00 € | 400,00 € | 1.400,00 € | 119.000,00 € |
| 2 | 1.000,00 € | 396,67 € | 1.396,67 € | 118.000,00 € |
| 12 | 1.000,00 € | 363,33 € | 1.363,33 € | 108.000,00 € |
| 60 | 1.000,00 € | 203,33 € | 1.203,33 € | 60.000,00 € |
| 120 | 1.000,00 € | 3,33 € | 1.003,33 € | 0,00 € |
Fairer Vergleich mit dem Annuitätendarlehen
Beim Annuitätendarlehen bleibt im festen Modell die Gesamtzahlung gleich und der Tilgungsanteil wächst. Beim linearen Tilgungsdarlehen bleibt die Tilgung gleich. Für einen sinnvollen Vergleich verwenden wir denselben Betrag, denselben Zins und dasselbe Ende der vollständigen Rückzahlung.
Zusätzliches eigenes Vergleichsmodell: 120.000 €, 4 % Sollzins, monatliche Zahlung am Monatsende und vollständige Rückzahlung nach 120 Monaten. Die konstante Annuität wird mit K × j / (1 − (1 + j)⁻ⁿ) berechnet: K = 120.000, j = 0,04 / 12, n = 120. Auch hier sind Zusatzkosten nicht enthalten.
Die geringere Zinssumme der linearen Variante in diesem Vergleich entsteht durch die frühere Rückzahlung größerer Beträge. Dafür ist die anfängliche Zahlung höher. Andere Laufzeiten, Zinssätze, Kosten oder Sonderzahlungen verändern das Ergebnis.
| Eigenes Modell | Lineare Tilgung | Annuität |
|---|---|---|
| Erste Monatszahlung | 1.400,00 € | 1.214,94 € |
| Letzte Monatszahlung | 1.003,33 € | 1.214,94 € |
| Gesamtzins für 120 Monate | 24.200,00 € | 25.793,00 € |
| Rest nach Monat 120 | 0,00 € | 0,00 € |
Sinkende Rate bedeutet nicht automatisch mehr Spielraum
Prüfe zuerst, ob die höchste reguläre Belastung am Anfang in dein Haushaltsbudget passt. Berücksichtige außerdem laufende Wohnkosten, Rücklagen und Ausgaben, die nicht monatlich anfallen.
Rechne einen ungünstigeren Verlauf separat: weniger Einkommen, Reparaturen oder ein neuer Zins nach Ende der Bindung. Ein sinkender Modellbetrag garantiert weder einen früheren Ruhestand noch, dass ein späterer Einkommensrückgang tragbar ist.
Die Beschäftigungsform allein beantwortet die Frage nach der Tragbarkeit nicht. Maßgeblich sind die konkrete wirtschaftliche Situation, vertraglichen Bedingungen und die Kreditentscheidung des Anbieters.
Vertragslaufzeit, Zinsbindung und Sondertilgung getrennt prüfen
Die Dauer der Zinsbindung ist nicht automatisch die Dauer bis zur Schuldenfreiheit. Endet die Bindung vorher, sind Restschuld und weitere Konditionen gesondert zu planen. Eine lineare Rückzahlung beseitigt dieses Risiko nicht.
Sondertilgungen oder Änderungen der regulären Rückzahlung nicht allein aus der Produktbezeichnung ableiten. Lass dir schriftlich erklären, ob zusätzliche Zahlungen möglich sind, was sie kosten und wie sich der Zahlungsplan verändert.
Vergleiche den effektiven Jahreszins und die im Angebot ausgewiesenen Kosten anhand gleicher Annahmen. Ein rechnerisch passender Tilgungsplan prüft weder alle Vertragsklauseln noch deine individuelle Finanzierbarkeit.
Tilgung ist keine Abschreibung
Die Rückzahlung eines Darlehens reduziert eine Schuld. Die Absetzung für Abnutzung betrifft nach § 7 Absatz 1 EStG dagegen die Verteilung maßgeblicher Anschaffungs- oder Herstellungskosten über die Nutzung eines Wirtschaftsguts zur Einkünfteerzielung. Es sind unterschiedliche Vorgänge.
Aus einer Tilgungszahlung entsteht deshalb nicht allein eine AfA. Ob und wie Zinsen, Gebäudekosten oder andere Aufwendungen im konkreten Fall steuerlich berücksichtigt werden, hängt von Nutzung und Voraussetzungen ab. Dieser Beitrag berechnet keine individuelle Steuerersparnis.
Dein Dokumentcheck: vier konkrete Rückfragen
Nimm Angebot und Tilgungsplan zusammen zur Hand. Markiere Beträge und Begriffe, die sich nicht nachvollziehen lassen. Konkrete Rückfragen helfen mehr als die allgemeine Frage, ob das Darlehen „günstig“ ist.
- Ist der ausgewiesene Betrag reine Tilgung oder die gesamte Zahlung einschließlich Zinsen?
- Welche Restschuld steht nach jeder Zahlung und am Ende der Zinsbindung im Plan?
- Welche Kosten fehlen im Modell, sind aber laut Angebot oder Vertrag zu zahlen?
- Was passiert bei Sonderzahlung, Zinswechsel oder verzögerter Auszahlung?
Häufige Fragen
Bleibt beim Tilgungsdarlehen die Monatsrate gleich?
Im linearen Grundmodell bleibt die Tilgung gleich. Bei festem Zins und planmäßiger Rückzahlung sinkt die Gesamtzahlung mit dem Zinsanteil.
Warum wird der erste Zins nicht zur Restschuld addiert?
Im gezeigten Modell wird er mit der Rate bezahlt. Die Restschuld sinkt um die Tilgung; der Zins ist zusätzlich gezahlter Aufwand.
Ist die lineare Variante immer günstiger?
Nein. Das eigene Vergleichsmodell hat gleiche Beträge, Zinsen und Rückzahlungsdauer. Reale Kosten und Bedingungen können abweichen.
Kann ich Tilgungszahlungen als AfA absetzen?
Tilgung und AfA sind unterschiedliche Vorgänge. Aus der Rückzahlung eines Darlehens entsteht nicht allein eine Abschreibung.
Sind die vier Prozent eine aktuelle Zinsauskunft?
Nein. Es ist eine frei gewählte Rechenannahme, keine Marktangabe oder Finanzierungsempfehlung.
QUELLEN & STAND