DEIN KURZCHECK
Das ist wichtig.
Der EZB-Leitzins beeinflusst Kreditzinsen, ist aber nicht der Preis deines persönlichen Baukredits.
Vergleiche Effektivzins und Bedingungen bei gleichem Darlehensbetrag, gleicher Zinsbindung und vergleichbarer Rückzahlung.
Eine Zinsbindung schützt den vereinbarten Zinssatz für ihren Zeitraum; sie bedeutet nicht automatisch vollständige Entschuldung.
Welcher Zins steht eigentlich im Angebot?
Ein Baufinanzierungsangebot kann mehrere Prozentangaben enthalten. Prüfe, ob sie einen Sollzins, einen effektiven Jahreszins oder lediglich einen Marktvergleich bezeichnen. Erst danach lässt sich beurteilen, welche Zahl zu deiner Finanzierung gehört.
Eine niedrige Prozentzahl allein beschreibt weder deine Monatsbelastung noch die gesamte Rückzahlung. Dazu brauchst du unter anderem Darlehensbetrag, Rückzahlungsplan, Zinsbindung und die zusätzlich anfallenden Kosten.
| Begriff | Bedeutung | Deine Prüffrage |
|---|---|---|
| EZB-Leitzins | Geldpolitischer Zinssatz | Wird hier ein Marktimpuls mit meinem Kreditpreis verwechselt? |
| Sollzins | Vertraglicher Zins auf das in Anspruch genommene Darlehen | Für welchen Zeitraum und Betrag gilt er? |
| Effektiver Jahreszins | Gesetzlich definierte jährliche Kostenkennzahl | Welche Kosten und Annahmen liegen zugrunde? |
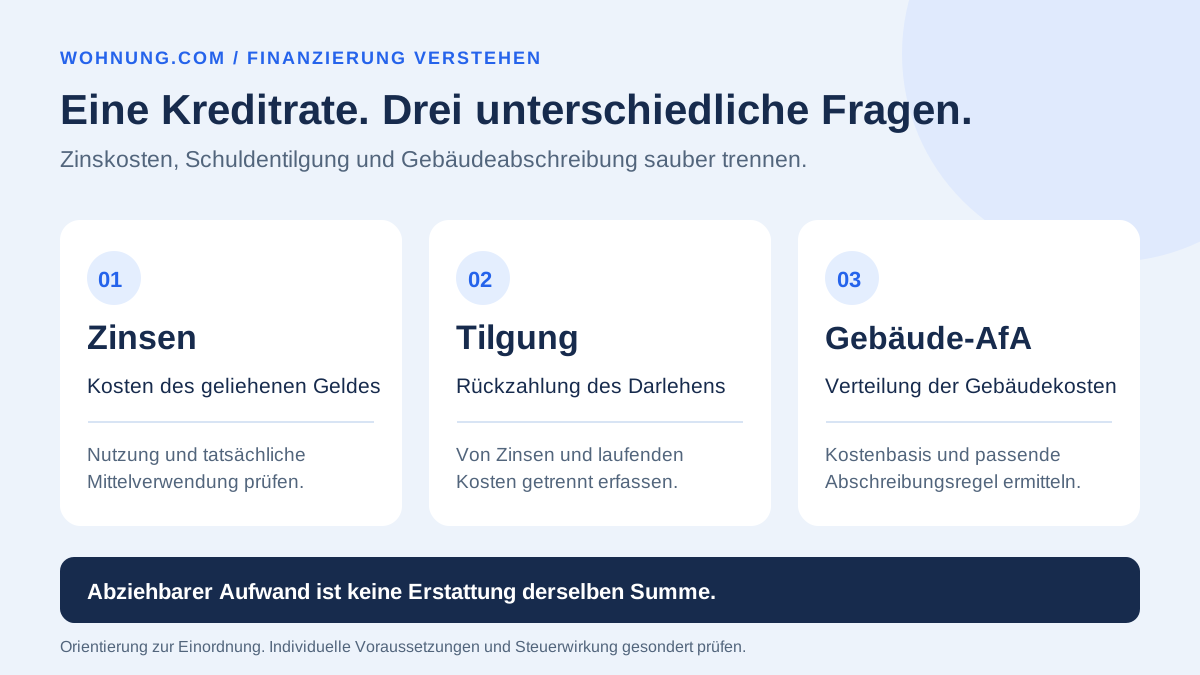
| Tilgung | Rückzahlung des Darlehenskapitals | Wie hoch ist die Rate und welche Restschuld bleibt? |
Leitzins ist nicht gleich Bauzins
Die EZB erläutert, dass ihre Leitzinsen die Kredit- und Einlagenzinsen beeinflussen, deren konkrete Höhe aber nicht selbst festlegen. Auch Kreditangebot und Kreditnachfrage spielen eine Rolle. Eine Leitzinsänderung ist deshalb kein automatischer Anspruch auf denselben Zinsabschlag in einem bestimmten Bankangebot.
Ein gebundener Sollzins verändert sich während seiner vereinbarten Bindung nicht einfach mit jeder geldpolitischen Entscheidung. Bei veränderlichen Zinsen ist dagegen die konkrete Anpassungsregel zu prüfen. Lass dir Referenzwert, Termine und Berechnungsweg erklären.
§ 505a BGB verlangt vor Abschluss eines Verbraucherdarlehensvertrags eine Kreditwürdigkeitsprüfung. Ein Berufsstatus allein garantiert weder die Zusage noch bei jeder Bank den günstigsten Zinssatz. Vergleiche tatsächliche persönliche Angebote.
Was amtliche Zinsübersichten zeigen – und was nicht
Die Bundesbank trennt Wohnungsbaukredite unter anderem nach anfänglicher Zinsbindung: variabel oder bis ein Jahr, über ein bis fünf Jahre, über fünf bis zehn Jahre sowie über zehn Jahre. Sie unterscheidet außerdem verschiedene Kosten- und Geschäftsabgrenzungen. Unterschiedliche Reihen sind nicht einfach austauschbar.
Wenn du eine Zinsübersicht als Orientierung nutzt, prüfe Datum, Land, Kreditart, Bindung und Bezeichnung der Kennzahl. Ein statistischer Wert ist kein verbindliches Angebot für deine Immobilie. Für eine Entscheidung brauchst du die aktuellen individuellen Vertragsbedingungen.
- Beobachtungszeitraum und Veröffentlichungsdatum auseinanderhalten.
- Dieselbe Kreditart und Bindung vergleichen.
- Kostenkennzahl und Geschäftsabgrenzung mitlesen.
- Marktübersicht und persönliche Konditionen getrennt ablegen.
Effektivzins: wichtig, aber kein vollständiges Kaufbudget
§ 16 PAngV regelt den effektiven Jahreszins für Verbraucherdarlehen. Er berücksichtigt insbesondere Zinsen und bestimmte weitere bekannte Kreditkosten. Die Vorschrift enthält zugleich Ausnahmen; etwa Notarkosten und Gebühren für die Eintragung der Eigentumsübertragung gehören nicht in diese Kennzahl.
Der Effektivzins ersetzt deshalb keine Gesamtkalkulation für den Immobilienkauf. Erfasse Kaufnebenkosten und weitere Ausgaben gesondert. Zwei Angebote mit ähnlichem Effektivzins können außerdem unterschiedliche Möglichkeiten für Sondertilgung, Ratenänderung oder spätere Ablösung enthalten.
Lass dir den Effektivzins und die darin berücksichtigten Kosten benennen. Die Rechenbeispiele in diesem Beitrag berechnen Startmonatsraten aus frei angenommenem Sollzins und Anfangstilgung; sie berechnen keinen Effektivzins.
Zwei Prozentpunkte mehr: Was bedeutet das für die Startmonatsrate?
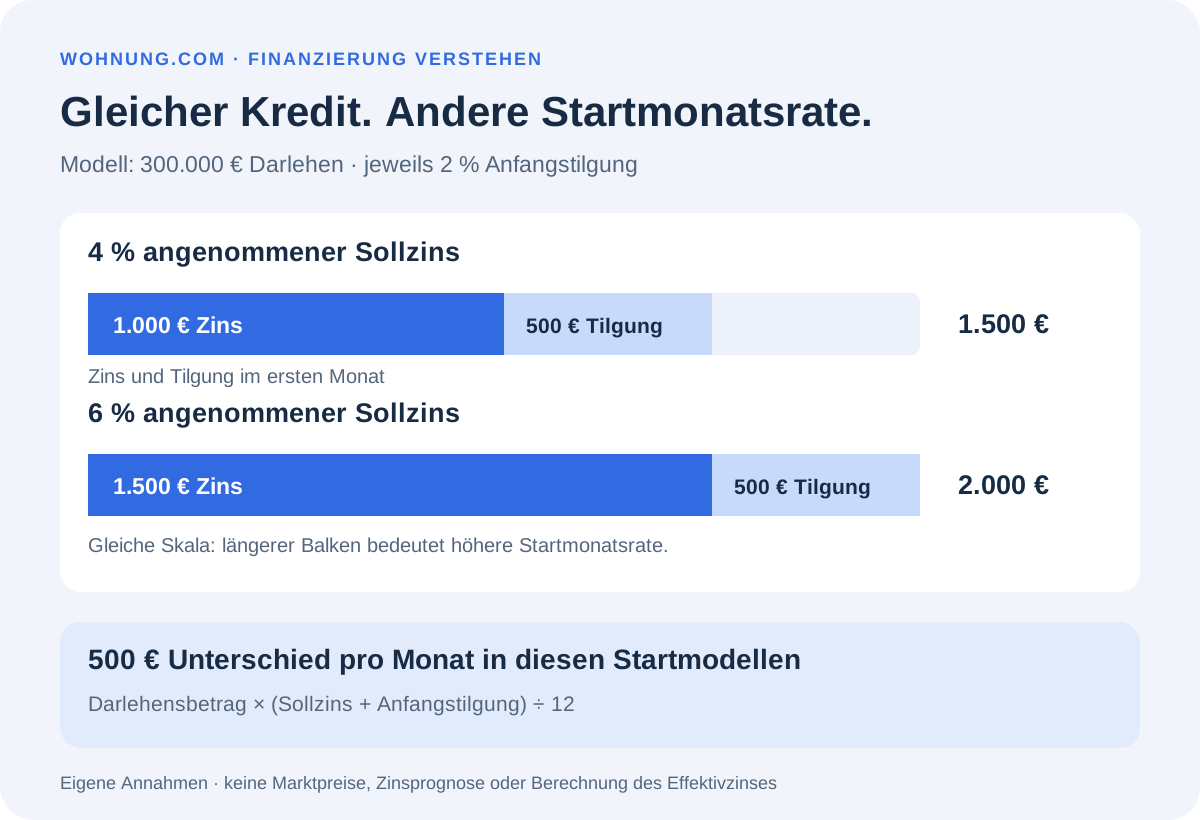
Eigenes Modell mit 300.000 € vollständig ausgezahltem Darlehen, monatlichen Zahlungen, angenommener 2-%-Anfangstilgung und einem Jahreszins, der für die Startrechnung durch zwölf geteilt wird. Es sind frei gesetzte Szenarien, keine aktuellen Bankkonditionen.
Die Startmonatsrate beträgt hier Darlehensbetrag × (Sollzins + Anfangstilgung) ÷ 12. Die Tilgung ist eine anfängliche Quote; bei einer konstanten Annuität verändert sich später die Aufteilung zwischen Zins und Tilgung.
| Startmodell | Zinsanteil im ersten Monat | Tilgungsanteil im ersten Monat | Startmonatsrate |
|---|---|---|---|
| 4 % Sollzins + 2 % Anfangstilgung | 1.000 € | 500 € | 1.500 € |
| 6 % Sollzins + 2 % Anfangstilgung | 1.500 € | 500 € | 2.000 € |
| Unterschied bei diesen Annahmen | 500 € | 0 € | 500 € |
Zinsbindung endet: Restschuld und neue Rate prüfen
Das Ende einer zehn- oder zwanzigjährigen Zinsbindung ist nicht automatisch das Ende der Rückzahlung. Lass dir einen Tilgungsplan mit der erwarteten Restschuld zum Bindungsende geben. Sondertilgungen und spätere Änderungen können das Ergebnis verändern.
Eigenes Anschlussszenario mit frei angenommenen 180.000 € verbleibendem Kapital, 6 % Sollzins und erneut 2 % Anfangstilgung: 180.000 € × 8 % ÷ 12 = 1.200 € Startmonatsrate. Die Restschuld ist hier eine gesetzte Annahme und wurde nicht aus dem vorherigen Modell abgeleitet.
Prüfe, ob solche zusätzlichen Belastungen in dein Budget passen und welche Reserven du brauchst. Eine längere Bindung kann eine andere Planbarkeit bieten; sie ist ohne den konkreten Preis und Vertrag nicht automatisch die beste Wahl.
Änderung oder Kündigung: Vertrag und gesetzliche Regeln beachten
Ein gesunkener Marktzins bedeutet nicht, dass ein laufender gebundener Vertrag jederzeit folgenlos beendet werden kann. § 489 BGB regelt bestimmte Kündigungsrechte; darunter grundsätzlich nach zehn Jahren ab vollständigem Empfang mit sechs Monaten Frist. Eine spätere neue Vereinbarung kann den maßgeblichen Zeitpunkt ersetzen.
Die Vorschrift enthält außerdem Regeln für auslaufende Bindungen und variable Zinsen. Vertragsablösung, Sondertilgung und Umschuldung deshalb getrennt prüfen lassen. Dieser Beitrag berechnet keinen individuellen Kündigungstermin und keine mögliche Vorfälligkeitsentschädigung.
Dein Angebotsvergleich: dieselben Grundlagen nebeneinander
Bitte Anbieter um Angebote auf einer gemeinsamen Grundlage. Stimmen Betrag, Zinsbindung oder Rückzahlungsannahmen nicht überein, lässt sich eine niedrigere Rate leicht missverstehen. Lass unbekannte Kosten und Bedingungen ergänzen, bevor du eine Entscheidung triffst.
| Vergleichsbereich | Was nebeneinander gehört | Typische Rückfrage |
|---|---|---|
| Kapital und Auszahlung | Nettodarlehensbetrag, Auszahlung und Zeitpunkte | Wird derselbe Betrag finanziert? |
| Preis | Sollzins, Effektivzins und zusätzliche Kosten | Was ist enthalten und was wird gesondert fällig? |
| Rückzahlung | Rate, Anfangstilgung und Restschuld | Welche Restschuld bleibt am Bindungsende? |
| Flexibilität | Sondertilgung, Ratenänderung und Ablöseregeln | Welche Bedingungen und Kosten gelten? |
Häufige Fragen
Ist der EZB-Leitzins mein persönlicher Bauzins?
Nein. Er beeinflusst Kreditzinsen, legt aber die konkrete Kondition deines Bankangebots nicht fest.
Ist nach Ende der Zinsbindung alles zurückgezahlt?
Nicht automatisch. Prüfe die Restschuld im Tilgungsplan und die Bedingungen einer möglichen Anschlussfinanzierung.
Enthält der Effektivzins auch sämtliche Kaufnebenkosten?
Nein. § 16 PAngV enthält unter anderem Ausnahmen für Notarkosten und Gebühren der Eigentumsübertragung im Grundbuch. Das Kaufbudget gesondert kalkulieren.
Sind 4 % und 6 % die heutigen Marktpreise?
Nein. Diese Werte sind frei gewählte Annahmen für das Ratenbeispiel und keine aktuellen Bankkonditionen.
Kann ich bei sinkenden Zinsen sofort kündigen?
Nicht allein wegen der Zinsentwicklung. Vertrag und gesetzliche Kündigungsrechte, insbesondere § 489 BGB, für deinen konkreten Fall prüfen lassen.
QUELLEN & STAND