DEIN KURZCHECK
Das ist wichtig.
Baujahr allein entscheidet weder Preiswürdigkeit noch technischen Zustand.
Kaufpreis, Zusatzleistungen und verfügbare Reserve als getrennte Budgetposten erfassen.
WEG-Unterlagen und laufende Belastung prüfen, bevor du aus dem günstigeren Inserat die günstigere Wohnung ableitest.
Günstiger kaufen bedeutet nicht automatisch günstiger wohnen
Eine Bestandswohnung kann einen niedrigeren Kaufpreis haben und trotzdem zusätzliche Arbeiten benötigen. Ein Neubau kann einen höheren Kaufpreis haben, aber ebenfalls Leistungen ausnehmen oder Aufpreise für Sonderwünsche verlangen. Vergleiche deshalb konkrete Wohnungen und vollständige Leistungsumfänge.
Das Baujahr ist ein Ausgangspunkt für Fragen, kein Qualitätsurteil. Lage, Zuschnitt, tatsächlicher Zustand, vereinbarte Ausstattung und die Gemeinschaftskosten müssen zur geplanten Nutzung passen. Aus einem Etikett „Altbau“ oder „Neubau“ folgt keine garantierte Wertentwicklung.
Erst vergleichbare Objekte und belastbare Angaben suchen
Lege Lage, Wohnfläche, Zimmer, Erreichbarkeit, Stockwerk, Aufzug, Stellplatz und Bezugszeit nebeneinander. Prüfe, ob Flächen und Zubehör in beiden Angeboten gleich abgegrenzt sind. Ein Preis pro Quadratmeter erklärt einen unterschiedlichen Leistungsumfang nicht vollständig.
Örtliche Gutachterausschüsse können zusätzliche Orientierung bieten. Düsseldorf beschreibt Immobilienrichtwerte als Werte für ein typisches Normobjekt mit nötigen Anpassungen. Leverkusen erläutert ebenfalls die Anpassung an das konkrete Objekt und mögliche starke Abweichungen. Diese örtlichen Beispiele ersetzen keine individuelle Bewertung.
Notiere Quelle, Stichtag, betrachteten Teilmarkt und Besonderheiten. Ein Inseratspreis und ein örtlicher Richtwert sind keine zwei automatisch gleichwertigen Beweise für den erzielbaren Kaufpreis.
| Vergleichspunkt | Bestandswohnung klären | Neubauwohnung klären |
|---|---|---|
| Lage und Nutzung | Tatsächliches Umfeld und bestehende Nutzung | Geplantes Umfeld und gesicherte Erschließung |
| Wohnfläche und Zubehör | Berechnung, Keller, Stellplatz und Rechte | Vertragsfläche, Zubehör und Aufpreise |
| Zustand und Technik | Befunde, Alter der Bauteile und Vorarbeiten | Verbindliche Beschreibung und ausgeführter Zustand |
| Bezugszeit | Verfügbarkeit und notwendige Arbeiten | Vereinbarte Termine und offene Leistungen |
| Gemeinschaft | Bestehende Kosten, Maßnahmen und Beschlüsse | Geplante Kosten und vertragliche Grundlagen |
Bestand: Wohnung und Gebäude zusammen ansehen
Trenne Arbeiten innerhalb der Wohnung von Maßnahmen am gemeinschaftlichen Gebäude. Eine erneuerte Küche beweist nicht, dass Dach, Fassade oder technische Anlagen ebenfalls erneuert wurden. Frage nach durchgeführten Maßnahmen, Befunden und bevorstehenden Arbeiten.
Für die Besichtigung helfen raumweise Notizen und eine fachliche Beurteilung technischer Fragen. Eigene handwerkliche Fähigkeiten machen eine notwendige Maßnahme nicht automatisch günstig oder selbst ausführbar. Material, Fachleistungen, Zeit und zusätzliche Arbeiten gehören in den Budgetvergleich.
Vergleiche Angebote für geplante Arbeiten anhand von Flächen, Mengen, Vorbereitungen und Nebenleistungen. Eine unbestimmte Sanierungspauschale ist weniger belastbar als ein nachvollziehbarer Umfang.
Neubau: Im Preis enthalten oder zusätzlich zu bezahlen?
Prüfe die konkrete Baubeschreibung und die zugehörigen Vertragsunterlagen. Welche Oberflächen, Ausstattung, Anschlüsse, Außenbereiche und Zubehörteile werden tatsächlich geliefert? Ein Musterraum oder Verkaufsbild beschreibt nicht automatisch den geschuldeten Umfang.
Lege Sonderwünsche, ausgeschlossene Leistungen und bereits bekannte Zusatzkosten separat ab. Die Verbraucherzentrale nennt Sonderwünsche und weitere Aufwendungen beim Neubau als Budgetfragen. Auch zeitabhängige Finanzierungskosten müssen zum vorgesehenen Ablauf passen.
Ein neuer Bau braucht ebenfalls eine sorgfältige Zustands- und Leistungsprüfung. Fertigstellung, Übergabe und die Abklärung offener Punkte nicht allein aus einem versprochenen Einzugsdatum ableiten. Vertrags- und Abnahmefragen bei Bedarf fachlich begleiten lassen.
WEG-Unterlagen: Was kommt über den Kaufpreis hinaus?
Bei einer Eigentumswohnung ist nicht nur die einzelne Wohnung relevant. § 28 WEG beschreibt Wirtschaftsplan, Vorschüsse, Jahresabrechnung und Vermögensbericht. Die Unterlagen helfen, laufende Kosten, Rücklagen und weitere Mittelbedarfe einzuordnen.
Bitte den Verkäufer um passende Unterlagen, insbesondere Teilungserklärung, Gemeinschaftsordnung, Beschlüsse, Wirtschaftsplan, Abrechnungen und Vermögensbericht. § 18 Absatz 4 räumt dem Wohnungseigentümer Unterlageneinsicht ein; daraus wird hier kein automatischer eigener Einsichtsanspruch jedes Kaufinteressenten abgeleitet.
Eine vorhandene Rücklage ist kein Versprechen, dass keine weitere Finanzierung nötig wird. Bereits beschlossene oder absehbare Maßnahmen, Kostenverteilung und die Zuordnung von Zahlungsfolgen beim Eigentümerwechsel gesondert klären.
Freies Vergleichsmodell: Den gesamten Budgetbedarf sehen
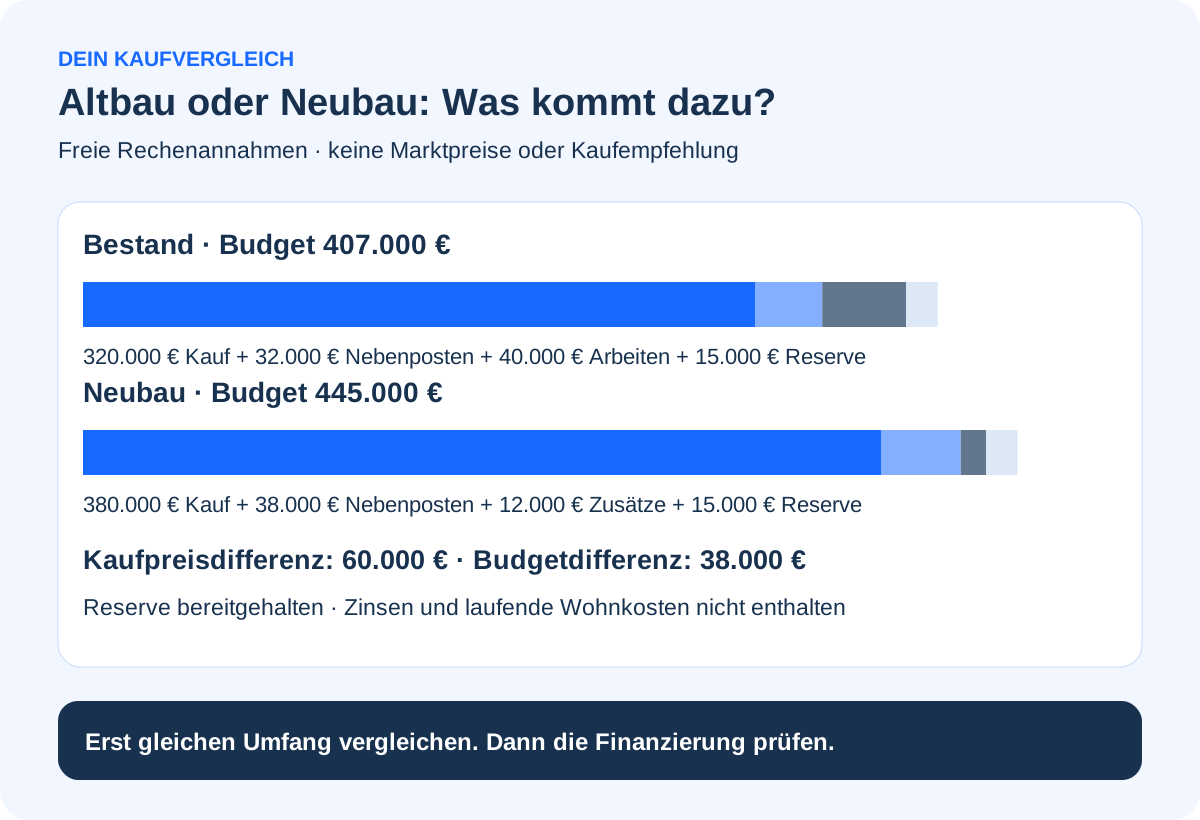
Zwei frei angenommene Wohnungen werden im Modell jeweils mit Erwerbsnebenkosten, bekannten Zusatzarbeiten und einer bereitgehaltenen Reserve betrachtet. Alle Beträge sind erfunden. Die Nebenbeträge bilden keinen allgemeinen Steuersatz, keine Gebührentabelle und keine marktübliche Sanierungsquote ab.
Die Kaufpreise unterscheiden sich um 60.000 Euro, die dargestellten Gesamtbudgets um 38.000 Euro. Eine Reserve ist dabei noch keine ausgegebene Rechnungssumme. Das Modell zeigt eine Planung einschließlich verfügbar gehaltener Mittel.
Kreditzinsen, laufende Wohnkosten, spätere Maßnahmen und ein möglicher Verkauf sind nicht enthalten. Die Zahlen belegen weder die bessere Kaufentscheidung noch eine gesicherte Finanzierung. Wenn neue Arbeiten bekannt werden, den Vergleich mit ihrem tatsächlichen Umfang aktualisieren.
| Einmaliger Budgetposten | Bestand: freies Modell | Neubau: freies Modell |
|---|---|---|
| Kaufpreis | 320.000 € | 380.000 € |
| Erwerbsnebenkosten, angenommen | 32.000 € | 38.000 € |
| Bekannte Arbeiten oder Zusätze, angenommen | 40.000 € | 12.000 € |
| Bereitgehaltene Reserve, angenommen | 15.000 € | 15.000 € |
| Geplanter Budgetbedarf | 407.000 € | 445.000 € |
Monatsbudget und Finanzierungsangebot separat prüfen
Die Verbraucherzentrale empfiehlt, heutige Einnahmen und Ausgaben mit den Veränderungen nach dem Kauf abzugleichen. Zur Kreditrate kommen etwa Hausgeld, nicht darin enthaltene Wohnkosten und eigene Reserven. Haushalts- und WEG-Rücklagen nicht unbemerkt doppelt zählen.
Berücksichtige geplante Veränderungen von Einkommen und Lebenshaltung sowie mögliche unerwartete Ausgaben. Eine Bankzusage ersetzt keine vollständige persönliche Budgetplanung. Aus dem Lebensalter folgt weder eine automatische Finanzierungszusage noch eine allgemeine Pflicht jeder Bank zur Tilgung bis zu einem bestimmten Datum.
| Zu prüfen | Unterlage oder Angabe | Typische Rückfrage |
|---|---|---|
| Finanzierung | Zinsbindung, Rate, Restschuld und Nebenbedingungen | Welche Belastung bleibt nach der Zinsbindung möglich? |
| Laufende Kosten | Hausgeld, Verbrauchskosten und eigene Versicherungen | Welche Position ist bereits enthalten? |
| Reserve | Vorhandene liquide Mittel und künftige Rücklagen | Was bleibt nach Kauf und Arbeiten verfügbar? |
| Vermietung | Realistische Einnahmen, Ausgaben und mögliche Ausfälle | Wie wird ein Leerstand oder eine Reparatur getragen? |
| Geplante Nutzungsdauer | Private Pläne und möglicher späterer Verkauf | Welche Zusatzkosten könnten beim Wechsel entstehen? |
Eine Kaufentscheidung ohne pauschale Eile
Verlange nachvollziehbare Angaben zu den für dich wichtigen Punkten und gleiche ungeklärte Leistungen vor einer bindenden Entscheidung ab. Der Immobilienkaufvertrag bedarf nach § 311b BGB grundsätzlich notarieller Beurkundung. Vertragsinhalt, Finanzierung und Zahlungsablauf sorgfältig prüfen lassen.
Erwerbsnebenkosten nach den konkreten Voraussetzungen ermitteln. Bei Maklerkosten insbesondere die Vereinbarung und die einschlägigen gesetzlichen Regeln prüfen; ein allgemeiner Prozentsatz wird hier nicht zugesagt.
Auch eine studentische Nutzung oder gute Innenstadtlage garantiert keine Vermietung, Rendite oder Wertsteigerung. Entscheidend ist, ob Nutzung, Zustand, Kosten und Risiken für das konkrete Objekt nachvollziehbar zusammenpassen.
Häufige Fragen
Ist eine Bestandswohnung immer billiger als ein Neubau?
Baujahr allein entscheidet das nicht. Konkreten Kaufpreis, Leistungsumfang, notwendige Arbeiten und laufende Kosten vergleichen.
Beweist ein niedriger Preis pro Quadratmeter ein gutes Angebot?
Nicht allein. Vergleichbarkeit von Lage, Zustand, Fläche und Zubehör sowie offene Kosten prüfen.
Ist die bereitgehaltene Reserve im Modell bereits eine Ausgabe?
Nein. Sie ist ein eingeplanter verfügbarer Betrag; eine reale Rechnung kann später davon abweichen.
Kann ich als Interessent automatisch alle WEG-Unterlagen selbst einsehen?
§ 18 Absatz 4 betrifft Wohnungseigentümer. Für die Kaufprüfung passende Unterlagen vom Verkäufer anfordern und den konkreten Informationsweg klären.
Garantiert eine gute Lage später sichere Mieteinnahmen?
Nein. Vermietbarkeit, Leerstand, laufende Ausgaben und Finanzierung gesondert prüfen.
QUELLEN & STAND