DEIN KURZCHECK
Das ist wichtig.
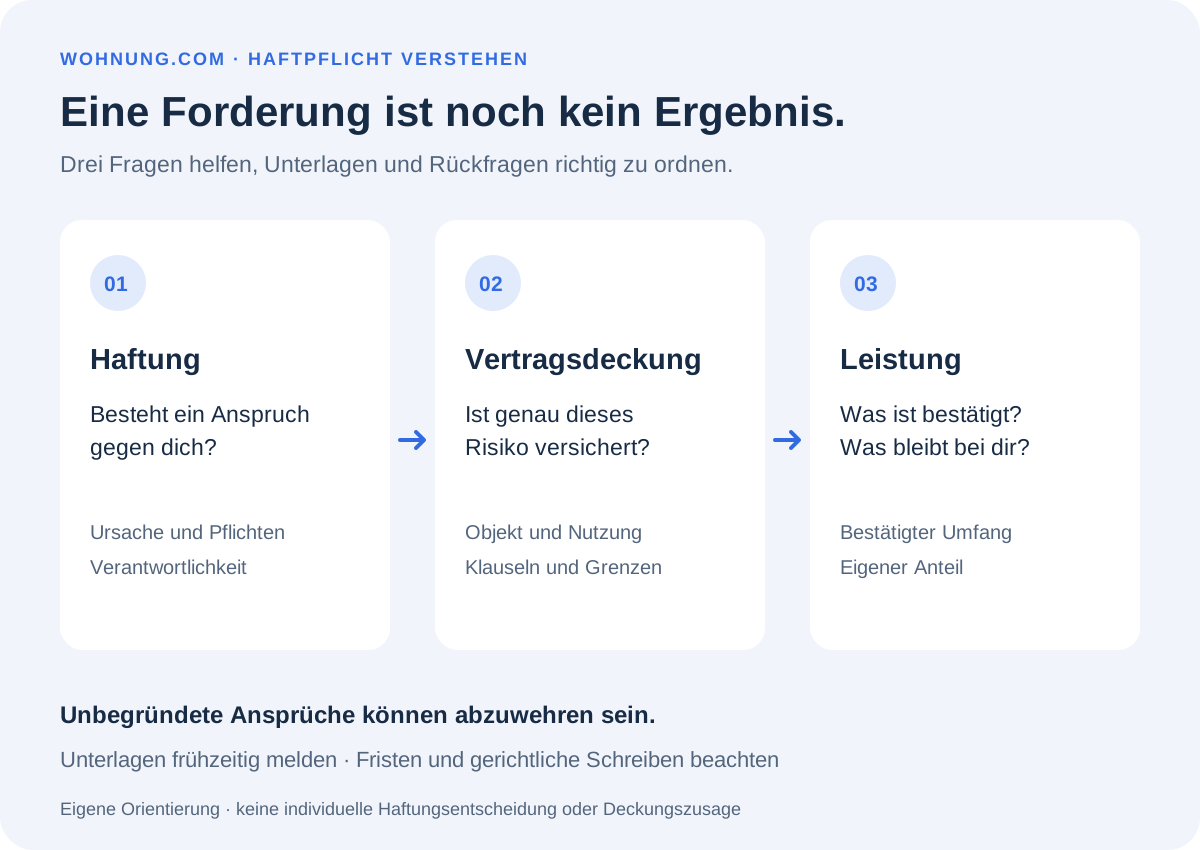
Ein Schaden auf deinem Grundstück begründet nicht automatisch deine Haftung. Anspruch und Verantwortlichkeit sind zu prüfen.
Haftpflichtschutz betrifft Ansprüche Dritter; die Reparatur deines eigenen Gebäudes ist ein anderes Prüffeld.
Lass Objekt, Nutzung, mitversicherte Personen, Anlagen und Leistungsgrenzen ausdrücklich im Vertrag klären.
Wofür ist die Grundbesitzerhaftpflicht da?
Nach § 100 VVG gehört zur Haftpflichtversicherung die Freistellung von Ansprüchen Dritter aufgrund der Verantwortlichkeit des Versicherungsnehmers und die Abwehr unbegründeter Ansprüche. Die Haus- und Grundbesitzerhaftpflicht ordnet diesen Schutz den vereinbarten Immobilien- und Grundstücksrisiken zu.
Eine beschädigte eigene Dachfläche und ein Schaden am Auto eines Passanten sind daher getrennt zu betrachten. Prüfe, wer einen Anspruch erhebt und welche Sache oder Person betroffen ist. Erst dann lässt sich der passende Vertrag ansprechen.
| Situation | Erstes Prüffeld | Konkrete Frage |
|---|---|---|
| Eigenes Gebäude beschädigt | Sachversicherung für das Gebäude | Ist diese Schadenursache vereinbart? |
| Dritter verlangt Schadenersatz | Haftpflicht und Verantwortlichkeit | Besteht ein Anspruch gegen mich? |
| Anspruch erscheint unberechtigt | Anspruchsabwehr im Haftpflichtschutz | Welche Unterlagen braucht der Versicherer? |
| Eigene Vertragsstreitigkeit | Gesonderte rechtliche und vertragliche Prüfung | Welcher Schutz passt zu diesem Streit? |
Haftet der Eigentümer bei jedem Unfall?
Nein. § 823 BGB knüpft Schadenersatz unter anderem an eine widerrechtliche vorsätzliche oder fahrlässige Verletzung geschützter Rechte. Allein der Ort eines Sturzes belegt diese Voraussetzungen noch nicht. Ursache, Pflicht, Verantwortlichkeit und Schaden müssen zusammen betrachtet werden.
Für Einsturz oder abgelöste Gebäudeteile enthält § 836 BGB eine besondere Regel: fehlerhafte Errichtung oder mangelhafte Unterhaltung sind relevant; die Ersatzpflicht entfällt unter anderem bei nachgewiesener erforderlicher Sorgfalt zur Gefahrenabwehr. Es handelt sich nicht um eine allgemeine Haftung für jeden Schaden aus Eigentum.
Dokumentiere erkennbare Mängel, Meldungen und veranlasste Maßnahmen. Das hilft bei der Sachverhaltsklärung, ersetzt aber keine rechtliche Beurteilung und garantiert keine Haftungsbefreiung.
Aufgaben übertragen: Zuständigkeiten trotzdem klären
Bei Reinigung, Beleuchtung, Gebäudepflege und Winterdienst sollten Auftrag, Umfang und Zuständigkeit nachvollziehbar sein. Welche Räum- und Streupflichten vor Ort gelten, ist anhand der örtlichen Regeln und der konkreten Situation zu prüfen. Dieser Beitrag nennt keine bundesweit einheitlichen Räumzeiten.
Eine Beauftragung bedeutet weder automatisch vollständige Entlastung noch stets alleinige Haftung des Eigentümers. § 831 BGB enthält für Verrichtungsgehilfen Voraussetzungen und Entlastungsmöglichkeiten; § 838 regelt Verantwortlichkeit bei übernommener Gebäudeunterhaltung. Welche Vorschrift im Einzelfall greift, muss konkret geprüft werden.
- Aufgaben, Flächen und Ansprechpartner schriftlich festhalten.
- Erkennbare Gefahren zeitnah melden und geeignete Maßnahmen organisieren.
- Ausführung und vereinbarte Kontrollen nachvollziehbar dokumentieren.
- Bei fremden Ansprüchen Vertrag und Zuständigkeiten an den Versicherer weitergeben.
Separate Police oder vorhandener Privathaftpflichtschutz?
Das hängt von deinem bestehenden Vertrag und dem tatsächlichen Risiko ab. Prüfe eigene Nutzung, Vermietung, Anzahl und Art der Objekte sowie unbebaute Grundstücke. Lass dir schriftlich bestätigen, ob genau diese Situation versichert ist.
Als begrenztes Anbieterbeispiel erklärt HUK-COBURG, dass je nach Vermietungsumfang ihre Privathaftpflicht im Tarif Plus für eine privat vermietete Eigentums- oder Einliegerwohnung ausreichen kann. Das belegt keine Deckung in deinem Vertrag und ist keine Tarifempfehlung. Die Aussage „bei Vermietung immer zwingend separater Vertrag“ ist jedoch zu pauschal.
Bei einer Eigentümergemeinschaft gehört angemessener Haus- und Grundbesitzerhaftpflichtschutz nach § 19 WEG zur ordnungsmäßigen Verwaltung. Kläre zusätzlich persönliche Risiken aus deinem Sondereigentum oder deiner Vermietung; der Gemeinschaftsvertrag ist keine automatische Bestätigung sämtlicher eigener Risiken.
Besondere Risiken: Anlage, Bauarbeiten und Umwelt
Die unverbindlichen GDV-Musterbedingungen für private Haus- und Grundbesitzerhaftpflicht, Stand Mai 2020, beziehen den Schutz auf bezeichnete Objekte und enthalten gesonderte Regeln zu Personen, Leistungsgrenzen, Arbeitsmaschinen und Umweltrisiken. Sie sind kein Ersatz für deine eigenen Bedingungen und Nachträge.
§ 89 WHG enthält besondere Haftungsregeln bei nachteiliger Veränderung der Wasserbeschaffenheit, auch für bestimmte Anlagenbetreiber. Beim Öltank daher Inhalt, Standort und Betreiberrolle offenlegen und den tatsächlichen Gewässerschadenschutz bestätigen lassen.
| Vorhandenes Risiko | Was du benennen solltest | Rückfrage an den Versicherer |
|---|---|---|
| Photovoltaik oder Solaranlage | Anlage, Nutzung und Betreiber | Ist ein Schaden bei Dritten daraus erfasst? |
| Heizöltank | Inhalt, Standort und Betreiber | Welche Gewässer- und Umweltrisiken sind vereinbart? |
| Arbeitsmaschine | Gerät, Verwendung und Einsatzort | Welcher Vertrag und welche Grenzen gelten? |
| Umbau oder Bauarbeiten | Art, Umfang und Beteiligte | Reicht der vorhandene Schutz für das Vorhaben? |
Leistung und Eigenanteil: Ein einfaches Modell
Vergleiche Versicherungssumme, jährliche Höchstleistung, besondere Teilgrenzen und Selbstbeteiligung. In den GDV-Musterbedingungen werden solche Grenzen ausdrücklich unterschieden. Eine einzige große Zahl auf der Angebotsseite beantwortet deshalb noch nicht jeden Einzelfall.
Eigenes vereinfachtes Modell: 25.000 € Schadenersatz sind als berechtigt und gedeckt bestätigt. Angenommen sind 500 € Selbstbeteiligung, ausreichende Leistungsgrenzen und keine weiteren Abzüge. Kosten einer Anspruchsabwehr werden in dieser Rechnung nicht berechnet.
| Angenommene Position | Betrag | Bedeutung |
|---|---|---|
| Bestätigter gedeckter Anspruch | 25.000 € | Ausgangspunkt der vereinfachten Rechnung |
| Selbstbeteiligung | 500 € | Eigener Anteil im Modell |
| Versicherungsleistung | 24.500 € | 25.000 € minus 500 € |
Schaden oder Forderung erhalten: Was jetzt?
§ 104 VVG nennt grundsätzlich eine Woche zur Anzeige haftungsrelevanter Tatsachen beziehungsweise eines geltend gemachten Anspruchs. Gerichtliche Inanspruchnahme und die weiteren dort genannten Verfahren sind unverzüglich zu melden. Informiere den Versicherer frühzeitig und beachte zusätzliche Vertragsregeln und gerichtliche Fristen.
Reiche Forderung, Fotos, Chronologie und einschlägige Verträge geordnet ein. Stimme die weitere Bearbeitung ab und lass ungeklärte Haftung oder Höhe vor einer eigenen Zusage prüfen. § 101 VVG betrifft auch gebotene gerichtliche und außergerichtliche Abwehrkosten; daraus folgt kein unbegrenzter allgemeiner Rechtsschutz für beliebige Streitigkeiten.
§ 103 VVG schließt die Leistung aus, wenn der Versicherungsnehmer den Schaden bei dem Dritten vorsätzlich und widerrechtlich herbeigeführt hat. Die Versicherung ersetzt daher weder sorgfältige Organisation noch die Erfüllung bestehender Pflichten.
- Gefahrenlage verantwortungsvoll sichern und notwendige Hilfe organisieren.
- Ereignis, Beteiligte, Zeugen und Unterlagen erfassen.
- Schaden und Forderung zeitnah melden; gerichtliche Schreiben besonders beachten.
- Schadennummer, Rückfragen und Bearbeitungsstand schriftlich festhalten.
Beiträge und Umlage: Unterlagen statt Pauschalannahmen
Vergleiche Angebote mit denselben Objekt- und Nutzungsangaben. Lass enthaltene Risiken, Selbstbeteiligung und Leistungsgrenzen nebeneinanderstellen. Prüfe bei Änderungen der Vermietung oder Ausstattung, ob der Vertrag angepasst werden muss.
§ 2 Nummer 13 BetrKV nennt unter anderem die Haftpflichtversicherung für Gebäude, Öltank und Aufzug. Bei Wohnraummiete ist eine wirksame Betriebskostenvereinbarung nach § 556 BGB zu beachten. Nicht jede persönliche Versicherung oder jede Position eines gebündelten Vertrags wird dadurch automatisch umlagefähig.
Lass gebäudebezogene Beiträge und andere Bausteine nachvollziehbar aufschlüsseln. Für eine konkrete Abrechnung sind Mietvereinbarung, Belege und Verteilungsmaßstab gemeinsam zu prüfen.
Häufige Fragen
Hafte ich automatisch, wenn jemand auf meinem Grundstück stürzt?
Nein. Anspruch, Ursache und Verantwortlichkeit sind anhand der konkreten Umstände zu prüfen. Der Unfallort allein genügt nicht.
Brauche ich bei Vermietung immer einen eigenen Zusatzvertrag?
Prüfe den vorhandenen Schutz für genau dein Objekt und den Vermietungsumfang. Einzelne Privathaftpflicht-Tarife können bestimmte Vermietungsrisiken einschließen.
Bezahlt die Grundbesitzerhaftpflicht mein eigenes beschädigtes Dach?
Ihr Prüffeld sind Haftpflichtansprüche Dritter. Den eigenen Gebäudeschaden und die dafür vereinbarten Sachversicherungen gesondert betrachten.
Ist der Öltank automatisch vollständig mitversichert?
Das lässt sich aus dem Produktnamen nicht ableiten. Anlage, Umfang und Gewässerschadenschutz ausdrücklich prüfen lassen.
Kann ich erst auf ein gerichtliches Urteil warten und dann melden?
Melde frühzeitig. § 104 VVG enthält eigene Anzeigevorgaben und verlangt bei gerichtlicher Inanspruchnahme eine unverzügliche Anzeige.
QUELLEN & STAND