DEIN KURZCHECK
Das ist wichtig.
„100 Prozent“ oder „110 Prozent“ beschreibt noch keinen vollständigen Finanzierungsplan. Nebenkosten, Arbeiten und Reserve separat erfassen.
Kreditwürdigkeit hängt von Einkommen, Ausgaben und weiteren Umständen ab; ein guter Score allein ist keine Zusage.
Eine passende Anfangsrate genügt nicht: Restschuld, spätere Zinsen und ein geringeres Einkommen gehören in die Prüfung.
Ohne Eigenkapital: Welcher Betrag wird tatsächlich finanziert?
Eine Finanzierung ohne oder mit wenig eigenen Mitteln kann im Einzelfall angeboten werden. Ob sie erhältlich und tragbar ist, folgt aus konkretem Angebot, Kreditprüfung und Haushalt. Der alte Hinweis auf angeblich dauerhaft besonders niedrige Zinsen beantwortet diese Fragen nicht.
Mit „100-Prozent-Finanzierung“ wird häufig die Finanzierung des Kaufpreises bezeichnet; Erwerbsnebenkosten können trotzdem aus eigenen Mitteln zu zahlen sein. „110 Prozent“ wird oft für Kaufpreis plus angenommene Nebenkosten verwendet. Die Bezeichnungen sind keine Garantie, dass jeder tatsächlich benötigte Euro enthalten ist.
Lass die Bezugsgröße und jeden Baustein nennen. Zusätzliche Darlehen für Nebenkosten sind eigene Verpflichtungen und müssen mit ihren Raten, Kosten und Laufzeiten in die Gesamtplanung.
Gesamtbedarf: Kaufpreis ist nur der erste Block
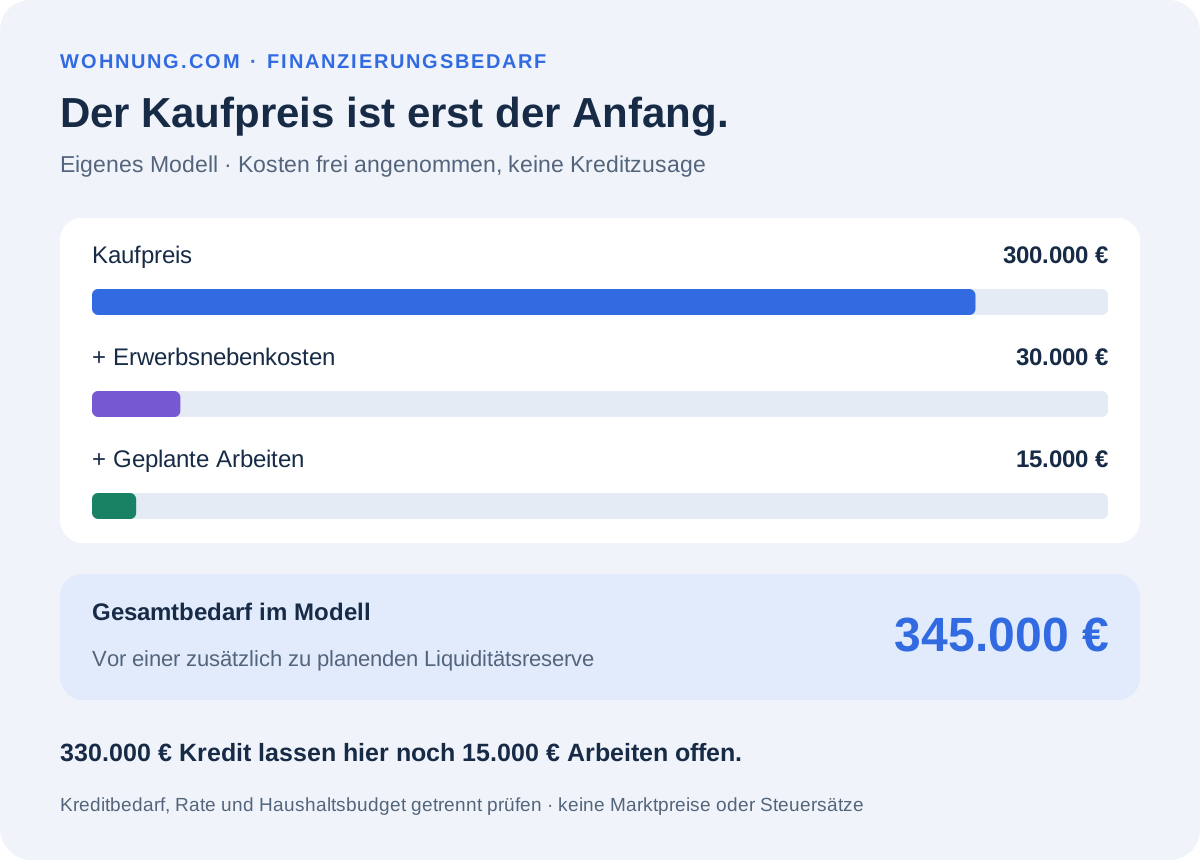
Eigenes Modell: 300.000 € Kaufpreis, frei angenommene 30.000 € Erwerbsnebenkosten und 15.000 € geplante Arbeiten ergeben 345.000 €. Die Nebenkosten sind eine Rechengröße, kein allgemeiner Steuersatz und keine Gebührenempfehlung. Eine zusätzliche liquide Reserve ist noch nicht enthalten.
| Modellblock | Betrag | Was im echten Fall zu klären ist |
|---|---|---|
| Kaufpreis | 300.000 € | Kaufvertrag und Fälligkeit |
| Angenommene Erwerbsnebenkosten | 30.000 € | Steuer, Notar, Grundbuch und mögliche Vermittlung |
| Geplante Arbeiten | 15.000 € | Leistungsumfang, Angebote und Zahlungsplan |
| Bedarf vor zusätzlicher Reserve | 345.000 € | Eigenmittel und Darlehensbausteine zuordnen |
Kreditprüfung: Tragbarkeit statt Scoreversprechen
Nach § 505a BGB muss die Kreditwürdigkeit vor Abschluss eines Verbraucherdarlehens geprüft werden. Bei einem Immobiliar-Verbraucherdarlehen muss wahrscheinlich sein, dass die vertraglichen Verpflichtungen erfüllt werden können.
§ 505b verlangt notwendige, ausreichende und angemessene Informationen über Einkommen, Ausgaben und weitere finanzielle und wirtschaftliche Umstände. Die Prüfung darf grundsätzlich nicht hauptsächlich auf einen höheren oder erwartbar steigenden Immobilienwert gestützt werden; die Vorschrift enthält eine Besonderheit für Bau oder Renovierung.
Bereite Einkommensnachweise, bestehende Verpflichtungen, verfügbare Mittel und Objektunterlagen vor. Ein bestimmter Beruf, ein hoher Score oder eine attraktive Lage ersetzen keine individuelle Zusage. Kläre auch schwankende Einnahmen und absehbare Veränderungen.
Anfangsrate: Gleiche Zinsannahme, unterschiedlicher Kreditbedarf
Eigenes vereinfachtes Annuitätenmodell mit frei gewählten 4 % jährlichem Sollzins und 2 % anfänglicher Tilgung: Darlehen × 6 % ÷ 12 ergibt die monatliche Anfangsrate. Wir unterstellen denselben Zinssatz für alle Varianten, um allein die unterschiedliche Kreditsumme sichtbar zu machen.
| Angenommener Kredit | Anfängliche Modellrate | Abgedeckter Modellbedarf |
|---|---|---|
| 300.000 € | 1.500 € monatlich | Nur Kaufpreis |
| 330.000 € | 1.650 € monatlich | Kaufpreis plus angenommene Nebenkosten |
| 345.000 € | 1.725 € monatlich | Zusätzlich geplante Arbeiten |
Haushaltsmodell: Was bleibt nach den übrigen Ausgaben?
Die Verbraucherzentrale empfiehlt, die künftigen Einnahmen und Ausgaben nach dem Kauf zu betrachten und einen Puffer einzuplanen. Eigentümerkosten und Reparaturrücklagen gehören neben der Rate in die Rechnung; ein bloßer Vergleich mit der bisherigen Kaltmiete reicht nicht.
Eigenes Monatsmodell: 4.500 € verfügbare Einnahmen minus 2.100 € Lebenshaltung, 500 € übrige Eigentümerkosten und 300 € Reserve lassen 1.600 € für die Kreditrate. Die angenommene Rate von 1.650 € überschreitet dieses Budget bereits um 50 €.
| Freie Monatsannahme | Ausgangslage | Geringeres Einkommen |
|---|---|---|
| Verfügbare Einnahmen | 4.500 € | 3.700 € |
| Lebenshaltung, Eigentümerkosten und Reserve | 2.900 € | 2.900 € |
| Für die Rate verbleibend | 1.600 € | 800 € |
| Angenommene Kreditrate | 1.650 € | 1.650 € |
| Monatliches Ergebnis | − 50 € | − 850 € |
Risiken: Verkaufserlös, Wertänderung und Zahlungsengpass
Fehlt eigenes Kapital, fehlt auch ein entsprechender finanzieller Puffer. Ein späterer Verkauf deckt nicht automatisch Kaufnebenkosten und Restschuld. Eigenes isoliertes Modell: 320.000 € offene Schuld minus 285.000 € zur Ablösung verfügbarem Nettoerlös lassen 35.000 € offen. Dies ist weder eine Preisprognose noch eine angenommene Quote für Zwangsversteigerungen.
§ 490 BGB setzt für das dortige Kündigungsrecht wegen Verschlechterung von Vermögenslage oder Sicherheit eine wesentliche Veränderung voraus, durch die die Rückzahlung auch unter Verwertung der Sicherheit gefährdet ist. Nicht jeder Wertverlust führt automatisch zur Kündigung oder Versteigerung.
Für eine Kündigung wegen Zahlungsverzugs bei Teilzahlungs-Verbraucherdarlehen regelt § 498 weitere Voraussetzungen; bei Immobiliar-Verbraucherdarlehen nennt er unter anderem die besondere Rückstandsgrenze. Eine einzelne verspätete Zahlung ist damit nicht gleichbedeutend mit einer sofortigen Versteigerung. Bei einem Engpass frühzeitig Vertrag und mögliche Vereinbarung mit dem Kreditgeber prüfen lassen.
Bausparkombination: Zwei Verträge sind kein automatischer Vorteil
Bei einer Bausparsofortfinanzierung können zunächst Zinsen für ein nicht laufend getilgtes Vorausdarlehen und Sparbeiträge nebeneinander anfallen. Nach der Zuteilung folgt die Ablösung durch Guthaben und gegebenenfalls Bauspardarlehen. Ein angespartes Guthaben ist daher nicht mit der gesamten Bausparsumme zu verwechseln.
Die Verbraucherzentrale nennt als Prüffelder die Abstimmung beider Verträge, mögliche Zuteilungsverzögerung, wechselnde Raten und Kosten. Ein erwarteter Termin ist keine pauschale Garantie einer Zuteilung nach genau zehn Jahren. § 5 BauSparkG verlangt Vertragsregeln zu Zuteilung, Leistungen, Kosten und weiteren Bedingungen.
PAngV § 16 Absatz 8 verlangt für die dort erfassten vor- oder zwischenfinanzierten Bausparverträge einen Effektivzins des Gesamtprodukts über die Gesamtlaufzeit. Lass auch Zahlungen beider Phasen, Restschuld und eine mögliche Zwischenfinanzierung zeigen. Eine spätere günstigere Anschlussfinanzierung ist nicht automatisch gesichert.
Absicherung und Rücklagen: Bedingungen statt Erhaltsgarantie
Eine Risikolebensversicherung betrifft die vereinbarte Todesfallabsicherung; sie übernimmt nicht allein wegen eines Pflegefalls automatisch die Kreditrate. Prüfe versicherte Person, Leistung, Dauer, Bezugsrecht und eine mögliche Abtretung. § 159 VVG unterscheidet widerrufliche und unwiderrufliche Bezugsrechte.
Eine Berufsunfähigkeitsversicherung folgt § 172 VVG und den vereinbarten Voraussetzungen und Leistungen. Sie ersetzt nicht automatisch das gesamte bisherige Einkommen. Höhe, Laufzeit, Ausschlüsse und verbleibendes Budget sind gesondert zu prüfen; auch eine Restschuldversicherung muss nach konkretem Leistungsumfang beurteilt werden.
Verbrauche eine Rücklage nicht allein, um eine höhere Eigenkapitalzahl vorzeigen zu können. Die Verbraucherzentrale betont einen finanziellen Spielraum für unerwartete Ausgaben. Vor einer Kündigung bestehender Spar- oder Versicherungsverträge sind Kosten, Leistungsfolgen und persönliche Ziele gesondert abzuwägen.
Angebotscheck: Erst nachvollziehen, dann entscheiden
Vergleiche Angebote mit demselben Finanzierungsbedarf und denselben Zeiträumen. § 16 PAngV regelt den effektiven Jahreszins; er ist nicht mit dem Sollzins gleichzusetzen und enthält nicht sämtliche unabhängig vom Kredit anfallenden Erwerbskosten, etwa Notarkosten.
Lass Restschuld zum Ende der Zinsbindung, Tilgungsänderungen, Sondertilgung, Bereitstellungszinsen und einen vorzeitigen Ausstieg erläutern. § 489 BGB enthält unter anderem ein Kündigungsrecht nach zehn Jahren seit vollständigem Empfang mit sechsmonatiger Frist; spätere Vereinbarungen und weitere gesetzliche Voraussetzungen sind zu beachten.
- Gesamtbedarf und verbleibende Liquiditätsreserve vollständig erfassen.
- Jeden Kreditbaustein mit Rate, Kosten und Fälligkeit auflisten.
- Haushaltsbudget auch bei veränderten Einnahmen prüfen.
- Zinsbindung, Restschuld und Anschlussphase vergleichen.
- Bei unklarer Tragbarkeit unabhängig beraten lassen.
Häufige Fragen
Deckt eine 110-Prozent-Finanzierung automatisch alle Ausgaben?
Nein. Die Bezugsgröße und enthaltenen Kosten sind konkret zu prüfen. Im Modell fehlen bei 330.000 € noch 15.000 € geplante Arbeiten und eine zusätzliche Reserve.
Sind 4 % Sollzins im Beispiel ein aktuelles Angebot?
Nein. Es ist eine freie Rechenannahme. Die Zahlen zeigen anfängliche Raten, keinen Marktpreis und keinen vollständigen Tilgungsplan.
Ist ein guter SCHUFA-Score eine Finanzierungszusage?
Nein. Einkommen, Ausgaben, weitere Umstände und Objektunterlagen gehören in die Kreditprüfung. Die Zusage muss konkret vorliegen.
Garantiert eine Versicherung, dass ich mein Haus behalten kann?
Nein. Eintritt, Umfang und Höhe einer Leistung sowie das gesamte Haushaltsbudget müssen geprüft werden.
Ist die Bausparsumme vollständig eigenes angespartes Geld?
Nein. Bausparguthaben und ein mögliches Bauspardarlehen sind zu unterscheiden. Zuteilung, Kosten und Zahlungsphasen folgen den konkreten Bedingungen.
QUELLEN & STAND