DEIN KURZCHECK
Das ist wichtig.
Steuerpflichtiger Erwerb und maßgebliche Gegenleistung zuerst bestimmen; nicht nur einen Prozentsatz auf die Anzeige anwenden.
Der Landessteuersatz hängt vom Grundstück und Erwerbsvorgang ab, nicht vom Wohnort des Käufers.
Zahlungsfrist aus dem Steuerbescheid und Kaufvertragsregelung getrennt prüfen.
Grunderwerbsteuer ist keine Grundsteuer
Die Grunderwerbsteuer knüpft an steuerpflichtige Erwerbsvorgänge an. § 1 Absatz 1 GrEStG nennt insbesondere einen Kaufvertrag, der den Anspruch auf Übereignung eines inländischen Grundstücks begründet. Nicht erst der spätere Einzug macht den Kauf steuerlich relevant.
Die Grundsteuer betrifft dagegen den laufenden Grundbesitz und ist ein eigener Budgetposten. Die Kurzregel „Grunderwerbsteuer Land, Grundsteuer nur Kommune“ ist zu grob: Bundes- und Landesrecht sowie kommunale Hebesätze sind auseinanderzuhalten.
| Frage | Grunderwerbsteuer | Grundsteuer |
|---|---|---|
| Anknüpfung | Steuerpflichtiger Erwerbsvorgang | Laufender Grundbesitz |
| Budget | Kosten des konkreten Erwerbs | Wiederkehrende Belastung |
| Wichtige Unterlagen | Kaufvertrag und Steuerbescheid | Bewertungs- und Grundsteuerunterlagen |
| Nicht verwechseln | Ein neuer Erwerb kann erneut steuerpflichtig sein | Kein Ersatz für Kaufnebenkosten |
Welche Gegenleistung ist maßgeblich?
Nach § 8 GrEStG ist grundsätzlich der Wert der Gegenleistung maßgeblich. § 9 zählt beim Kauf neben dem Kaufpreis auch übernommene sonstige Leistungen und dem Verkäufer vorbehaltene Nutzungen dazu. Der Betrag aus einer Anzeige ist deshalb nicht zwingend schon die fertige steuerliche Bemessungsgrundlage.
Bei besonderen Erwerbsvorgängen enthält § 8 andere Bewertungsregeln. Dieses Beispiel prüft weder einen Gesellschaftsanteilskauf noch eine besondere Bauvertragsgestaltung.
Aufteilungen im Kaufvertrag nicht ungeprüft als Steuersparbetrag behandeln. Lass klären, was genau gekauft wird, welche Werte belegbar sind und ob weitere Leistungen zur Gegenleistung gehören. Eine spätere Änderung des Vertrags löst nicht automatisch eine bestimmte Steuererstattung aus.
Länderübersicht: Steuersätze zum Prüfstand Oktober 2026
§ 11 Absatz 1 GrEStG nennt 3,5 %. Artikel 105 Absatz 2a Grundgesetz erlaubt den Ländern, den Satz zu bestimmen. Die 3,5 % sind kein allgemeiner gesetzlicher Mindeststeuersatz, oberhalb dessen nur erhöht werden dürfte.
Die Übersicht beruht auf der veröffentlichten Ländertabelle der Finanzverwaltung Brandenburg, ergänzt um die dort noch fehlende Bremer Änderung. Das amtliche Bremer Gesetz bestimmt 5,5 % für ab 1. Juli 2025 verwirklichte Erwerbsvorgänge. Für ältere Vorgänge und besondere Stichtagsfragen nicht pauschal den heutigen Tabellenwert verwenden.
| Bundesland | Steuersatz der Übersicht |
|---|---|
| Baden-Württemberg | 5,0 % |
| Bayern | 3,5 % |
| Berlin | 6,0 % |
| Brandenburg | 6,5 % |
| Bremen | 5,5 % |
| Hamburg | 5,5 % |
| Hessen | 6,0 % |
| Mecklenburg-Vorpommern | 6,0 % |
| Niedersachsen | 5,0 % |
| Nordrhein-Westfalen | 6,5 % |
| Rheinland-Pfalz | 5,0 % |
| Saarland | 6,5 % |
| Sachsen | 5,5 % |
| Sachsen-Anhalt | 5,0 % |
| Schleswig-Holstein | 6,5 % |
| Thüringen | 5,0 % |
Eigenes Rechenbeispiel: 300.000 Euro Gegenleistung
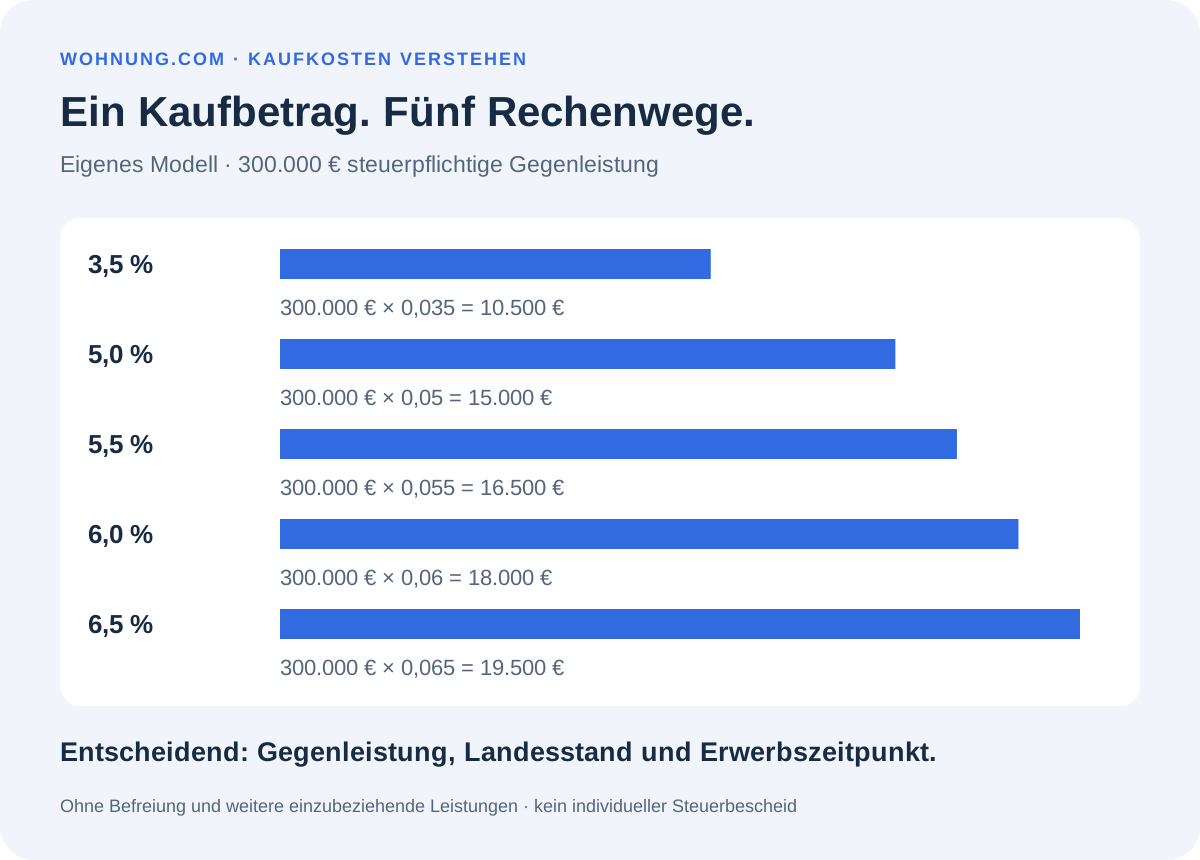
Für das Beispiel nehmen wir 300.000 € steuerpflichtige Gegenleistung an, ohne Befreiung oder zusätzliche steuerlich einzubeziehende Leistungen. Die Rechnung lautet: Gegenleistung × maßgeblicher Steuersatz. Nach § 11 Absatz 2 GrEStG wird die Steuer auf volle Euro nach unten abgerundet.
Bei 5,5 % ergibt das 300.000 € × 0,055 = 16.500 €. Die Tabelle zeigt die Auswirkung unterschiedlicher Sätze bei unverändertem angenommenen Betrag; sie ist keine Empfehlung, allein nach dem Steuersatz einen Standort auszuwählen.
| Angenommener Satz | Rechnung | Steuer im Modell |
|---|---|---|
| 3,5 % | 300.000 € × 0,035 | 10.500 € |
| 5,0 % | 300.000 € × 0,05 | 15.000 € |
| 5,5 % | 300.000 € × 0,055 | 16.500 € |
| 6,0 % | 300.000 € × 0,06 | 18.000 € |
| 6,5 % | 300.000 € × 0,065 | 19.500 € |
Käufer und Verkäufer: Vertrag und Steuerschuld unterscheiden
§ 13 GrEStG benennt regelmäßig die als Vertragsteile beteiligten Personen als Steuerschuldner. Nach § 44 AO schuldet grundsätzlich jeder Gesamtschuldner die gesamte Leistung; eine Zahlung wirkt auch für die anderen. Es geht nicht um zwei automatisch getrennte Steueranteile.
Im Kaufvertrag wird häufig vereinbart, dass der Käufer die Steuer trägt. Diese Vereinbarung regelt das Innenverhältnis. Sie nimmt den Verkäufer nicht allein aus der gesetzlichen Steuerschuld gegenüber dem Finanzamt.
Prüfe deshalb vertragliche Kostentragung, Zahlung und Nachweise zusammen. Die konkrete Auswahl eines Steuerschuldners durch das Finanzamt und mögliche interne Ansprüche sind nicht durch die Kurzformel „steht beim Käufer im Vertrag“ abschließend geklärt.
Bescheid, Zahlungsfrist und Grundbucheintragung
Nach § 15 GrEStG wird die Steuer einen Monat nach Bekanntgabe des Steuerbescheids fällig; das Finanzamt darf eine längere Frist setzen. Kaufpreisfälligkeit, Bekanntgabe und Steuerzahlungsfrist sind verschiedene Ereignisse.
§ 22 GrEStG verlangt für die Eigentümereintragung grundsätzlich eine steuerliche Unbedenklichkeitsbescheinigung und ermöglicht Ausnahmen. Sie ist nicht ausschließlich nach Zahlung denkbar: Die Vorschrift nennt auch Sicherstellung, Stundung oder Steuerfreiheit und weitere Ermessensfälle.
Halte Bescheid, Zahlungsdaten und Unterlagen zur Eigentumsumschreibung zusammen. Dieser Ratgeber berechnet keinen individuellen Bekanntgabetag und garantiert weder eine Stundung noch einen bestimmten Eintragungstermin.
Befreiungen: konkrete Voraussetzungen statt pauschaler Familienregel
§ 3 GrEStG nennt unter anderem bestimmte Erwerbe von Todes wegen, Schenkungen, Erwerbe zwischen Ehegatten oder gesetzlichen Lebenspartnern und Erwerbe in gerader Linie. Nicht jede Beziehung innerhalb einer Familie oder Partnerschaft erfüllt dieselbe Ausnahme.
Schenkungen unter Auflage können nach der Vorschrift hinsichtlich bestimmter Auflagen steuerpflichtig sein. Eine Grunderwerbsteuerbefreiung entscheidet außerdem nicht automatisch über Erbschaft- oder Schenkungsteuer.
Die Grenze von 2.500 € in § 3 Nummer 1 ist eine Freigrenze, kein allgemeiner Betrag, der von jedem Immobilienkauf abgezogen wird. Befreiungsgrund und Nachweise im konkreten Erwerb prüfen; hier wird keine individuelle Steuerfreiheit zugesagt.
Dein Kaufkostencheck
Lege Exposé, Vertragsentwurf und Finanzierungsbudget nebeneinander. Ein günstiger Steuersatz gleicht einen hohen Kaufpreis, einen ungeeigneten Standort oder fehlende Rücklagen nicht automatisch aus.
- Grundstück und Erwerbsvorgang: welcher Landesstand und Zeitpunkt sind maßgeblich?
- Gegenleistung: stimmen Kaufpreis und weitere Verpflichtungen mit der Berechnung überein?
- Ausnahme: ist ein Befreiungsgrund tatsächlich erfüllt und belegbar?
- Kostentragung: wer übernimmt die Zahlung im Vertrag und welche Nachweise sind vorgesehen?
- Liquidität: sind Steuer, weitere Erwerbskosten und laufende Ausgaben getrennt eingeplant?
Häufige Fragen
Sind Grunderwerbsteuer und Grundsteuer dieselbe Steuer?
Nein. Erwerbsvorgang und laufender Grundbesitz sind unterschiedliche Anknüpfungspunkte.
Sind 3,5 Prozent der gesetzliche Mindestsatz für jedes Land?
§ 11 GrEStG nennt 3,5 Prozent; die Länder dürfen nach Artikel 105 Absatz 2a GG den Satz bestimmen. Eine allgemeine Mindestgrenze folgt daraus nicht.
Zahlen Käufer und Verkäufer jeweils die halbe Steuer?
Nicht automatisch. Regelmäßig sind sie gesetzliche Steuerschuldner; Gesamtschuld und vertragliche interne Kostentragung unterscheiden.
Wann ist die Steuer fällig?
Nach § 15 GrEStG einen Monat nach Bekanntgabe des Steuerbescheids, soweit das Finanzamt keine längere Frist setzt.
Kann ich von jedem Kaufpreis 2.500 Euro abziehen?
Nein. Die in § 3 Nummer 1 genannte Freigrenze ist kein allgemeiner Freibetrag für jeden Kauf.
QUELLEN & STAND