DEIN KURZCHECK
Das ist wichtig.
Kauf, Neubau und Sanierung brauchen unterschiedliche Programme und Nachweise.
Förderkredit bleibt ein Darlehen; Zuschuss und Steuerentlastung kommen auf anderen Wegen.
Antragszeitpunkt, Vertragsbedingungen und Auszahlung vor der Beauftragung klären.
Mit dem Vorhaben beginnen, nicht mit der höchsten Förderzahl
Geht es um selbst genutztes Eigentum, eine vermietete Wohnung, einen Neubau oder die Sanierung eines Bestandsgebäudes? Wer beantragt, welche Maßnahme durchgeführt wird und wann sie beginnt, entscheidet über den passenden Förderweg.
Dieser Überblick verwendet den geprüften Stand vom 9. Oktober 2026. Konditionen, Haushaltsmittel und Übergangsregeln können sich ändern. Die verlinkten Programmseiten helfen bei der Auswahl; eine konkrete Zusage wird dadurch nicht ersetzt.
Lege eine Maßnahmenliste mit Kosten, zeitlicher Planung und zuständigen Fachleuten an. Trenne Baukosten, Kaufpreis, Nebenkosten und Reserven. Nicht jeder Teil deines Gesamtbudgets wird im jeweiligen Programm anerkannt.
Drei Förderwege, drei unterschiedliche Wirkungen
Ein hoher Förderkredit ist keine ebenso hohe Ersparnis. Vergleiche auch Tilgung, Zinsbindung, Bereitstellung und Rückzahlungsbedingungen. Eine Förderzusage beantwortet zudem nicht jede Frage zur übrigen Finanzierung.
| Förderweg | Wirkung im Budget | Wichtiger Prüfpunkt |
|---|---|---|
| Förderkredit | Finanziert Kosten, muss grundsätzlich zurückgezahlt werden | Gesamtkonditionen und tragfähige Monatsbelastung |
| Zuschuss | Entlastet bei erfüllten Bedingungen und erfolgtem Nachweis | Anerkannte Kosten, Deckel und Auszahlungszeitpunkt |
| Tilgungszuschuss | Verringert die Rückzahlung des zugesagten Kredits | Geförderte Stufe und erfolgreiche Nachweise |
| Steuerliche Begünstigung | Wirkt über die Steuerveranlagung | Eigene Voraussetzungen und Kombinationsgrenzen |
Kauf, Neubau oder Effizienzhaussanierung?
Die KfW nennt für das Wohneigentumsprogramm 124 bis zu 100.000 Euro pro Vorhaben für Kauf oder Bau selbst genutzten Wohneigentums. Es wird über einen Finanzierungspartner beantragt. Umschuldung und Nachfinanzierung bereits begonnener Vorhaben sind nicht der Zweck dieses Produkts.
Bei 297/298 richtet sich die Kredithöhe nach der Förderstufe. Die aktuelle Seite nennt 100.000 Euro je Wohnung für die dort beschriebenen Stufen ohne QNG und 150.000 Euro für die Stufe mit QNG. Technische Nachweise gehören zur Auswahl; ein allgemein gut gedämmtes Haus ist nicht automatisch in der gewünschten Förderstufe.
Für die Sanierung zum Effizienzhaus beziehungsweise den entsprechenden Ersterwerb beschreibt Programm 261 einen Kredit bis zu 150.000 Euro je Wohneinheit. Ein Tilgungszuschuss hängt von Stufe und Bedingungen ab; er wird nicht als frei verfügbare Barzahlung ausgezahlt.
Das ist eine Auswahl, kein vollständiger Förderkatalog. Familien-, Landes- und Kommunalprogramme können zusätzlich relevant sein. Eine Kombination ist für das konkrete Vorhaben zu prüfen; Programmnummern und Höchstbeträge lassen sich nicht beliebig addieren.
| Beispielprogramm, Stand 09.10.2026 | Wofür es zu prüfen ist | Was du vorab klärst |
|---|---|---|
| KfW 124 | Selbst genutztes Eigentum kaufen oder bauen | Nutzung, Antragszeitpunkt und Finanzierungspartner |
| KfW 297/298 | Geförderter Neubau beziehungsweise Erstkauf | Förderstufe, technische Nachweise und Vertragsbeginn |
| KfW 261 | Effizienzhaussanierung beziehungsweise entsprechender Ersterwerb | Stufe, Energieeffizienz-Fachplanung und Kostenabgrenzung |
| KfW 458 | Heizungstausch im Bestand durch berechtigte private Eigentümer | Antragsteller, förderfähige Anlage und Vertragsbedingung |
| KfW 358/359 | Ergänzung zu einer bereits bewilligten Einzelmaßnahmenförderung | Vorliegende Zuschusszusage und Kreditvoraussetzungen |
Heizung und andere Einzelmaßnahmen getrennt prüfen
Die KfW hat die Bedingungen der Heizungsförderung zum 21. Juli 2026 angepasst. Für bestehende Zusagen und neue Anträge können deshalb unterschiedliche Regeln relevant sein. Verwende den Stand deines Antrags, statt alte Fördertabellen zu übernehmen.
Bei 458 sind Antragsteller, Gebäude und Maßnahme zu prüfen. Die aktuelle KfW-Seite fordert vor dem Antrag einen Lieferungs- oder Leistungsvertrag mit einer Förderbedingung und eine Antragstellung vor Beginn der Arbeiten vor Ort. Eine spätere Rechnung allein ersetzt das nicht.
Weitere energetische Einzelmaßnahmen sind gesondert einzuordnen. Die KfW erläutert beim Ergänzungskredit beispielsweise die Verbindung einer Heizungsförderung mit BAFA-bewilligter Dämmung. Der Ergänzungskredit setzt eine entsprechende Zuschussförderung voraus; er ist kein selbstständiger Zuschuss für jede Renovierung.
Für Antrag, technische Planung und Nachweise benennen die Programme unterschiedliche Stellen und Anforderungen. Kläre diese für jede Maßnahme und dokumentiere sie zusammen mit dem Angebot.
Antrag und Auftrag: Die Reihenfolge ist programmspezifisch
Beim Wohneigentumsprogramm ist der Antrag beim Finanzierungspartner vor Vorhabensbeginn wichtig. Bei Neubau- und Sanierungsprogrammen bestehen besondere Regeln zu Beratung, Bestätigung zum Antrag und gegebenenfalls bedingten Verträgen. Eine einzige Faustregel für alle Programme wäre zu ungenau.
Lass dir vor einer bindenden Beauftragung bestätigen, welche Schritte für dein Programm nötig sind. Ein Vertrag mit Förderbedingung ist von einem unverbindlichen Angebot zu unterscheiden. Eine Bedingung nachträglich einzufügen, behebt nicht automatisch einen schädlichen Vorhabenbeginn.
Prüfe im Auftrag auch den vorgesehenen Leistungsumfang und die Nachweise: Welche Geräte, Mengen und technischen Eigenschaften sind angeboten? Wer erstellt Bestätigungen? Welche Rechnungsangaben werden benötigt? Was geschieht, wenn die Förderung nicht zugesagt wird?
Beispiel: Zuschuss und Zwischenfinanzierung sind nicht dasselbe
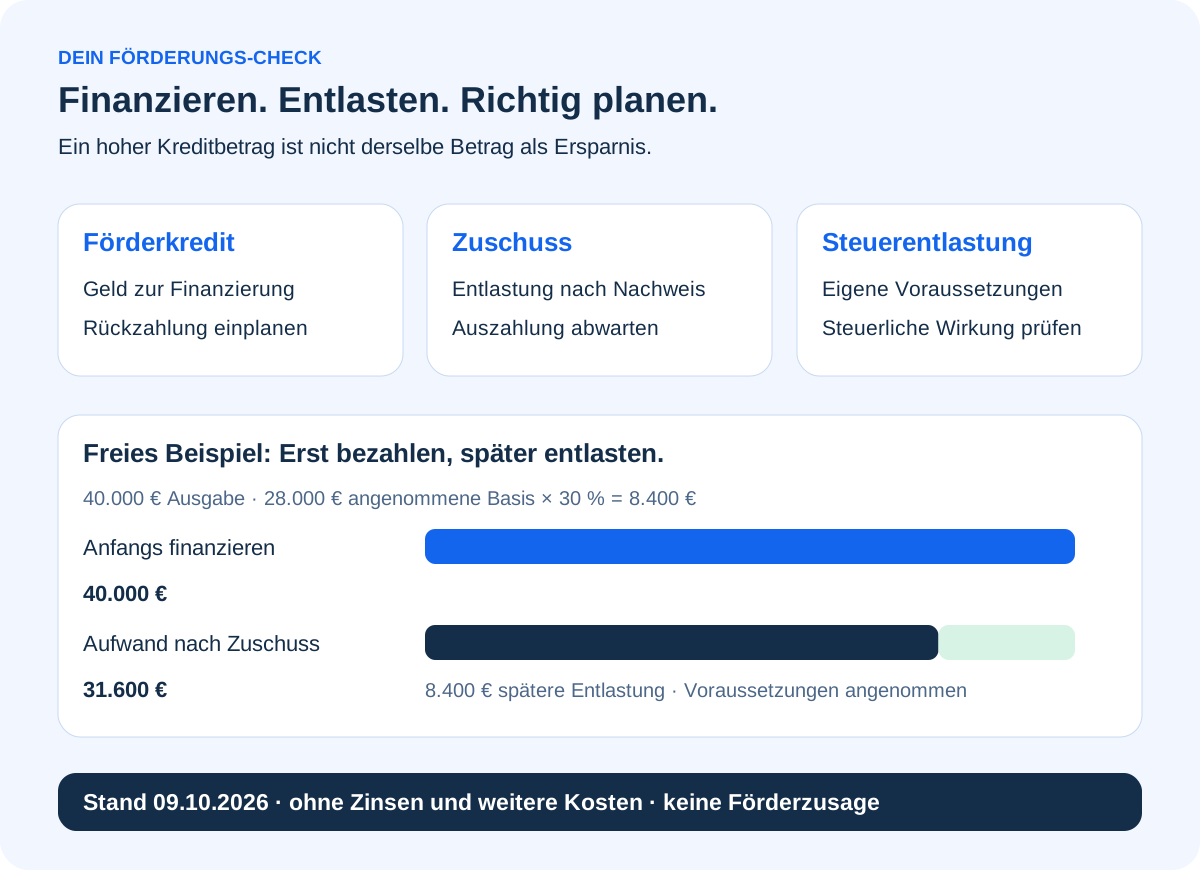
Freies Rechenmodell für ein Einfamilienhaus, Stand 9. Oktober 2026: Es werden 40.000 Euro ausgegeben. Für eine entsprechende Maßnahme werden als vereinfachte Annahme 28.000 Euro anerkannte Kosten und ausschließlich 30 Prozent Grundförderung zugrunde gelegt. Berechtigung, technische Eignung und sämtliche Nachweise sind hier angenommen, keine individuelle Zusage.
28.000 × 30 Prozent ergeben 8.400 Euro. Nach dieser angenommenen Auszahlung verbleiben rechnerisch 31.600 Euro Aufwand. Vorher müssen die anfallenden 40.000 Euro bezahlt beziehungsweise finanziert werden; der spätere Zuschuss ist noch kein vorhandenes Guthaben.
Nicht berücksichtigt sind Finanzierungskosten, zusätzliche Arbeiten oder persönliche steuerliche Effekte. Höchstkosten und Boni sind programmspezifisch und zeitabhängig. Ein Ergänzungskredit kann gesondert geprüft werden, ersetzt aber nicht seine eigenen Voraussetzungen.
| Schritt im freien Modell | Betrag | Bedeutung |
|---|---|---|
| Ausgaben für die Maßnahme | 40.000,00 € | Anfangs zu bezahlen oder zu finanzieren |
| Angenommene anerkannte Kosten bis zum Deckel | 28.000,00 € | Berechnungsbasis, keine Auszahlung |
| Angenommener Zuschuss: 28.000 × 30 % | 8.400,00 € | Spätere Entlastung bei erfüllten Voraussetzungen |
| Rechnerischer Aufwand danach | 31.600,00 € | Ohne Zinsen und weitere Kosten |
Wohn-Riester: Verwendung und spätere Besteuerung beachten
Die ZfA beschreibt Wohn-Riester für bestimmte selbst genutzte Wohnvorhaben, darunter Kauf, Bau und zulässige Entnahmen für weitere Maßnahmen. Förderberechtigung, Eigentum, Selbstnutzung, Antrag und Nachweise sind zu klären. Nicht jede beliebige Modernisierungsfinanzierung lässt sich damit ablösen.
Zum Modell gehört das Wohnförderkonto für die nachgelagerte Besteuerung. Eine Entnahme ist deshalb nicht einfach steuerfreies zusätzliches Eigenkapital. Gebühren und langfristige Folgen mit Anbieter und zuständiger Beratung besprechen.
Die Deutsche Rentenversicherung Baden-Württemberg erläutert in ihrer Mitteilung vom 14. September 2026 den Übergang zum neuen Fördermodell ab 2027: Bestehende Riester-Verträge laufen weiter; es gibt keine automatische Umwandlung. Neuabschluss, Vertragswechsel und Wohnverwendung sind unterschiedliche Entscheidungen. Eine Eignung für deinen Fall wird hier nicht festgestellt.
Steuerentlastung gesondert rechnen und Nachweise aufbewahren
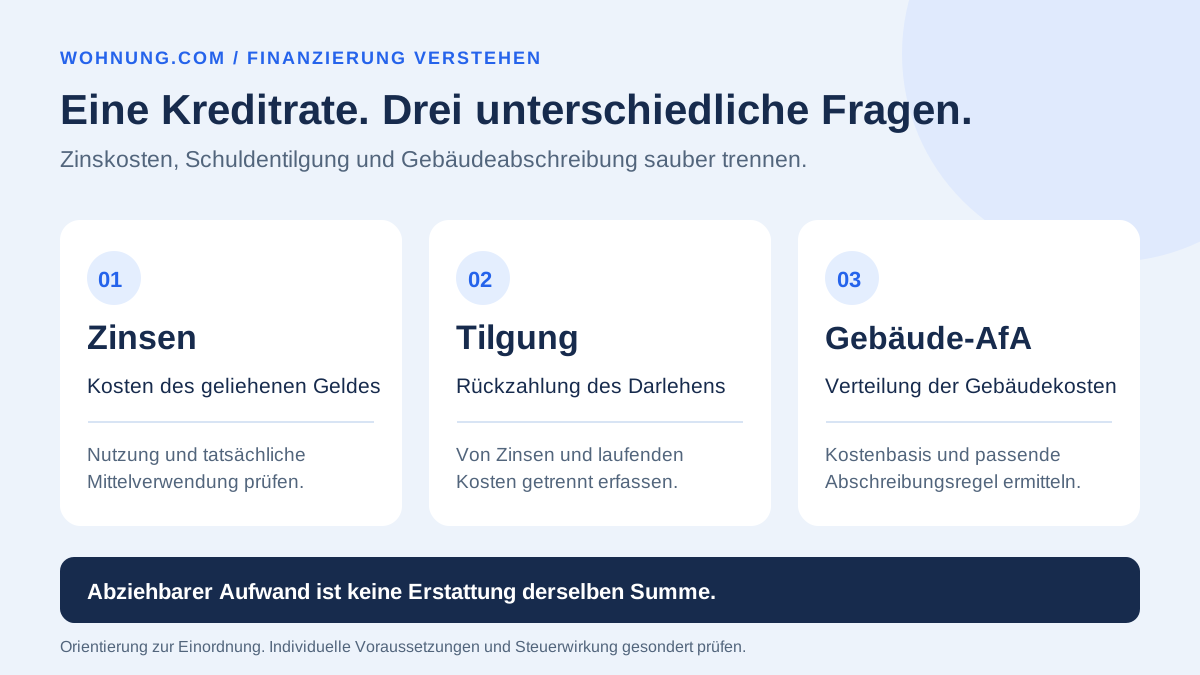
Bei zur Einkunftserzielung genutzten Gebäuden ist die Absetzung für Abnutzung nach § 7 EStG ein eigener steuerlicher Rechenweg. Sie entspricht weder einer Kostenerstattung noch der Aussage, ein Gebäude werde am Ende tatsächlich wertlos. Kosten, Nutzung und zutreffende Abschreibung sind zu bestimmen.
Für geeignete energetische Maßnahmen an selbst genutzten eigenen Gebäuden kann § 35c EStG relevant sein. Gebäudealter, Fachausführung, Bescheinigung, Rechnung, Kontozahlung und Ausschlüsse sind zu beachten. Die Vorschrift erlaubt keine beliebige zusätzliche Steuerermäßigung für eine bereits öffentlich geförderte Maßnahme.
Bei Denkmalmaßnahmen sind § 7i und bei entsprechender Selbstnutzung § 10f EStG getrennt zu prüfen. Abstimmung, Bescheinigung und anerkannte Aufwendungen zählen; eine Denkmaleigenschaft allein macht nicht alle Renovierungskosten begünstigt.
Bewahre Angebot, Vertrag, Zusage, technische Bestätigungen, Rechnungen und Zahlungen zusammen auf. Vermerke Änderungen am Auftrag und lass prüfen, ob sie die zugesagte Förderung beeinflussen. Eine steuerliche Begünstigung erst nach den eigenen Voraussetzungen in die Planung einbeziehen.
Häufige Fragen
Ist ein Förderkredit geschenktes Geld?
Nein. Kredit und mögliche Tilgungsentlastung unterscheiden; Zins- und Rückzahlungsbedingungen gehören in den Vergleich.
Kann ich jedes Programm mit jedem anderen kombinieren?
Nein. Für Maßnahme, Kosten und Antrag die jeweiligen Kombinationsregeln prüfen.
Reicht es, den Antrag nach Eingang der Rechnung zu stellen?
Das ist keine allgemeine zulässige Reihenfolge. Vor Beginn die Regeln des konkreten Programms klären.
Warum brauche ich trotz Zuschuss eine Finanzierung?
Rechnungen können fällig sein, bevor der Zuschuss ausgezahlt wird. Liquidität und spätere Entlastung getrennt planen.
Ist eine Abschreibung gleich hoch wie meine Steuerersparnis?
Nein. Abzugsbetrag und tatsächliche steuerliche Wirkung sind unterschiedliche Größen.
QUELLEN & STAND