DEIN KURZCHECK
Das ist wichtig.
Einkommensteuerbefreiung und Nullsteuersatz beim Kauf sind getrennte Regeln.
Anschaffung, Inbetriebnahme, Erweiterung und Gesamtbestand müssen nachvollziehbar sein.
Prüfe jede Rechnungsleistung; „Photovoltaik“ allein begründet nicht überall 0 Prozent.
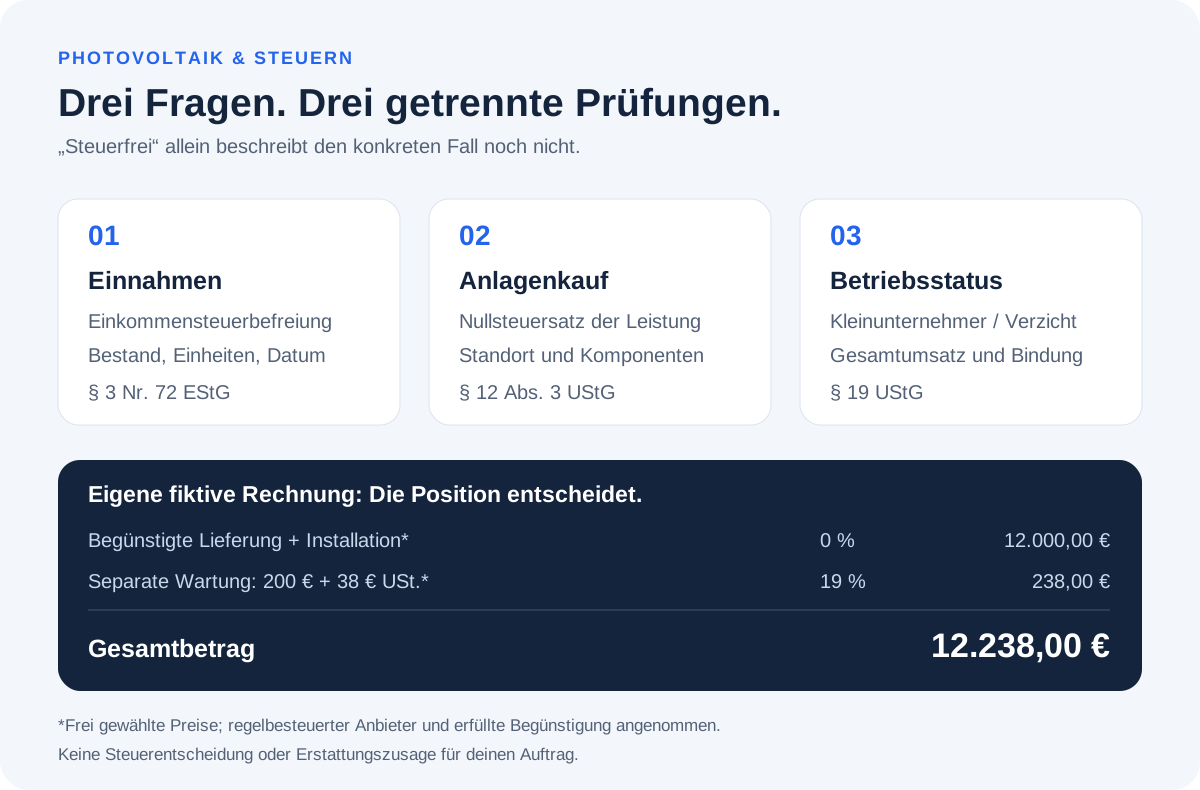
Drei Steuerfragen, die du auseinanderhalten solltest
Beim Kauf geht es um den Umsatzsteuersatz der angebotenen Leistung. Beim Betrieb geht es unter anderem um Einkommensteuer auf Einnahmen und Entnahmen sowie um deinen umsatzsteuerlichen Status. Eine Antwort auf eine dieser Fragen löst die anderen nicht automatisch.
Unsere Empfehlung: Beginne mit einer Anlagenübersicht: Wer betreibt welche Anlage, auf welchem Gebäude, mit welcher eingetragenen Leistung und seit wann? Ergänze andere Tätigkeiten und frühere steuerliche Entscheidungen. Diese Angaben sind hilfreicher als die pauschale Aussage „PV ist steuerfrei“.
| Frage | Maßgeblicher Prüfbereich | Unsere Unterlagenempfehlung |
|---|---|---|
| Einnahmen und Entnahmen steuerfrei? | Einkommensteuer; § 3 Nr. 72 EStG | Gebäude, Einheiten, Leistung, Datum und Gesamtbestand |
| Anlagenlieferung mit 0 %? | Leistung und Voraussetzungen; § 12 Abs. 3 UStG | Lieferung, Installation, Standort und Komponenten |
| Umsatzsteuer auf den Betrieb? | Unternehmerstatus / § 19 UStG | Weitere Umsätze und frühere Verzichtserklärung |
Einkommensteuer: Leistung je Einheit und Gesamtbestand prüfen
§ 3 Nummer 72 EStG befreit unter Voraussetzungen Einnahmen und Entnahmen aus Gebäude-PV. Die aktuelle Fassung nennt bis zu 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 kWp pro Steuerpflichtigem oder Mitunternehmerschaft. Maßgeblich ist die installierte Bruttoleistung laut Marktstammdatenregister.
§ 52 EStG ordnet die neue Fassung Anlagen zu, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert werden. Die ELSTER-Anleitung erläutert für frühere Anlagen die alte Unterscheidung: bis 30 kWp auf Einfamilienhäusern beziehungsweise nicht Wohnzwecken dienenden Gebäuden, bei sonstigen Gebäuden bis 15 kWp je Wohn- oder Gewerbeeinheit. Die Gesamtgrenze bleibt zu beachten.
Unsere Empfehlung: Prüfe jede Anlage und anschließend die Zuordnung zum selben Steuerpflichtigen oder zur Mitunternehmerschaft. Erweiterungen und gemischter Alt-/Neubestand brauchen eine nachvollziehbare Einordnung. Die 100 kWp sind kein Geldbetrag und keine jährliche Umsatzgrenze.
Brauche ich eine Gewinnermittlung und darf ich Kosten absetzen?
Sind die Einnahmen aus der betreffenden gewerblichen Tätigkeit insgesamt nach § 3 Nummer 72 EStG steuerfrei, verlangt die Vorschrift keine Gewinnermittlung. Das betrifft diesen Fall; es beendet nicht automatisch Erklärungspflichten aus anderen Einkünften oder Tätigkeiten.
§ 3c Absatz 1 EStG untersagt grundsätzlich den Betriebsausgaben- oder Werbungskostenabzug für Ausgaben im unmittelbaren wirtschaftlichen Zusammenhang mit steuerfreien Einnahmen. Ein Kaufpreis oder eine Wartungsrechnung ist deshalb nicht automatisch zusätzlich vom steuerpflichtigen Einkommen abziehbar.
Unsere Empfehlung: Bei weiteren Betrieben, älteren Steuerjahren, Beteiligungen oder unklarer Kostenaufteilung die konkrete Einordnung fachlich prüfen lassen. Für deine wirtschaftliche Anlagenrechnung bleiben tatsächlich gezahlte Kosten wichtig, auch wenn sie keinen steuerlichen Abzug ermöglichen.
Nullsteuersatz beim Kauf: Die Leistung entscheidet
§ 12 Absatz 3 UStG begünstigt bestimmte Lieferungen an den Anlagenbetreiber samt wesentlichen Komponenten und passenden Speichern sowie deren Installation. Voraussetzung ist die Installation auf oder nahe Wohnungen beziehungsweise bestimmten dem Gemeinwohl dienenden Gebäuden. Bis 30 kWp laut Marktstammdatenregister gelten die gesetzlichen Voraussetzungen als erfüllt.
Diese 30-kWp-Regel ist keine allgemeine Obergrenze für jede Begünstigung: Bei größerer Leistung sind die tatsächlichen gesetzlichen Voraussetzungen zu prüfen. Sie ist außerdem von der einkommensteuerlichen Leistung je Einheit zu unterscheiden.
Das BMF erläutert: Der Austausch und Einbau defekter Komponenten kann begünstigt sein; eine reine Reparatur ohne Ersatzteillieferung ist es nicht. Für Wartungs- und Garantieverträge nennt die FAQ weiterhin 19 Prozent. Unsere Empfehlung: Leistungsbeschreibung und Steuersatz je Position prüfen; bei besonderem Lieferantenstatus gesondert einordnen.
Rechnungsbeispiel: 0 und 19 Prozent nebeneinander
Unser eigenes fiktives Beispiel setzt einen regelbesteuerten Anbieter, eine begünstigte PV-Lieferung einschließlich Installation und eine getrennte Wartungsleistung voraus. Die frei gewählten Nettobeträge sind 12.000 Euro und 200 Euro. Daraus folgen 0 Euro Umsatzsteuer auf die Lieferung und 38 Euro auf die Wartung.
Der Gesamtbetrag beträgt 12.238 Euro. Das Beispiel ist keine Marktpreisangabe oder Steuerentscheidung für deinen Auftrag. Unsere Empfehlung: Auf einer tatsächlichen Rechnung Nettobetrag, Steuersatz, Steuerbetrag und Bruttobetrag jeder abgrenzbaren Leistung nachvollziehen lassen.
Bei einer Lieferung zu 0 Prozent entsteht aus dieser Position kein gezahlter Umsatzsteuerbetrag, den man als Vorsteuer zurückfordern könnte. Eine pauschal versprochene zusätzliche 19-Prozent-Erstattung passt dazu nicht. Wie ein früher vereinbarter Preis zu beurteilen ist, muss anhand des Vertrags getrennt geklärt werden.
| Eigene fiktive Rechnung | Netto | Umsatzsteuer | Brutto |
|---|---|---|---|
| Begünstigte PV-Lieferung einschließlich Installation | 12.000,00 € | 0 % = 0,00 € | 12.000,00 € |
| Separate Wartungsleistung | 200,00 € | 19 % = 38,00 € | 238,00 € |
| Gesamt | 12.200,00 € | 38,00 € | 12.238,00 € |
Kleinunternehmer: Gesamtumsatz und frühere Entscheidung zählen
Für einen im Inland ansässigen Unternehmer nennt § 19 UStG grundsätzlich höchstens 25.000 Euro Gesamtumsatz im Vorjahr und 100.000 Euro im laufenden Jahr. Entscheidend ist der gesetzlich definierte Gesamtumsatz des Unternehmers, nicht nur die Zahlung für eine einzelne PV-Anlage. Neugründung und besondere Konstellationen müssen separat eingeordnet werden.
Ein Verzicht auf die Kleinunternehmerregelung bindet nach § 19 Absatz 3 mindestens fünf Kalenderjahre. Unsere Empfehlung: Eine frühere Erklärung und ihren Wirksamkeitszeitraum heraussuchen, bevor du die Einspeiseabrechnung ändern lässt. Bei Altanlagen zusätzlich frühere Vorsteuerbehandlung und heutige Zuordnung fachlich prüfen.
Unsere Empfehlung: Eine Umsatzsteuerentscheidung nicht allein auf die Einkommensteuerbefreiung oder den Nullsteuersatz der Anschaffung stützen. Abrechnungen müssen zum tatsächlich geltenden Status passen.
Gewerbesteuer und Anmeldung sind eigene Prüfungen
§ 3 Nummer 32 GewStG befreit stehende Gewerbebetriebe, deren Tätigkeit sich ausschließlich auf Erzeugung und Vermarktung von Strom aus einer Gebäude-Solaranlage bis 30 kW beschränkt. Diese Voraussetzung ist nicht dieselbe wie die einkommensteuerliche Gesamtgrenze.
Wenn stattdessen der Freibetrag nach § 11 GewStG relevant ist: Die 24.500 Euro für natürliche Personen und Personengesellschaften beziehen sich auf den Gewerbeertrag, nicht einfach auf Stromumsatz oder Geldeingang.
Die BMF-FAQ beschreibt einen Verzicht auf steuerliche Anzeige und Erfassungsfragebogen bei einer eng begrenzten Kombination: ausschließlich begünstigte PV-Tätigkeit nach EStG, ausschließlich Betrieb einer Anlage im Sinne des § 12 Absatz 3 Nummer 1 Satz 1 UStG und Anwendung der Kleinunternehmerregelung. Unsere Empfehlung: Steuerliche Erfassung und eine mögliche gewerberechtliche Anzeige bei der zuständigen Stelle getrennt klären; keine generelle Anmeldungspflicht oder Befreiung für jeden Fall daraus ableiten.
Diese Unterlagen helfen beim Steuer- und Rechnungscheck
Unsere Empfehlung: Sammle MaStR-Daten, Anschaffungs- und Inbetriebnahmeunterlagen, Erweiterungen, Gebäude-/Einheitenübersicht, Rechnungen, Einspeiseabrechnungen und frühere Steuerentscheidungen. Bewahre die Zuordnung zu Betreiber und Zeitraum zusammen auf.
| Unterlage | Unsere Prüffrage |
|---|---|
| Anlagenbestand | Ist jede Anlage und Erweiterung dem richtigen Betreiber zugeordnet? |
| Rechnung | Sind Leistung, Steuerbasis, Satz und Betrag nachvollziehbar getrennt? |
| Einspeiseabrechnung | Entspricht der Umsatzsteuerausweis dem geltenden Status? |
| Frühere Erklärungen | Besteht eine Verzichtsbindung oder Altanlagenfrage? |
| Behördliche Rückfrage | Welcher konkrete Sachverhalt oder Nachweis wird benötigt? |
Häufige Fragen
Bedeutet 0 Prozent beim Kauf auch Steuerfreiheit aller Einnahmen?
Nein. Anlagenlieferung, Einkommensteuer und umsatzsteuerlicher Betriebsstatus sind getrennt zu prüfen.
Sind 30 kWp bei Einkommensteuer und Umsatzsteuer dieselbe Grenze?
Nein. Die Regeln haben unterschiedliche Voraussetzungen. Unsere Empfehlung: Die jeweilige gesetzliche Prüfung samt Datum dokumentieren.
Kann ich bei einer 0-Prozent-Lieferung zusätzlich 19 Prozent zurückfordern?
Aus einer solchen Position entsteht kein gezahlter Umsatzsteuerbetrag für eine Vorsteuererstattung. Andere Positionen und frühere Anschaffungen brauchen eine eigene Prüfung.
Muss jede PV-Anlage automatisch eine EÜR abgeben?
Bei insgesamt nach § 3 Nummer 72 EStG steuerfreien Einnahmen der betreffenden Tätigkeit verlangt die Vorschrift keine Gewinnermittlung. Andere Tätigkeiten und Erklärungspflichten bleiben gesondert zu prüfen.
Reicht für die Prüfung die letzte Einspeiseabrechnung?
Unsere Empfehlung: Zusätzlich Bestand, Datumsnachweise, Rechnungen und frühere steuerliche Entscheidungen bereitstellen.
QUELLEN & STAND