DEIN KURZCHECK
Das ist wichtig.
Hausrat und Gebäude sind getrennte Versicherungsgegenstände. Dasselbe Ereignis kann beide betreffen.
Außenversicherung bedeutet keinen pauschalen Schutz für jeden Diebstahl unterwegs. Die vereinbarte Schadenart zählt.
Versicherungssumme, Unterversicherungsverzicht und besondere Entschädigungsgrenzen gemeinsam prüfen.
Hausrat oder Gebäude: Was ist betroffen?
Die Hausratversicherung richtet sich an Mieter und Eigentümer und betrifft etwa Möbel, Kleidung und Elektronik. Der GDV beschreibt Schutz für vereinbarte Gefahren wie Feuer, Einbruchdiebstahl und Leitungswasser. Ein Vertrag schützt nicht automatisch gegen jede Beschädigung oder jedes Abhandenkommen.
Ein Wasserschaden kann sowohl Inventar als auch Gebäudeteile betreffen. Es geht deshalb nicht einfach darum, welche Versicherung pauschal „Vorrang“ hat, sondern welche Sachen, Gefahren und Kosten im jeweiligen Vertrag versichert sind.
| Betroffene Sache oder Anspruch | Erstes Prüffeld | Was du klären solltest |
|---|---|---|
| Möbel, Kleidung, Elektronik | Hausratvertrag | Versicherte Sache und Schadenursache |
| Gebäude und zugehörige Bauteile | Wohngebäudevertrag | Zuordnung und vereinbarter Schutz |
| Einbauküche oder nachträglicher Einbau | Eigentum, Gefahrtragung und Bedingungen | Wer hat den Einbau beschafft und wer trägt das Risiko? |
| Anspruch eines Dritten gegen dich | Haftpflichtvertrag | Verantwortlichkeit und Vertragsdeckung |
Einbauküche, Balkonkraftwerk und besondere Nutzung
Die unverbindlichen GDV-Musterbedingungen VHB 2022, Stand Juni 2026, berücksichtigen bei eingefügten Sachen unter anderem Beschaffung und Gefahrtragung. Sie nennen außerdem wohnungsbezogene Balkonkraftwerke mit einer vereinbarten Grenze. Daraus folgt keine allgemeine Deckungszusage für jede Küche oder Solaranlage.
Bei möblierter Vermietung, Untermiete oder beruflicher Nutzung solltest du Eigentum und Nutzungsumfang offenlegen. Die alte Aussage, der Vermieter müsse sich um jedes Inventar überhaupt nicht kümmern, übersieht etwa mitvermietete eigene Möbel. Kläre den Schutz dieser Sachen im passenden Vertrag.
Lege für ungewöhnliche oder teure Ausstattung eine kurze Liste an: Sache, Eigentümer, Nutzung, Standort und gewünschter Schutz. Lass die Antwort mit Bezug auf die einschlägige Klausel schriftlich bestätigen.
Diebstahl: Die Tat und die Klausel zählen
Einbruchdiebstahl, Raub und zusätzliche Diebstahlklauseln sind zu unterscheiden. Die VHB-Musterbedingungen beschreiben auch begrenzten Trickdiebstahlschutz in der versicherten Wohnung; freiwillige Herausgabe nach Täuschung wird davon ausgenommen. Deshalb ist „Trickdiebstahl wird nie bezahlt“ ebenso zu pauschal wie „jede gestohlene Handtasche ist versichert“.
Die Außenversicherung kann Sachen vorübergehend außerhalb der Wohnung erfassen, bleibt aber an Bedingungen gebunden. Der GDV nennt etwa Raub oder Einbruchdiebstahl im Hotelzimmer. Ein einfacher Taschendiebstahl ist damit nicht automatisch bestätigt.
- Ort, Zugang zum Tatort und Ablauf sachlich dokumentieren.
- Einbruch, Raub und einfache Wegnahme nicht gleichsetzen.
- Zeit- und Entschädigungsgrenzen der Außenversicherung prüfen.
- Bei Fahrradschutz Schlossanforderungen, Nutzung und vereinbarte Grenzen nachlesen.
Versicherungssumme: Hausrat erfassen und Modell prüfen
Eine Inventarliste hilft, den Wert deines Hausrats nachvollziehbar zu erfassen. Erfasse auch weniger auffällige Gruppen wie Kleidung, Bücher und Haushaltsgeräte. Als Orientierung zählt bei vielen Hausratleistungen die heutige Wiederbeschaffung vergleichbarer Sachen; besondere Bewertungsregeln bleiben zu prüfen.
Die GDV-Unterversicherungsinformation erläutert unterschiedliche Kalkulationsmodelle und einen möglichen Unterversicherungsverzicht. Ein Quadratmeterbetrag ist daher weder automatisch ungeeignet noch ein Beweis für die vollständige Erfassung sämtlicher Werte. Lass Wohnflächendefinition, Summe und Verzichtsbedingungen erklären.
Eigenes frei angenommenes Inventarmodell, ohne Marktwertermittlung: 20.000 € Möbel und Ausstattung, 15.000 € Technik und Haushaltsgeräte, 10.000 € Kleidung und übriger Hausrat ergeben 45.000 €. Die Werte sind nur Rechengrößen und ersetzen deine persönliche Liste.
Unterversicherung: Auch ein kleinerer Schaden kann gekürzt werden
§ 75 VVG sieht bei erheblich niedrigerer Versicherungssumme eine Leistung im Verhältnis der Summe zum Versicherungswert vor. Das kann einen Teilschaden betreffen, der für sich unter der vereinbarten Summe liegt. Prüfe einen vereinbarten Unterversicherungsverzicht und seine Voraussetzungen gesondert.
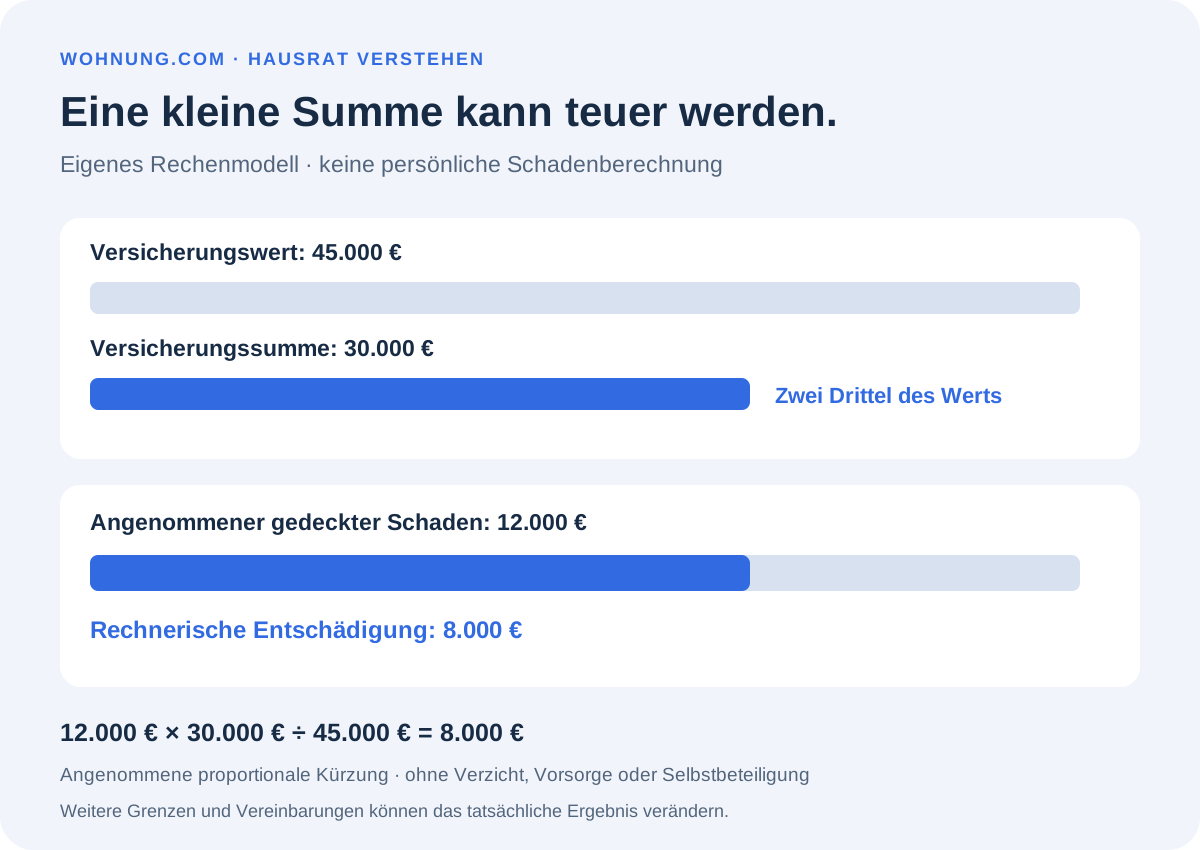
Eigenes vereinfachtes Modell: Versicherungswert 45.000 €, Versicherungssumme 30.000 €, vollständig gedeckter Schaden 12.000 €. Angenommen ist eine proportionale Kürzung ohne Unterversicherungsverzicht, Vorsorgebetrag, Selbstbeteiligung oder weitere Begrenzung. 12.000 € × 30.000 € ÷ 45.000 € ergeben 8.000 €.
| Modellgröße | Angenommener Wert | Einordnung |
|---|---|---|
| Gesamter Versicherungswert | 45.000 € | Frei gesetzte Rechengröße |
| Versicherungssumme | 30.000 € | Zwei Drittel des angenommenen Werts |
| Gedeckter Schaden | 12.000 € | Teilschaden im Modell |
| Rechnerische Entschädigung | 8.000 € | Vor weiteren Abzügen oder abweichenden Vereinbarungen |
Wertsachen: Gesamtsumme und Teilgrenzen unterscheiden
In den VHB-Musterbedingungen gelten für Wertsachen besondere Grenzen; zusätzlich kann die Aufbewahrung maßgeblich sein. Eine ausreichend große Gesamtsumme allein belegt deshalb nicht die vollständige Erstattung von Schmuck, Bargeld oder einer Sammlung.
Erfasse wichtige Sachen mit Beschreibung, Fotos, Belegen und gegebenenfalls vorhandenen Bewertungen. Ein Foto kann die Dokumentation unterstützen, beweist aber nicht allein Eigentum, Wert, Tatablauf und Vertragsdeckung. Bewahre eine Kopie der Unterlagen an einem sicheren, getrennten Ort auf.
| Prüffeld | Benötigte Information | Konkrete Rückfrage |
|---|---|---|
| Schmuck, Kunst und Sammlungen | Art, Wert und besondere Grenze | Welche Höchstleistung gilt für diese Gruppe? |
| Bargeld | Vereinbarte Grenze und Aufbewahrung | Welcher Betrag ist unter welchen Bedingungen erfasst? |
| Wertschutzschrank | Verlangte Eigenschaften und Installation | Erfüllt mein Behältnis die Vertragsbedingungen? |
| Außenversicherung | Dauer, Tatart und Teilgrenze | Welche Bedingungen gelten unterwegs? |
Fahrlässigkeit und Schadenmeldung: Keine pauschale Ablehnung
§ 81 VVG unterscheidet Vorsatz und grobe Fahrlässigkeit beim Herbeiführen des Versicherungsfalls. Bei grober Fahrlässigkeit ist eine Kürzung entsprechend der Schwere des Verschuldens vorgesehen. Dass ein Schaden selbst verursacht wurde, beantwortet die Versicherungsfrage nicht allein.
Vertragliche Obliegenheiten sind gesondert nach § 28 VVG zu betrachten. Bei einem beworbenen Verzicht auf Kürzung solltest du Umfang, Grenzen und Ausnahmen zeigen lassen. Dieser Beitrag entscheidet weder den Fall einer offenen Tür noch einen bestimmten Einbruch.
Nach § 30 VVG ist der Versicherungsfall unverzüglich zu melden. § 82 verlangt nach Möglichkeit Schadenabwendung und -minderung sowie zumutbare Weisungen. Stimme Arbeiten ab, soweit die Umstände es gestatten; dringende mögliche Schadenminderung nicht durch pauschales Abwarten verzögern.
- Schaden, Ablauf und betroffene Sachen geordnet dokumentieren.
- Bei Diebstahl Polizei und Versicherer informieren und die verlangten Listen erstellen.
- Vor Entsorgung Belege sichern und das weitere Vorgehen abstimmen.
- Schadennummer, Rückfragen und Kostenabsprachen festhalten.
Dein Angebotsvergleich: Preis und Schutz auf gleicher Grundlage
Vergleiche dieselbe Wohnung, denselben Nutzungsumfang und dieselben gewünschten Bausteine. Die alte Jahrespreis-Spanne aus 2015 ist keine belastbare aktuelle Orientierung. Auch pauschale Vermutungen über vorsichtige ältere oder unvorsichtige jüngere Versicherte helfen dir bei der Prüfung eines Angebots nicht.
Lass Summe, Bewertungsmodell, Selbstbeteiligung und besondere Grenzen vollständig erklären. Kläre Naturgefahrenschutz, Glas, Fahrrad oder andere gewünschte Bausteine ausdrücklich. Eine niedrige Prämie ersetzt diesen Leistungsabgleich nicht.
Bei Umzug, Zusammenziehen oder neuen Anschaffungen Adresse, Wohnfläche und versicherte Personen beziehungsweise Sachen aktualisieren lassen. Für Übergangszeiten oder Transport nicht aus dem Produktnamen auf eine bestimmte Deckung schließen.
Häufige Fragen
Ist Hausratversicherung dasselbe wie Wohngebäudeversicherung?
Nein. Die versicherten Sachen sind unterschiedlich. Ein Schadenereignis kann sowohl Inventar als auch Gebäudeteile betreffen.
Ist meine Handtasche unterwegs gegen jeden Diebstahl versichert?
Nicht automatisch. Tatart, Außenversicherung und besondere Diebstahlklauseln samt Grenzen sind konkret zu prüfen.
Kann Unterversicherung auch bei einem Teilschaden wirken?
Ja. Bei den Voraussetzungen des § 75 VVG kann eine anteilige Kürzung gelten. Ein vereinbarter Verzicht ist gesondert zu beachten.
Sind 8.000 € im Modell eine Leistungszusage?
Nein. Sie ergeben sich nur aus den ausdrücklich gesetzten Rechengrößen und der angenommenen proportionalen Kürzung.
Reicht die große Gesamtsumme für jeden Schmuckschaden?
Nicht allein. Besondere Wertsachengrenzen, Aufbewahrungsbedingungen und der tatsächliche Schaden sind zusätzlich zu prüfen.
QUELLEN & STAND