DEIN KURZCHECK
Das ist wichtig.
Eine BU-Rente richtet sich nach den vereinbarten Voraussetzungen. Sie garantiert weder Kreditzusage noch Erhalt der Immobilie.
Private Berufsunfähigkeit und gesetzliche Erwerbsminderung folgen unterschiedlichen Maßstäben.
Prüfe Rentenhöhe, Versicherungs- und Leistungsdauer, Verweisung sowie Gesundheitsangaben gemeinsam.
Was bedeutet Berufsunfähigkeit für deine Finanzierung?
§ 172 VVG stellt auf den zuletzt ausgeübten Beruf ab, wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war. Krankheit, Körperverletzung oder mehr als altersentsprechender Kräfteverfall können maßgeblich sein. Der konkrete Vertrag legt fest, unter welchen Voraussetzungen welche Leistung erbracht wird.
Die private Absicherung ersetzt nicht automatisch dein bisheriges Einkommen in voller Höhe. Die vereinbarte Rente muss zu deinen Verpflichtungen passen. Lebenshaltung, Kreditrate, Eigentümerkosten und Rücklagen laufen nicht allein deshalb aus, weil sich deine Arbeitsfähigkeit verändert.
Ein Versicherungsvertrag ist außerdem keine Garantie, dass eine Bank einen Kredit gewährt oder eine Immobilie dauerhaft finanzierbar bleibt. Betrachte Finanzierung und Einkommensabsicherung als zusammengehörige, aber getrennt zu prüfende Verträge.
BU und Erwerbsminderung: Unterschiedliche Maßstäbe
Die gesetzliche Erwerbsminderungsrente nach § 43 SGB VI betrachtet grundsätzlich das Leistungsvermögen unter den üblichen Bedingungen des allgemeinen Arbeitsmarkts. Neben gesundheitlichen Voraussetzungen zählen unter anderem Wartezeit und Pflichtbeiträge; Ausnahmen sind zu beachten. Die bloße Unfähigkeit im bisherigen Beruf genügt nicht allgemein.
| Prüffeld | Grundsätzlicher Maßstab | Wichtige Einschränkung |
|---|---|---|
| Private Berufsunfähigkeit | Zuletzt ausgeübter Beruf und vereinbarte Bedingungen | Keine automatische Anerkennung durch jede Krankschreibung |
| Volle Erwerbsminderung | Weniger als drei Stunden täglich auf dem allgemeinen Arbeitsmarkt | Weitere gesetzliche Voraussetzungen und Besonderheiten prüfen |
| Teilweise Erwerbsminderung | Mindestens drei, aber weniger als sechs Stunden täglich | Keine Aussage zur persönlichen Rentenhöhe |
| Mindestens sechs Stunden täglich | Grundsätzlich keine Erwerbsminderung nach § 43 Absatz 3 | Berufliche Einschränkung kann trotzdem bestehen |
Dein Vertrag: Leistung und Zeitraum genau benennen
Lass Definition, erforderlichen Grad, Prognosezeitraum und mögliche Ausschlüsse zeigen. Die unverbindlichen GDV-Musterbedingungen mit zusätzlicher AU-Absicherung, Stand 21. Juli 2025, enthalten hierfür individuell zu ergänzende Angaben. Ein Muster ist kein Beleg für die Bedingungen deines Tarifs.
Versicherungsdauer und Leistungsdauer sind getrennt: Der erste Zeitraum bestimmt, wann Schutz für einen eintretenden Fall besteht; der zweite, wie lange eine anerkannte Leistung längstens gezahlt wird. Notiere konkrete Enddaten, statt aus einem Schlagwort wie „bis zur Rente“ auf identische Zeiträume zu schließen.
| Vertragsangabe | Was du festhalten solltest | Konkrete Rückfrage |
|---|---|---|
| BU-Rente | Höhe und vereinbarte Änderungen | Welche Summe ist garantiert und welche nicht? |
| Leistungsvoraussetzung | Definition, Grad und Prognose | Welche Nachweise und Bedingungen gelten? |
| Versicherungsdauer | Konkretes Ende des Risikoschutzes | Was passiert bei Eintritt kurz vor diesem Datum? |
| Leistungsdauer | Spätestes Ende einer anerkannten Zahlung | Passt das zu Finanzierung und Altersübergang? |
| Anpassungsmöglichkeiten | Dynamik oder Nachversicherung samt Bedingungen | Wann und unter welchen Voraussetzungen kann ich erhöhen? |
Verweisung: Abstrakt und konkret unterscheiden
Die GDV-Broschüre 2026 unterscheidet zwei Klauseln. Abstrakte Verweisung betrifft eine passende andere Tätigkeit, die du nicht tatsächlich ausübst. Konkrete Verweisung betrifft eine bereits ausgeübte andere Tätigkeit. Anforderungen an Fähigkeiten und bisherige Lebensstellung sind dabei zu beachten.
Ein Verzicht auf abstrakte Verweisung beseitigt daher nicht automatisch jede andere Vertragsvoraussetzung. Prüfe auch, was bei Aufnahme einer anderen Tätigkeit und bei einer späteren Nachprüfung gilt. § 172 Absatz 3 VVG erlaubt entsprechende zusätzliche Vereinbarungen.
Beschreibe für eine Leistungsprüfung deinen tatsächlichen Berufsalltag: Aufgaben, Zeitanteile und konkrete Einschränkungen. Ein Berufsname allein zeigt nicht, wie die Tätigkeit vor der gesundheitlichen Beeinträchtigung ausgestaltet war.
Monatsbudget: Die Kreditrate ist nur ein Teil
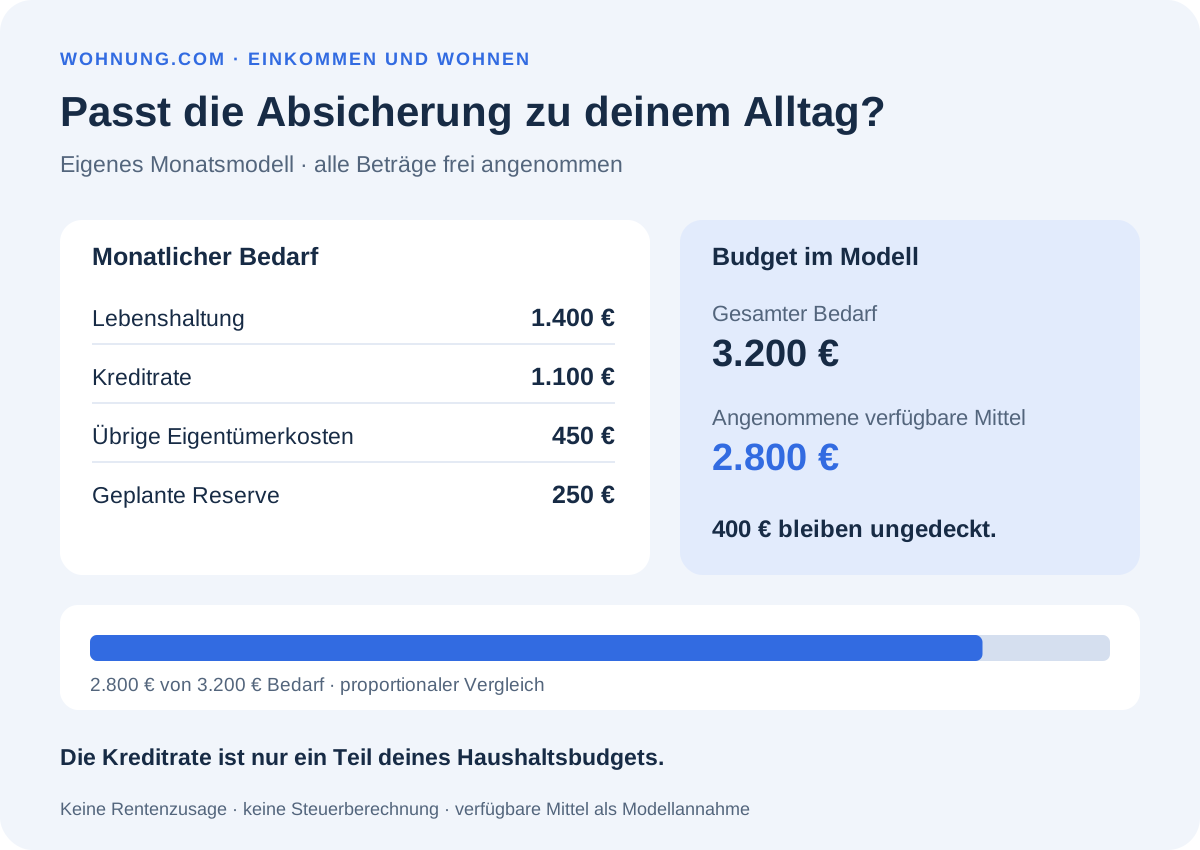
Eigenes vereinfachtes Haushaltsmodell: 1.400 € Lebenshaltung, 1.100 € Kreditrate, 450 € übrige Eigentümerkosten und 250 € geplante Reserve ergeben 3.200 € monatlichen Bedarf. Alle Beträge sind frei angenommen und keine Empfehlung für deinen Haushalt.
Angenommene anderweitige verfügbare Mittel von 1.000 € lassen zunächst 2.200 € Bedarf offen. Werden zusätzlich hypothetisch 1.800 € tatsächlich verfügbare Mittel angesetzt, stehen insgesamt 2.800 € bereit: Es bleiben 400 € ungedeckt. Die 1.800 € sind eine Rechengröße, keine zugesagte BU-Rente und keine Umrechnung einer Bruttorente.
| Freie Modellannahme | Monatlicher Betrag | Einordnung |
|---|---|---|
| Lebenshaltung | 1.400 € | Angenommene laufende Ausgaben |
| Kreditrate | 1.100 € | Angenommene Finanzierung |
| Übrige Eigentümerkosten | 450 € | Gesonderter Ausgabenblock |
| Geplante Reserve | 250 € | Frei gewählter Budgetpuffer |
| Gesamter Bedarf | 3.200 € | Summe der vier Ausgabenblöcke |
| Verfügbare Mittel im zweiten Szenario | 2.800 € | 1.000 € plus hypothetische 1.800 € |
| Ungedeckter Bedarf | 400 € | 3.200 € minus 2.800 € |
Gesundheitsfragen: Den Antrag nachvollziehbar ausfüllen
§ 19 VVG betrifft bekannte erhebliche Gefahrumstände, nach denen der Versicherer in Textform fragt. Lies die tatsächlichen Fragen und ihre Zeiträume genau. Lass unklare Begriffe erläutern und prüfe deine Angaben anhand vorhandener Unterlagen.
Fehler können je nach Voraussetzungen Rücktritt, Kündigung oder Vertragsänderung zur Folge haben. Die Vorschrift enthält dafür Einschränkungen; eine einzelne fehlende Angabe führt nicht in jedem Fall automatisch zu demselben Ergebnis. Bewahre Antrag, Antworten und spätere Ergänzungen auf.
- Fragen und abgefragte Zeiträume vollständig lesen.
- Unklarheiten vor Unterschrift schriftlich klären.
- Antworten mit vorhandenen Behandlungs- und sonstigen Unterlagen abgleichen.
- Ausschlüsse, Zuschläge und die endgültige Annahme dokumentieren.
Beamte und kombinierte Verträge: Besonderheiten beachten
Dienstunfähigkeit und private Berufsunfähigkeit sind nicht dasselbe. § 44 BBG und § 26 BeamtStG regeln dienstrechtliche Fragen für die dort erfassten Beamten. Ob eine private Police daraus eine Leistung ableitet, folgt aus ihrer konkreten Dienstunfähigkeitsklausel.
Kläre, für welchen Status die Klausel gilt, welche Entscheidung und Nachweise verlangt werden und welche zusätzlichen Voraussetzungen bestehen. Eine allgemeine Beamtenbezeichnung ersetzt diese Prüfung nicht. Dieser Beitrag prüft keine individuellen Versorgungsansprüche oder Landesregelungen.
Die GDV-Broschüre unterscheidet selbstständige BU-Absicherung und Zusatzversicherung in Verbindung mit Lebens- oder Rentenversicherung. Bei einer Kombination solltest du BU-Leistung, Sparanteil, Kosten und Folgen einer Beitragsänderung getrennt erläutern lassen. Ein Sparbaustein garantiert nicht pauschal eine bestimmte Ablaufleistung oder Kreditabsicherung.
Leistung beantragen: Unterlagen und Nachprüfung verstehen
Fordere die Anforderungen des Versicherers an den Leistungsantrag an. Reiche Berufsbeschreibung, Verlauf und angeforderte Nachweise geordnet ein. Eine ärztliche Bescheinigung allein ersetzt nicht die Prüfung sämtlicher Vertragsvoraussetzungen.
§ 173 VVG regelt die Erklärung zum Anerkenntnis in Textform. § 174 verlangt bei Wegfall der Voraussetzungen eine entsprechende Erklärung; Leistungsfreiheit tritt danach frühestens mit Ablauf des dritten Monats nach Zugang ein. Die konkrete Anerkennung und Nachprüfung sind gesondert zu beurteilen.
Wenn das Haushaltsbudget nicht trägt, kläre Finanzierung und mögliche Handlungsoptionen frühzeitig mit qualifizierter Unterstützung. Warte nicht darauf, dass eine noch ungeklärte Leistung den Kredit automatisch übernimmt.
- Antragsunterlagen, Eingangsbestätigung und Rückfragen ablegen.
- Leistungshöhe, Zeitraum und Bedingungen einer Entscheidung prüfen.
- Vertragliche Mitwirkung und Änderungen der Tätigkeit beachten.
- Finanzierungsbudget bei neuen Erkenntnissen aktualisieren.
Häufige Fragen
Garantiert eine BU-Versicherung die Zahlung meiner Kreditrate?
Nein. Leistungsvoraussetzungen, Rentenhöhe und tatsächlich verfügbares Haushaltsbudget sind getrennt zu prüfen.
Ist Erwerbsminderung dasselbe wie private Berufsunfähigkeit?
Nein. Die gesetzliche Erwerbsminderung betrachtet grundsätzlich den allgemeinen Arbeitsmarkt; die private BU folgt dem zuletzt ausgeübten Beruf und dem vereinbarten Vertrag.
Bedeutet Verzicht auf abstrakte Verweisung automatisch eine Zahlung?
Nein. Weitere Vertragsvoraussetzungen und gegebenenfalls konkrete Verweisung oder Nachprüfung bleiben zu beachten.
Sind im Beispiel 1.800 € als BU-Rente zugesagt?
Nein. Das sind frei angenommene tatsächlich verfügbare Mittel. Eine Bruttorente wird nicht in einen Nettobetrag umgerechnet.
Sind Dienstunfähigkeit und BU automatisch gleich versichert?
Nein. Status und konkrete Dienstunfähigkeitsklausel müssen mit dem übrigen Vertrag zusammen geprüft werden.
QUELLEN & STAND