DEIN KURZCHECK
Das ist wichtig.
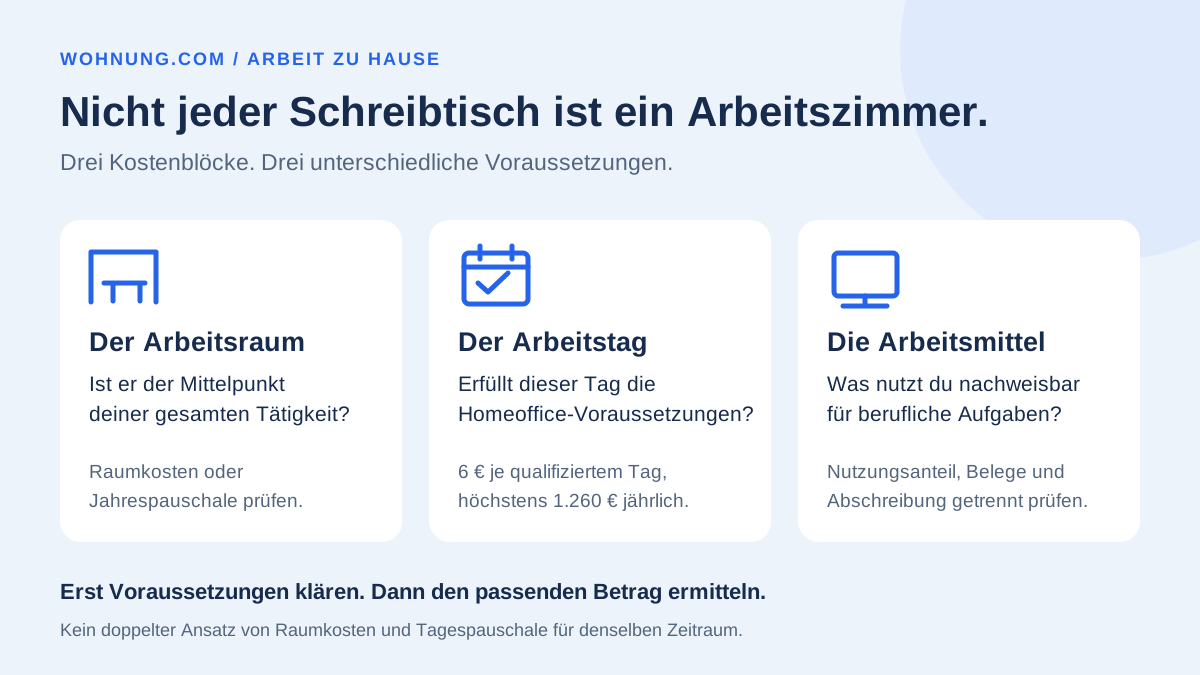
Für tatsächliche Arbeitszimmerkosten muss der Raum den Mittelpunkt der gesamten betrieblichen und beruflichen Tätigkeit bilden.
Die Tagespauschale kann auch ohne eigenes Arbeitszimmer infrage kommen: 6 Euro je qualifiziertem Tag, höchstens 1.260 Euro im Jahr.
Berufliche Arbeitsmittel getrennt erfassen. Raumkosten, Pauschalen und private Ausgaben nicht vermischen.
Erst den Prüfweg wählen, dann die Belege addieren
Ein eigener Raum und ein Tag am Küchentisch sind steuerlich unterschiedliche Fälle. § 4 Absatz 5 Satz 1 Nummer 6b EStG regelt das häusliche Arbeitszimmer; Nummer 6c die Tätigkeit in der häuslichen Wohnung. Für Arbeitnehmer gelten diese Vorschriften über § 9 Absatz 5 entsprechend.
Die frühere Regel zum begrenzten Arbeitszimmerabzug von 1.250 Euro bei fehlendem anderem Arbeitsplatz beschreibt nicht die aktuelle Rechtslage. Heute musst du insbesondere Raum, Tätigkeitsmittelpunkt und Arbeitstage getrennt prüfen.
| Prüfweg | Zentrale Frage | Möglicher Ansatz |
|---|---|---|
| Häusliches Arbeitszimmer | Liegt hier der Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung? | Tatsächliche qualifizierte Raumkosten oder Jahrespauschale |
| Homeoffice-Tagespauschale | Erfüllt der einzelne Arbeitstag die Voraussetzungen? | 6 € pro qualifiziertem Tag, höchstens 1.260 € jährlich |
| Berufliche Arbeitsmittel | Was dient nachweisbar beruflichen Aufgaben? | Beruflich veranlasste Kosten; ggf. Abschreibung |
Wann ein Raum als häusliches Arbeitszimmer zählt
Ein häusliches Arbeitszimmer ist ein in die häusliche Sphäre eingebundener Arbeitsraum. Der BFH verlangt eine ausschließliche oder nahezu ausschließliche betriebliche beziehungsweise berufliche Nutzung. Ein zugleich wesentlich privat genutztes Wohn- oder Gästezimmer wird nicht durch den Schreibtisch zum entsprechend begünstigten Arbeitszimmer (GrS 1/14).
Zusätzlich zählt der qualitative Schwerpunkt deiner gesamten Tätigkeit: Welche prägenden Aufgaben erledigst du dort? Eine bestimmte Zahl von Homeoffice-Tagen beantwortet diese Frage nicht allein. Beschreibe Aufgaben und Raumnutzung, statt nur einen Flächenanteil auszurechnen.
- Grundriss und tatsächliche Raumnutzung festhalten.
- Prägende berufliche Aufgaben im Raum und außerhalb beschreiben.
- Wesentliche private Mitbenutzung offen berücksichtigen.
Tatsächliche Kosten oder Jahrespauschale
Ist das Arbeitszimmer der Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung, eröffnet das Gesetz den Abzug qualifizierter tatsächlicher Kosten. Alternativ kommt die Jahrespauschale von 1.260 Euro infrage. Sie vermindert sich für jeden vollen Kalendermonat ohne erfüllte Voraussetzungen um ein Zwölftel.
Bei tatsächlichen Kosten gehören etwa anteilige Miete, Energie und gegebenenfalls Gebäude-AfA und zugeordnete Schuldzinsen in die Prüfung. Nur den Arbeitsraum betreffende Renovierung ist anders zuzuordnen als gemeinsame Gebäudekosten; private Bad- oder Küchenrenovierung wird nicht automatisch zum Arbeitszimmeraufwand.
Bedingtes Rechenbeispiel: Ein qualifizierter Arbeitsraum misst 15 m² bei 120 m² maßgeblicher Gesamtfläche. Für das Beispiel ist der Flächenschlüssel von 12,5 Prozent sachgerecht und ein gemeinsamer Kostenpool von 16.000 Euro tatsächlich berücksichtigungsfähig. Dazu kommen 300 Euro ausschließlich zuordenbare Raumkosten. So ergeben sich 2.000 + 300 = 2.300 Euro. Das Ergebnis gilt nur mit diesen Voraussetzungen.
| Rechenschritt im Beispiel | Ergebnis |
|---|---|
| 15 m² ÷ 120 m² | 12,5 % |
| 16.000 € geeignete gemeinsame Kosten × 12,5 % | 2.000 € |
| Zusätzliche, nur den Arbeitsraum betreffende Kosten | 300 € |
| Tatsächlicher Ansatz unter den Beispielannahmen | 2.300 € |
Auch einzelne Tage zu Hause können zählen
Für die gewöhnliche Tagespauschale muss die berufliche oder betriebliche Tätigkeit an dem Tag überwiegend in der häuslichen Wohnung erfolgen und du darfst keine außerhalb gelegene erste Tätigkeitsstätte aufsuchen. Ein Arbeitsplatz beim Arbeitgeber schließt diesen Prüfweg nicht grundsätzlich aus. Ein separates Arbeitszimmer ist hierfür nicht erforderlich.
Steht für die betreffende Tätigkeit dauerhaft kein anderer Arbeitsplatz zur Verfügung, sieht das Gesetz einen weiteren Fall vor: Dann kann die Tagespauschale auch bei Arbeit außerhalb oder Besuch der ersten Tätigkeitsstätte angesetzt werden, wenn du die Tätigkeit ebenfalls zu Hause ausübst. Dokumentiere diese Voraussetzung; gelegentlich nicht verfügbare Büroplätze sind nicht automatisch derselbe Fall.
Eigene Rechnung: 80 qualifizierte Tage × 6 Euro ergeben 480 Euro. Bei 210 qualifizierten Tagen ist der jährliche Höchstbetrag von 1.260 Euro erreicht. Mehrere Tätigkeiten ergeben nicht mehrere Tagespauschalen für denselben Kalendertag.
| Eintrag im Tagesnachweis | Warum er hilft |
|---|---|
| Datum und Tätigkeit | Qualifizierte Tage nachvollziehen |
| Arbeit zu Hause / außerhalb | Tagesvoraussetzungen beurteilen |
| Besuch der ersten Tätigkeitsstätte | Gewöhnlichen Prüfweg abgrenzen |
| Dauerhaft fehlender anderer Arbeitsplatz | Sonderfall mit Nachweisen begründen |
Arbeitsmittel sind ein eigener Kostenblock
§ 9 Absatz 1 Satz 3 Nummer 6 und 7 EStG erfasst berufliche Arbeitsmittel und die einschlägige Abschreibung. Ein beruflich genutzter Computer oder Bürostuhl ist deshalb getrennt von Tapeten, Raumbeleuchtung und allgemeinen Wohnungskosten zu betrachten. Private Mitverwendung und Erstattungen gehören in die Prüfung; ein Kaufbeleg allein belegt nicht hundertprozentige berufliche Nutzung.
Die starre Aussage „Computer über 800 Euro müssen immer drei Jahre abgeschrieben werden“ ist überholt. Das BMF erlaubt für die in seinem Schreiben beschriebenen Computerhardware- und Softwarearten eine Nutzungsdauer von einem Jahr, auch bei entsprechenden Werbungskosten. Das Schreiben bezeichnet dies als Abschreibung und nicht als neue allgemeine Sofortabzugsregel für sämtliche Büroausstattung.
Trenne Geräte, Möbel, laufende Kommunikation und Raumaufwand in deiner Belegübersicht. Prüfe je Position Nutzungsanteil, steuerliche Behandlung und bereits erhaltene Erstattungen.
Gemeinsam arbeiten, ohne doppelt anzusetzen
Für tatsächliche Kosten müssen eigener Aufwand und berufliche Nutzung nachvollziehbar sein. Bei gemeinsam genutzten Räumen ist eine pauschale Verdoppelung sämtlicher Wohnungskosten falsch. Erfüllen beide Personen jeweils die Voraussetzungen, kann die personenbezogene Jahrespauschale hingegen für jede Person infrage kommen.
Für denselben Zeitraum darfst du Arbeitszimmerkosten beziehungsweise Jahrespauschale nicht zusätzlich mit der Tagespauschale kombinieren. Bei veränderten Verhältnissen im Jahr sind die Zeiträume zu trennen. Auch eine doppelte Haushaltsführung kann den Ansatz der Tagespauschale einschränken.
Handwerkerrechnung: Abzug und Steuerermäßigung auseinanderhalten
Die Rechnung für einen Raumumbau ist zuerst nach Kostenart und beruflichem Zusammenhang einzuordnen. Eine Steuerermäßigung für Handwerkerleistungen nach § 35a EStG ist ein anderer Prüfweg. Sie verlangt unter anderem Rechnung und Zahlung auf das Konto des Leistungserbringers und betrifft nur Arbeitskosten.
§ 35a schließt die dortige Ermäßigung aus, soweit die Aufwendungen bereits Betriebsausgaben oder Werbungskosten sind. Die besonderen Regeln dieses Steuerbonus dürfen deshalb nicht pauschal als Voraussetzung für jeden Arbeitszimmerabzug ausgegeben werden.
Dein Unterlagencheck
Ordne die Unterlagen nach dem gewählten Prüfweg. Für die Pauschale ist eine passende Dokumentation der Voraussetzungen wichtig; die tatsächliche Kostenberechnung benötigt zusätzlich eine nachvollziehbare Zuordnung.
| Unterlage | Damit klärst du |
|---|---|
| Grundriss und Raumfotos | Lage, Größe und Nutzung des Raums |
| Tätigkeitsbeschreibung / Arbeitgebernachweis | Arbeitsmittelpunkt oder fehlender anderer Arbeitsplatz |
| Kalender mit Arbeitstagen | Tagespauschale und unterschiedliche Zeiträume |
| Miet-, Gebäude- und Betriebskostenbelege | Geeignete Kostenbasis und Anteil |
| Geräterechnungen / Erstattungen | Arbeitsmittel und selbst getragene Kosten |
Häufige Fragen
Kann ich Homeoffice absetzen, obwohl ich einen Arbeitsplatz im Büro habe?
Ein Büroarbeitsplatz schließt die gewöhnliche Tagespauschale nicht aus. Entscheidend sind die Voraussetzungen des jeweiligen Tages, insbesondere überwiegende Tätigkeit zu Hause und kein Besuch der ersten Tätigkeitsstätte.
Bekomme ich automatisch 1.260 Euro für mein Arbeitszimmer?
Nein. Die Jahrespauschale setzt ein qualifiziertes Arbeitszimmer als Tätigkeitsmittelpunkt voraus und ist bei nicht ganzjähriger Erfüllung zu kürzen. Ein steuerlicher Abzug ist außerdem keine Auszahlung desselben Betrags.
Kann ich Raumkosten und Tagespauschale gleichzeitig absetzen?
Für denselben Zeitraum nicht. Unterschiedliche Zeiträume sind getrennt zu prüfen. Berufliche Arbeitsmittel sind ein eigener Kostenblock.
QUELLEN & STAND