DEIN KURZCHECK
Das ist wichtig.
Die Hauptwohnung folgt den tatsächlichen Verhältnissen und den Regeln des Bundesmeldegesetzes.
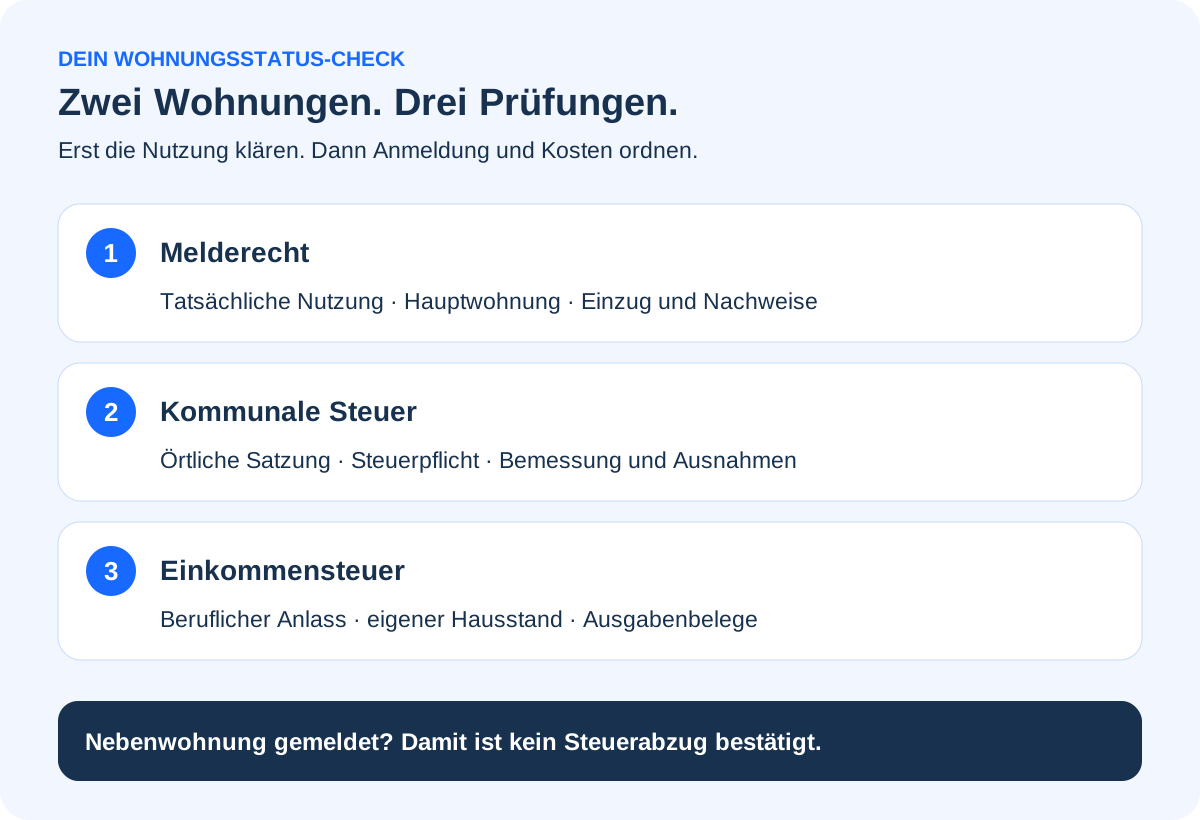
Anmeldung, kommunale Zweitwohnungssteuer und Einkommensteuer sind getrennte Prüfungen.
Einzug, Wohnungsgeberbestätigung und Nutzung belegen; Kosten nicht allein aus dem Meldestatus ableiten.
Zwei Wohnungen: Drei Fragen statt einer freien Wahl
Eine Wohnung am Arbeitsort und eine weitere bei der Familie können drei unterschiedliche Prüfungen auslösen: melderechtliche Zuordnung, örtliche Zweitwohnungssteuer und einkommensteuerliche Behandlung. Ein Eintrag als Nebenwohnung beantwortet die beiden Steuerfragen nicht automatisch.
Das Bundesmeldegesetz verwendet die Begriffe Hauptwohnung und Nebenwohnung. Der zivilrechtliche Wohnsitz nach § 7 BGB und der steuerliche Wohnsitz nach § 8 AO haben eigene Voraussetzungen. Die Begriffe nicht ungeprüft austauschen.
| Prüfung | Entscheidende Frage | Dazu passende Unterlagen |
|---|---|---|
| Melderecht | Welche Wohnungen werden tatsächlich genutzt, welche ist Hauptwohnung? | Einzugsdaten, Nutzung und familiäre Verhältnisse |
| Örtliche Steuer | Erfasst die kommunale Satzung deine zweite Wohnung? | Aktuelle Satzung, Erklärung und Bescheid |
| Einkommensteuer | Liegen die Voraussetzungen einer beruflichen doppelten Haushaltsführung vor? | Eigener Hausstand, beruflicher Anlass und Ausgabenbelege |
Nicht der Kauf, sondern der Bezug löst die Anmeldefrage aus
§ 20 BMG knüpft den Wohnungsbegriff an einen umschlossenen Raum, der zum Wohnen oder Schlafen benutzt wird. § 17 Absatz 1 betrifft den Bezug einer Wohnung. Eigentum oder ein unterschriebener Mietvertrag allein beweisen noch keinen tatsächlichen Einzug.
Eine nur vermietete Kapitalanlage wird deshalb nicht automatisch deine Nebenwohnung. Ebenso macht eine theoretische Schlafmöglichkeit in jedem von dir besessenen Raum noch keine Reihe meldepflichtiger Wohnungen. Bei unklarer Nutzung die konkreten Tatsachen mit der Meldebehörde klären.
Welche Wohnung ist die Hauptwohnung?
Für mehrere Wohnungen im Inland ist nach § 21 BMG eine Hauptwohnung festzulegen; grundsätzlich ist dies die vorwiegend benutzte Wohnung. Jede weitere Wohnung im Inland ist Nebenwohnung. Eine günstigere Steuerbelastung erlaubt keine beliebige Meldestatuswahl.
§ 22 enthält besondere Regeln: Bei Verheirateten oder Lebenspartnern, die nicht dauernd getrennt leben, kommt es auf die vorwiegend benutzte Wohnung der Familie oder Lebenspartner an. Für Minderjährige gelten ebenfalls besondere Vorgaben. In Zweifelsfällen zählt der Schwerpunkt der Lebensbeziehungen.
Freunde, Vereinsleben oder ein Wochenendaufenthalt sind daher keine pauschale Erlaubnis, die sonstige tatsächliche Nutzung zu übergehen. Bei einer Pendelsituation dokumentieren, wer welche Wohnung wann nutzt und welche Familienverhältnisse bestehen. Den Einzelfall mit der Behörde abstimmen.
Eine Änderung der Hauptwohnung ist nach § 21 Absatz 4 innerhalb von zwei Wochen der für die neue Hauptwohnung zuständigen Meldebehörde mitzuteilen.
Anmelden: Frist, Bestätigung und Ausnahmen prüfen
Die allgemeine Anmeldefrist beträgt nach § 17 Absatz 1 BMG zwei Wochen nach dem Einzug. Sie hängt nicht von einer durchschnittlichen landesrechtlichen Wochenfrist ab. Termin- und Verfahrensangebote vor Ort frühzeitig prüfen.
§§ 19 und 23 nennen insbesondere Identitätsnachweis und Wohnungsgeberbestätigung beziehungsweise das dafür vorgesehene Zuordnungsmerkmal. Die Bestätigung enthält Wohnungsgeberdaten, gegebenenfalls den Eigentümernamen, Einzugsdatum, Wohnungsanschrift und Namen der meldepflichtigen Personen. Ein Mietvertrag allein erfüllt diese Bestätigung nicht.
Wenn die Bestätigung verweigert wird oder nicht rechtzeitig vorliegt, ist dies der Meldebehörde nach § 19 Absatz 2 unverzüglich mitzuteilen. Nicht einfach abwarten, bis die Frist verstrichen ist.
§ 27 Absatz 2 sieht unter bestimmten Voraussetzungen Ausnahmen für einen vorübergehenden Aufenthalt vor: Wer bereits im Inland gemeldet ist und für höchstens sechs Monate eine weitere Wohnung bezieht, muss sie grundsätzlich nicht zusätzlich an- oder abmelden. Dauert der Aufenthalt länger, greift die dort genannte Nachmeldefrist. Weitere Ausnahmen und Einschränkungen nicht pauschal auf jeden Aufenthalt übertragen.
| Angabe oder Nachweis | Vorher kontrollieren | Bei Unklarheit |
|---|---|---|
| Tatsächliches Einzugsdatum | Nicht nur Vertragsbeginn übernehmen | Wohnungsgeber und Behörde fragen |
| Wohnungsgeberbestätigung | Anschrift, Personen und Einzugsdatum stimmen? | Fehlende Bestätigung unverzüglich melden |
| Ausweis und Verfahren | Welche Nachweise und Wege bietet die Behörde? | Aktuelle örtliche Anmeldung aufrufen |
| Weitere Wohnungen | Nutzung und Hauptwohnungsstatus zutreffend? | Verhältnisse nachvollziehbar erläutern |
Auszug und Ausland: Nicht einfach den alten Eintrag stehen lassen
Wer auszieht und keine neue Wohnung im Inland bezieht, muss sich nach § 17 Absatz 2 innerhalb von zwei Wochen nach dem Auszug abmelden; frühestens eine Woche vorher ist dies möglich. Beim Auszug aus einer Nebenwohnung ohne neue Wohnung beschreibt § 21 Absatz 4 die Mitteilung an die dort genannte Meldebehörde.
Die melderechtliche Einordnung mehrerer Wohnungen im Inland sagt nicht, dass eine Auslandswohnung steuerlich folgenlos wäre. Auslandsbezug, Nutzung und mögliche Vermietung gesondert nach den einschlägigen Regeln prüfen lassen; eine pauschale Steuerfreiheit wird hier nicht zugesagt.
Fehlende, falsche oder verspätete Anmeldungen können nach § 54 BMG eine Ordnungswidrigkeit sein. Der Artikel entscheidet keinen Bußgeldfall und unterstellt nicht automatisch eine Straftat.
Zweitwohnungssteuer: Die örtliche Regel ist entscheidend
Prüfe für den Ort der zweiten Wohnung die aktuelle Zweitwohnungssteuersatzung und die Informationen des Steueramts. Steuergegenstand, Bemessung, Zeiträume und Ausnahmen müssen zu deinem Fall passen. Die melderechtliche Anmeldung ersetzt keine möglicherweise erforderliche Steuererklärung.
Als örtliches Beispiel nennt die Stadt Köln in ihrer FAQ zehn Prozent der jährlichen Nettokaltmiete; für unentgeltliche oder verbilligte Überlassung erläutert sie eine andere Bemessung anhand vergleichbarer Mieten. Dieser Satz ist keine bundesweite Regel.
Freies Köln-Modell: Eine unveränderte Nettokaltmiete von 600 Euro monatlich ergibt 7.200 Euro jährlich. Bei ausdrücklich angenommener ganzjähriger Steuerpflicht und zehn Prozent wären dies 720 Euro jährlich. Ausnahmen, abweichende Bemessung und kürzere Zeiträume sind im Modell nicht berücksichtigt.
Ein Wechsel des Meldestatus nur zum Sparen ersetzt keine zutreffende Zuordnung. Vergleiche erst den Bescheid mit Satzung und tatsächlichen Verhältnissen, bevor du über eine vermeintliche Ersparnis entscheidest.
| Freies örtliches Modell | Rechnung | Ergebnis |
|---|---|---|
| Angenommene Jahresnettokaltmiete | 600 € × 12 Monate | 7.200 € |
| Angenommener Kölner Steuersatz | 7.200 € × 10 % | 720 € jährlich |
| Noch gesondert prüfen | Steuerpflicht, Zeitraum, Bemessung und Ausnahmen | Keine Bescheidbestätigung |
Doppelte Haushaltsführung: Nebenwohnung allein reicht nicht
§ 9 Absatz 1 Satz 3 Nummer 5 EStG setzt eine beruflich veranlasste doppelte Haushaltsführung voraus: eigener Hausstand außerhalb des Orts der ersten Tätigkeitsstätte und Wohnen auch am Ort dieser Tätigkeitsstätte. Der eigene Hausstand erfordert das Innehaben einer Wohnung und finanzielle Beteiligung an den Kosten der Lebensführung.
Das ist keine gesetzliche Vorgabe, zehn Prozent der Steuern auf die Hauptwohnung zu zahlen. Auch bestätigt der Meldestatus für sich genommen keinen Werbungskostenabzug.
Für Unterkunftskosten im Inland nennt die Norm höchstens 1.000 Euro im Monat. Dieser Betrag ist weder eine Auszahlung noch eine universelle Grenze sämtlicher denkbarer Kosten. Andere Aufwendungen und Voraussetzungen sind gesondert zu prüfen; steuerlicher Abzug und tatsächliche Steuerersparnis unterscheiden sich.
Studierende sind nicht allein wegen ihres Status pauschal ausgeschlossen oder berechtigt. § 9 Absatz 4 behandelt Vollzeitstudium beziehungsweise Vollzeitbildung als erste Tätigkeitsstätte; Absatz 6 stellt zusätzliche Voraussetzungen für Ausbildungskosten als Werbungskosten auf. Eigener Hausstand, beruflicher Zusammenhang und Ausbildungssituation gehören in die individuelle Steuerprüfung.
Dein Unterlagencheck vor dem zweiten Mietvertrag
Halte Einzugsdatum, geplante Nutzungsdauer, tatsächliche Nutzung und familiäre Verhältnisse fest. Kläre danach Meldeverfahren, mögliche örtliche Steuer und deine laufenden Wohnkosten. Kaution oder ein steuerlich denkbarer Abzug ersetzen keine verfügbare monatliche Finanzierung.
Sammle Vertrag, Wohnungsgeberbestätigung, örtliche Steuerinformationen und Ausgabenbelege getrennt. Bei einer Abrechnung zusätzlich Beträge und Leistungszeiträume nachvollziehen. So bleiben Statusfragen und Kostenfragen übersichtlich.
Häufige Fragen
Kann ich meine Hauptwohnung frei nach den niedrigsten Steuern wählen?
Nein. Maßgeblich sind die tatsächlichen Verhältnisse und §§ 21, 22 BMG. Die steuerlichen Fragen sind davon getrennt zu prüfen.
Muss jede gekaufte Wohnung als Nebenwohnung gemeldet werden?
Nicht schon wegen des Eigentums. Tatsächlicher Bezug und Nutzung sind für die melderechtliche Prüfung entscheidend.
Reicht der Mietvertrag zur Anmeldung?
Er ersetzt nicht ohne Weiteres die Wohnungsgeberbestätigung. § 23 BMG nennt die Nachweise; das örtliche Verfahren zusätzlich prüfen.
Bedeutet eine Nebenwohnung automatisch doppelte Haushaltsführung?
Nein. § 9 EStG stellt eigenständige Voraussetzungen, insbesondere zum eigenen Hausstand und beruflichen Anlass.
Gilt die Zweitwohnungssteuer überall mit zehn Prozent?
Nein. Der hier genannte Satz gehört zum Kölner Beispiel. Die aktuelle Regel der jeweiligen Kommune ist entscheidend.
QUELLEN & STAND