DEIN KURZCHECK
Das ist wichtig.
Prüfe zuerst den Versicherungsvertrag der Gemeinschaft und deine eigenen Policen. Gemeinschaftseigentum und versicherter Umfang sind getrennte Fragen.
Nicht jedes Glas und nicht jede Beschädigung sind versichert. Gegenstand, Schadenart, Versicherungsort und Zusatzbausteine müssen zusammenpassen.
Vergleiche auch Notmaßnahmen, Einbau, Zusatzkosten, Selbstbehalt und Grenzen. Ein niedriger Beitrag allein erklärt den Schutz nicht.
Was ist bereits über die Eigentümergemeinschaft versichert?
Lass dir von der Verwaltung oder über die verfügbaren WEG-Unterlagen den Versicherungsumfang zeigen: Versicherungsnehmer, Gebäude, versicherte Verglasung und vereinbarte Bausteine. Frage konkret nach den Scheiben deiner Wohnung und den gemeinschaftlich genutzten Bereichen. Eine Wohngebäudepolice ist kein Nachweis, dass jeder Glasbruch mitversichert ist.
§ 19 WEG nennt die angemessene Versicherung des gemeinschaftlichen Eigentums als Aufgabe ordnungsmäßiger Verwaltung. Daraus lässt sich aber nicht der konkrete Glasbaustein deiner Gemeinschaft ablesen. Die baurechtliche oder eigentumsrechtliche Zuordnung einer Scheibe entscheidet außerdem nicht allein, welcher Versicherungsvertrag einen Schaden deckt.
Erst wenn der vorhandene Schutz geklärt ist, kannst du eine mögliche Lücke in deiner Wohnung bestimmen. Lege nicht pauschal fest, die Gemeinschaft sichere nur gemeinsame Räume und jeder Eigentümer automatisch alle eigenen Fenster separat ab.
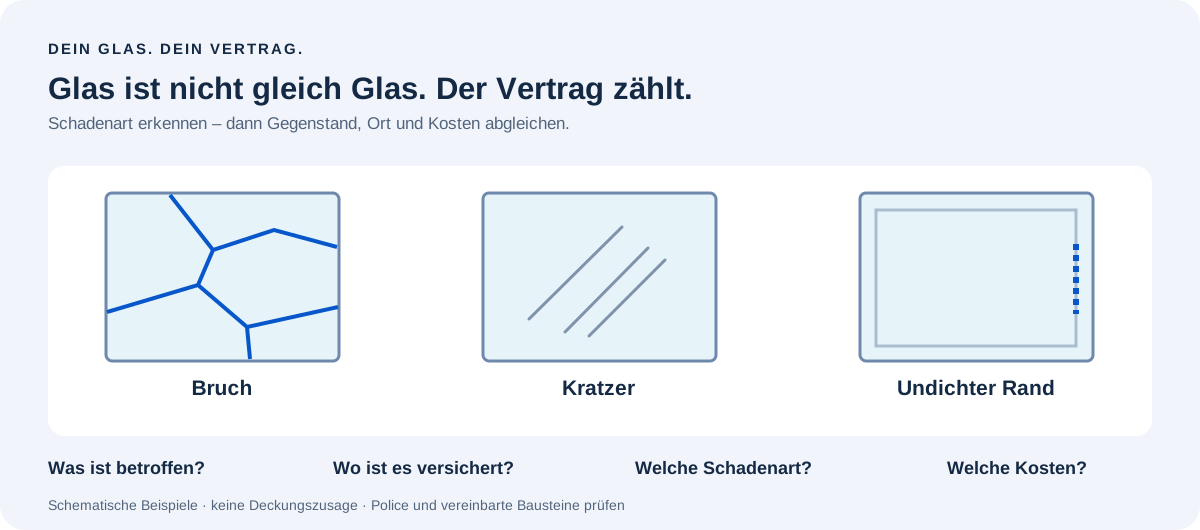
Glasbruch ist etwas anderes als ein Kratzer
Die vom GDV aktuell angebotenen AGlB 2016 beschreiben Bruch an versicherten Sachen. Im Muster sind Oberflächen-/Kantenschäden und undichte Isolierglas-Randverbindungen ausgeschlossen. Kunststoff und Glaskeramik sind dort zusätzliche Vereinbarungen. Die Musterbedingungen sind unverbindlich; entscheidend ist deine Police.
Erfasse deshalb den betroffenen Gegenstand und die Schadenart, bevor du von einer Zahlung ausgehst. Prüfe vorhandene Schäden und die Ursache. Frage bei einer neuen Anschaffung nach dem bereits vereinbarten Umfang und gegebenenfalls einer Erweiterung, statt automatisch vollständigen Schutzverlust zu unterstellen.
| Dein Fall | Im Vertrag konkret nachsehen |
|---|---|
| Fenster- oder Türscheibe | Innen- oder Außenverglasung? Ort und Ursache erfasst? |
| Dusche / Möbel / Spiegel | Material, Einbau und versicherter Gegenstand passend? |
| Kochfeld | Glaskeramik, Induktion und weitere Bauteile ausdrücklich geregelt? |
| Aquarium / Terrarium | Scheibe und mögliche Folgeschäden jeweils geregelt? |
| Kratzer / trübe Isolierscheibe | Schadenart gedeckt oder ausgeschlossen? |
| Display / Trinkglas | Eigenständige Sache erfasst oder ausgeschlossen? |
Scheibe, Inhalt und Folgeschaden getrennt betrachten
Wenn eine Vitrine zerbricht, sind Glasscheibe und beschädigte Sammlerstücke verschiedene Gegenstände. Bei einem Aquarium kommen Glas und mögliche Wasserfolgen hinzu. Frage nach jedem betroffenen Teil und der jeweiligen Deckung; die bloße Bezeichnung „Glasversicherung“ beantwortet diese Fragen nicht.
Auch wenn eine andere Person den Schaden verursacht hat, sind Haftung und Versicherungsschutz getrennt zu klären. Melde den Sachverhalt wahrheitsgemäß und nenne beteiligte Verträge. Verlass dich nicht auf die pauschale Regel, zuerst müsse immer die Haftpflicht des Gastes zahlen.
Für eigenes Verhalten unterscheidet § 81 VVG Vorsatz von grober Fahrlässigkeit. Vorsätzliche Herbeiführung durch den Versicherungsnehmer schließt die Leistung nach dieser Norm aus; grobe Fahrlässigkeit kann eine Kürzung nach Verschuldensschwere rechtfertigen. Lies ergänzend mögliche vertragliche Verbesserungen.
Die Reparatur kostet mehr als die Ersatzscheibe
Im GDV-Muster werden Notverschluss und Entsorgung behandelt. Zusätzliche Aufwendungen etwa für Kran oder Gerüst, hindernde Anbauten oder beschädigte Umrahmungen benötigen dort besondere Vereinbarungen. Prüfe Kostenarten, Selbstbehalt und Entschädigungsgrenzen einzeln; eine neue Scheibe bedeutet keine automatische Erstattung jeder Begleitarbeit.
Lass einen Handwerker Kostenteile nachvollziehbar ausweisen. So kannst du ein Reparaturangebot mit der Deckungsbestätigung abgleichen. Bei einer Differenz frage nach der betreffenden Position und der Vertragsgrundlage statt nur nach dem Gesamtbetrag.
| Position im Angebot / Vertrag | Deine Rückfrage |
|---|---|
| Scheibe, Lieferung und Einsetzen | Was genau wird wiederhergestellt und wie erfolgt die Leistung? |
| Notmaßnahme | Was darf sofort beauftragt werden und wie wird es dokumentiert? |
| Zugang, Gerüst oder Kran | Einschluss und Höchstbetrag vorhanden? |
| Rahmen / Beschläge / Folien | Welche Arbeiten sind ausdrücklich erfasst? |
| Selbstbehalt / Grenzen | Was bleibt je Schaden bei mir? |
| Auftrag und Abrechnung | Wer beauftragt, wem wird die Rechnung gestellt? |
Beitrag mit deinem Bedarf vergleichen
Erstelle eine kurze Liste der Glasflächen, für die noch kein passender Schutz bestätigt ist. Welche davon lassen sich aus deinen verfügbaren Mitteln ersetzen, und welche könnten einschließlich Einbau eine größere Belastung auslösen? Nutze dafür konkrete Angebote oder belastbare Auskünfte zum Objekt.
Vergleiche für denselben Bedarf Jahresbeitrag, Selbstbehalt, Grenzen, Bausteine, Versicherungsort und Laufzeit. Prüfe mögliche Überschneidungen und Kosten eines Zusatzbausteins gegenüber einem eigenen Vertrag. Eine Kombination ist nicht automatisch günstiger oder umfangreicher.
Eine allgemeine Quadratmeterzahl ersetzt kein aktuelles Angebot. Entscheide mit dem bestätigten Umfang und deinem eigenen Budget. Lass dir auch erklären, welche Angaben zu deiner Wohnung für Beitrag und Deckung benötigt werden.
Nach Glasbruch: sichern, melden und Unterlagen sammeln
Halte Abstand zur gefährlichen Stelle und lass notwendige Sicherung fachgerecht vornehmen. Dokumentiere, soweit sicher möglich, Gegenstand, Bruch und Umgebung. Notiere Zeitpunkt, bekannte Ursache und beteiligte Personen; erfinde keine Ursache, wenn du sie nicht kennst.
§ 30 VVG verlangt grundsätzlich unverzügliche Anzeige nach Kenntnis des Versicherungsfalls. § 82 verpflichtet zur möglichen Schadenminderung und zum Einholen beziehungsweise Befolgen zumutbarer Weisungen, wenn die Umstände es erlauben. Kläre deshalb den weiteren Auftrag mit dem Versicherer, ohne eine notwendige Sicherung zu verzögern.
Bewahre Meldung, Fotos, Kostenvoranschlag, Freigabe, Rechnung und Zahlungsnachweis zusammen auf. Bei einem Vertrag der Gemeinschaft informiere die Verwaltung. Lass dir Schadenzeichen und den bestätigten Leistungsumfang mitteilen; eine Empfangsbestätigung ist noch keine Zahlungszusage.
Häufige Fragen
Sind alle Fenster meiner Eigentumswohnung automatisch versichert?
Prüfe den Vertrag der Gemeinschaft und deine eigenen Policen. Eigentumszuordnung und versicherter Umfang sind getrennte Fragen.
Sind Kratzer dasselbe wie versicherter Glasbruch?
Nein. Die Schadenarten sind zu unterscheiden. Die Bedingungen deines Vertrags entscheiden über die Deckung.
Sind Kochfeld und Aquarium immer eingeschlossen?
Der Umfang unterscheidet sich je nach Baustein. Lass Gegenstände, Materialien und mögliche Folgeschäden konkret bestätigen.
Ist eine Kombination mit Hausrat immer günstiger?
Vergleiche aktuelle Angebote mit gleichem Bedarf. Beitrag, Selbstbehalt, Grenzen und Umfang können unterschiedlich sein.
Darf ich vor der Schadenmeldung einfach alles austauschen lassen?
Sorge für notwendige Sicherung und Schadenminderung. Melde unverzüglich und stimme den weiteren Auftrag ab, soweit die Umstände dies erlauben.
QUELLEN & STAND