DEIN KURZCHECK
Das ist wichtig.
Der Produktname allein beschreibt keinen Rundumschutz. Entscheidend sind die vereinbarten Gefahren, Sachen und Grenzen.
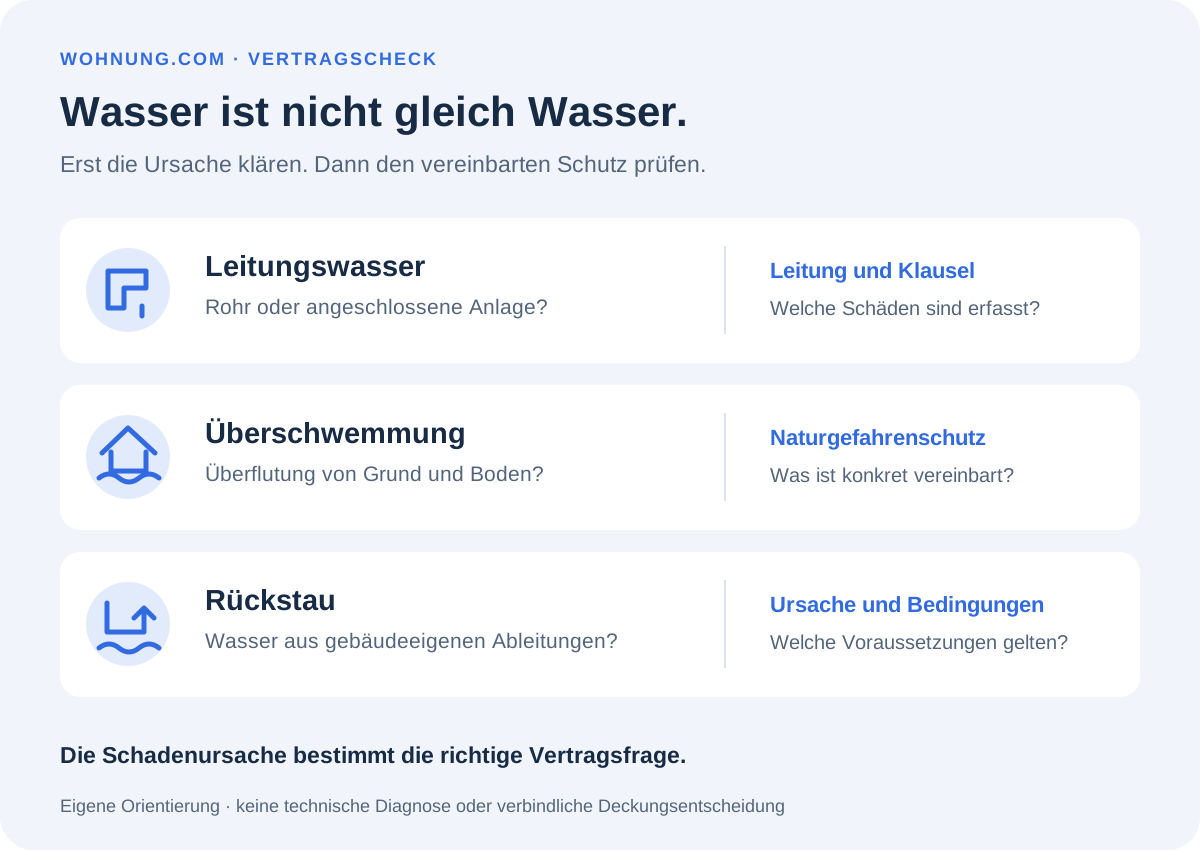
Leitungswasser, Überschwemmung und Rückstau sind getrennte Prüffelder. Die Ursache des Wasserschadens zählt.
Vergleiche Jahresbeitrag, Selbstbeteiligung und Leistungsumfang gemeinsam. Eine niedrige Prämie allein reicht nicht.
Was schützt die Wohngebäudeversicherung?
Sie betrifft das versicherte Gebäude; Hausrat ist ein eigener Bereich. Die GDV-Verbraucherinformation nennt insbesondere Feuer, Sturm und Hagel sowie Leitungswasser. Weitere Naturgefahren können zusätzlich vereinbart oder bereits enthalten sein, mit einer Möglichkeit zur Abwahl. Prüfe deshalb deinen tatsächlichen Versicherungsschein.
Lege Schein, Bedingungen und Nachträge zusammen ab. Notiere bei jedem offenen Punkt die betreffende Klausel. Eine Werbeüberschrift oder ein einzelner Beitrag auf der Jahresrechnung belegt noch nicht, was im Schadenfall geleistet wird.
| Prüffeld | Worauf du achten solltest | Rückfrage |
|---|---|---|
| Gebäude | Adresse, Nutzung und bezeichnete Gebäudeteile | Sind Nebengebäude und spätere Umbauten erfasst? |
| Gefahren | Vereinbarte Bausteine und Ausschlüsse | Welche Schadenursachen fehlen? |
| Leistung | Bewertung, Grenzen und Eigenanteile | Welche Beträge und Voraussetzungen gelten? |
| Unterlagen | Schein, Bedingungen und Nachträge | Ist dies der vollständige aktuelle Vertrag? |
Wasserschäden: Woher kommt das Wasser?
In den GDV-Musterbedingungen sind Leitungswasser, Überschwemmung und Rückstau unterschiedlich definiert. Auch bestimmungswidrig austretendes Wasser aus innenliegenden Regenentwässerungsrohren wird dort erfasst. Daraus folgt keine pauschale Deckung für jede Dachrinne oder jedes eindringende Regenwasser.
Diese unverbindlichen Musterbedingungen sind ein Orientierungspunkt, nicht automatisch dein Vertrag. Halte bei einem Schaden Ort, Verlauf und erkennbare Ursache fest, ohne dich für eine Untersuchung in Gefahr zu bringen. Lass den zutreffenden Baustein vom Versicherer bestätigen.
- Rohr oder angeschlossene Anlage: Leitungswasserregel und erfasste Leitung prüfen.
- Überflutetes Grundstück: Überschwemmungsdefinition und Naturgefahrenschutz prüfen.
- Wasser aus Ableitungen: Rückstauursache und Bedingungen prüfen.
Grundwasser: Eine wichtige Unterscheidung
Der GDV unterscheidet unterirdisch eindringendes Grundwasser von Grundwasser, das infolge von Niederschlag oder ausufernden Gewässern an die Erdoberfläche gelangt und eine Überschwemmung verursacht. Letzteres kann unter vereinbarten Elementarschutz fallen. Die Aussage „Grundwasser ist nie versicherbar“ ist deshalb zu pauschal.
Bitte um eine schriftliche Erklärung, wenn die Schadenursache oder die Zuordnung unklar bleibt. Eine feuchte Kellerwand und eine Überflutung von außen sind nicht allein wegen desselben Wortes „Wasser“ gleich zu behandeln. Auch ein eingeschlossener Naturgefahrenbaustein beweist nicht die Deckung jedes Einzelfalls.
Leistungsumfang: Nicht nur die Reparatur vergleichen
Die GDV-Verbraucherinformation beschreibt Wiederherstellung und mögliche Folgeleistungen. Bei Photovoltaik kann der Schutz über den Gebäude- oder einen eigenen Vertrag laufen. Standort, Bauweise und Ausstattung beeinflussen den Beitrag; auch Anpassungsfaktoren können eine Rolle spielen.
Erstelle für zwei Angebote dieselbe Vergleichsliste. Lass Hotelkosten, Mietausfall, Aufräumung, Wasserverlust und technische Anlagen jeweils ausdrücklich erklären. Frage nach Höchstbetrag, Zeitraum, Auslöser und gesonderter Selbstbeteiligung, statt aus einer Sammelbezeichnung unbegrenzte Erstattung abzuleiten.
Für Versicherungssumme und Bewertung solltest du klären, wie Gebäudedaten und spätere Erweiterungen berücksichtigt werden. Lass dir die Voraussetzungen eines behaupteten Unterversicherungsverzichts zeigen. Eine Deckungszusage für eine bestimmte Anlage gehört nachvollziehbar in deine Vertragsunterlagen.
Eigenanteil: Was bleibt im Beispiel bei dir?
Eigenes vereinfachtes Modell: Der Versicherer hat 12.000 € als gedeckte Schadenkosten bestätigt. Angenommen sind 1.000 € feste Selbstbeteiligung, keine weiteren Abzüge und zusätzlich 500 € ausdrücklich nicht gedeckte Ausgaben. Dies ist keine Schadenschätzung und kein aktueller Tarif.
| Bestandteil | Angenommener Betrag | Bedeutung im Modell |
|---|---|---|
| Bestätigte gedeckte Kosten | 12.000 € | Ausgangspunkt der vereinfachten Rechnung |
| Selbstbeteiligung | − 1.000 € | Bleibt beim Versicherungsnehmer |
| Versicherungsleistung | 11.000 € | 12.000 € minus 1.000 € |
| Zusätzliche ungedeckte Ausgaben | 500 € | Keine Erstattung in diesem Modell |
| Eigene Belastung insgesamt | 1.500 € | 1.000 € plus 500 € |
Fahrlässigkeit und Pflichten: Keine pauschale Nullleistung
§ 81 VVG unterscheidet vorsätzliches Herbeiführen des Versicherungsfalls von grober Fahrlässigkeit. Bei Vorsatz besteht die dort genannte Leistungsfreiheit; bei grober Fahrlässigkeit ist eine Kürzung im Verhältnis zur Schwere des Verschuldens vorgesehen. „Jede Fahrlässigkeit bedeutet keinen Schutz“ ist falsch.
Vertragliche Obliegenheiten sind gesondert zu prüfen. § 28 VVG enthält dafür unter anderem Regeln zu Verschulden und Ursächlichkeit. Frage bei einem beworbenen Verzicht auf Kürzung nach dem genauen Umfang und möglichen Ausnahmen. Dieser Beitrag entscheidet keinen konkreten Fall.
§ 82 VVG verlangt nach Möglichkeit Schadenabwendung und -minderung sowie zumutbare Weisungen. Melde den Schaden, sichere Belege und stimme weitere Arbeiten ab, soweit die Umstände es gestatten. Eine dringende mögliche Schadenminderung darf nicht als pauschales „erst warten“ missverstanden werden.
- Fotos, Zeitpunkt, Verlauf und Rechnungen geordnet sichern.
- Schadennummer und Ansprechpartner dokumentieren.
- Absprachen zu Arbeiten und Kosten schriftlich festhalten.
- Umbaumaßnahmen oder Nutzungsänderungen rechtzeitig mit dem Versicherer klären; § 23 VVG betrifft Gefahrerhöhungen.
Eigentümergemeinschaft: Schutz und Kosten getrennt prüfen
§ 19 Absatz 2 Nummer 3 WEG nennt die angemessene Neuwertversicherung des gemeinschaftlichen Eigentums und den Haus- und Grundbesitzerhaftpflichtschutz der Eigentümer als Bestandteile ordnungsmäßiger Verwaltung. Die alte Verkürzung auf „nur Feuerversicherung“ beschreibt diese Regel nicht richtig.
§ 16 WEG sieht grundsätzlich eine Verteilung von Gemeinschaftskosten nach Miteigentumsanteilen vor. Abweichende Vereinbarungen beziehungsweise Beschlüsse können maßgeblich sein. Deine Jahresbelastung lässt sich deshalb nicht allgemein aus der Wohnfläche oder einer pauschalen Eurozahl bestimmen.
Bitte die Verwaltung um den Vertrag, die Beitragsunterlagen und den maßgeblichen Verteilungsschlüssel. Die Gebäudeversicherung und eine Haftpflichtversicherung beantworten unterschiedliche Fragen: eigener Gebäudeschaden einerseits, Ansprüche Dritter andererseits.
Dein Angebotscheck: Diese Antworten brauchst du
Fordere Angebote mit denselben Gebäudedaten an. Vergleiche den aktuellen Jahresbeitrag unter gleichen Zahlungsannahmen und dokumentiere den enthaltenen Schutz. Vergangene Beispielpreise liefern keine verlässliche Prämie für deine Immobilie.
| Offener Punkt | Dokumentieren | Konkrete Frage |
|---|---|---|
| Naturgefahren | Enthaltene Risiken und Eigenanteile | Sind Überschwemmung und Rückstau vereinbart? |
| Zusatzleistungen | Beträge, Dauer und Bedingungen | Welche Grenze gilt für Unterbringung oder Mietausfall? |
| Gebäudedaten | Nutzung, Ausstattung und Änderungen | Welche Angaben muss ich aktualisieren? |
| Preis | Jahresbeitrag, Zahlweise und Anpassung | Welche Faktoren können den Beitrag verändern? |
Häufige Fragen
Sind Elementarschäden immer automatisch versichert?
Prüfe den vereinbarten Naturgefahrenschutz im Schein und in den Bedingungen. Er kann zusätzlich vereinbart oder bereits eingeschlossen sein.
Ist jeder Regenwasserschaden ein Leitungswasserschaden?
Nein. Ursache, Eintrittsweg und Vertragsdefinition müssen zusammen geprüft werden. Eine Dachrinne allein beweist die Deckung nicht.
Bedeutet grobe Fahrlässigkeit immer vollständige Ablehnung?
§ 81 VVG sieht eine Kürzung entsprechend der Schwere des Verschuldens vor. Vertragliche Zusagen und Obliegenheiten gesondert prüfen.
Was kostet der Schutz für meine Eigentumswohnung?
Das ergibt sich aus dem konkreten Gemeinschaftsvertrag und dem maßgeblichen Kostenverteilungsschlüssel. Eine allgemeine Jahrespauschale ist nicht belastbar.
Sind die 11.000 € im Beispiel eine Leistungszusage?
Nein. Sie folgen ausschließlich aus den ausdrücklich angenommenen 12.000 € gedeckten Kosten minus 1.000 € Selbstbeteiligung.
QUELLEN & STAND