DEIN KURZCHECK
Das ist wichtig.
Prüfe die Regelung am Ort der weiteren Wohnung. Steuersatz, Wohnungsbegriff, Ausnahmen und Fristen sind nicht bundesweit gleich.
Die Hauptwohnung richtet sich nach dem Bundesmeldegesetz und deinen tatsächlichen Verhältnissen. Sie lässt sich nicht allein nach dem günstigeren Steuerort auswählen.
Kontrolliere im Bescheid Zeitraum, Mietbasis und mögliche Befreiung. Eine Anmeldung, eine Steuererklärung und ein Befreiungsantrag sind verschiedene Schritte.
Zuerst den Ort prüfen – dann die Steuer
Eine weitere Wohnung kann für Beruf, Studium oder Freizeit sinnvoll sein. Ob daraus Zweitwohnungsteuer entsteht, hängt von der örtlichen Regelung und deiner Nutzung ab. Ein bundesweit einheitlicher Satz existiert nicht. Suche bei der Gemeinde beziehungsweise Landesfinanzverwaltung nach der geltenden Zweitwohnungsteuerregelung für das betroffene Jahr.
Artikel 105 Absatz 2a Grundgesetz erlaubt den Ländern örtliche Verbrauch- und Aufwandsteuern unter den dort genannten Voraussetzungen. Bayern regelt die kommunale Befugnis beispielsweise in Artikel 3 KAG. Berlin erhebt die Steuer nach einem eigenen Landesgesetz. Die Steuer ist von Grundsteuer und Einkommensteuer zu unterscheiden.
| Prüfung | Wo du nachsiehst |
|---|---|
| Ort und Steuerjahr | Aktuelle Satzung oder Landesgesetz, amtliche Steuerseite |
| Wohnung und Nutzung | Wohnungsdefinition, eigene Verfügbarkeit und Nutzungsnachweise |
| Berechnung | Steuersatz, Mietbasis und steuerpflichtiger Zeitraum |
| Ausnahme / Befreiung | Tatbestand, Unterlagen und Antragsfrist |
Hauptwohnung ist keine frei wählbare Sparoption
Nach § 21 BMG ist bei mehreren Wohnungen im Inland eine die Hauptwohnung; grundsätzlich ist das die vorwiegend benutzte Wohnung. Weitere Wohnungen sind Nebenwohnungen. § 22 enthält Sonderregeln unter anderem für nicht dauernd getrennt lebende verheiratete Personen beziehungsweise Lebenspartner und Minderjährige. In Zweifelsfällen zählt der Schwerpunkt der Lebensbeziehungen.
Die günstigere Steuer macht eine Wohnung nicht zur Hauptwohnung. Prüfe tatsächliche Nutzung und die einschlägige Familienregel, bevor du den Status ändern lässt. § 21 verlangt die Mitteilung einer Änderung der Hauptwohnung innerhalb von zwei Wochen an die zuständige Meldebehörde. Bei einem Einzug gilt grundsätzlich die Zweiwochenfrist aus § 17; besondere Meldeausnahmen sind gesondert zu prüfen.
Auch Eigentum oder kostenlose Nutzung können zählen
Keine Mietzahlung bedeutet nicht automatisch keine Steuer. Die Berliner Finanzverwaltung nennt auch unentgeltlich überlassene Nebenwohnungen und selbstgenutztes Wohneigentum; statt einer tatsächlichen Miete kann eine Mietspiegelbasis maßgeblich sein. Studium allein ist in Berlin keine Befreiung; auch ein Kinderzimmer als Hauptwohnung schließt die Steuer dort nicht pauschal aus.
Münchens Satzung erfasst unter anderem zur persönlichen Lebensführung gehaltene Wohnungen. Dort können auch Mobilheime und kaum bewegte Wohn- oder Campingwagen unter den Wohnungsbegriff fallen. Eine vorübergehende Überlassung an andere beseitigt nach der Münchner Regelung die Zweitwohnungseigenschaft nicht automatisch. Übertrage diese Definition nicht ungeprüft auf andere Orte.
So lässt sich die Berechnung nachvollziehen
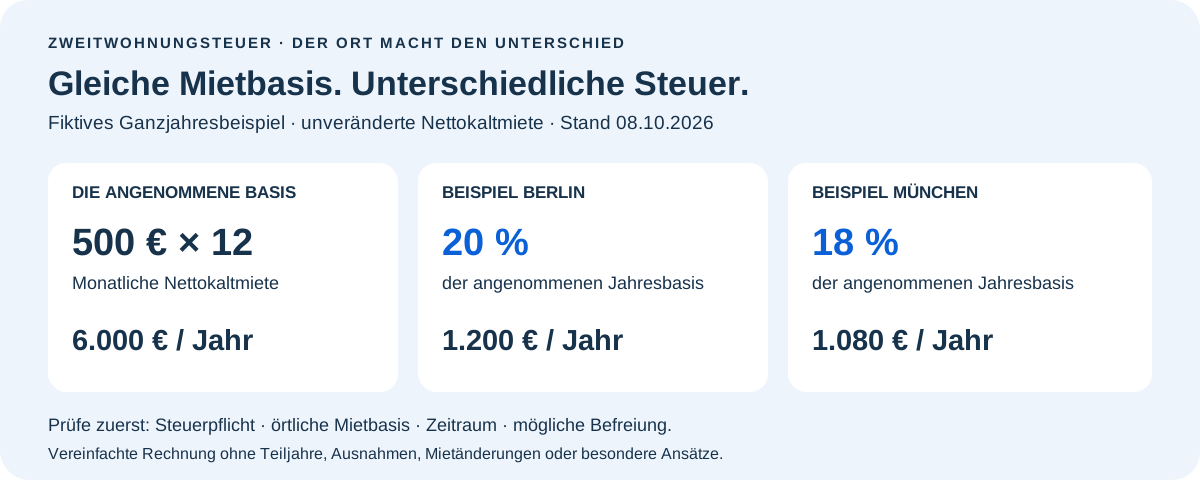
Für ein vereinfachtes Ganzjahresbeispiel setzen wir eine unveränderte monatliche Nettokaltmiete von 500 Euro an. Die Jahresbasis beträgt 6.000 Euro. Berlin nennt seit 2025 einen Satz von 20 Prozent; Münchens Satzung nennt 18 Prozent. Unter diesen Annahmen ergeben sich die folgenden Beträge.
| Rechenschritt | Berlin | München |
|---|---|---|
| Fiktive Monatsbasis | 500 € | 500 € |
| Ganzjahresbasis: 500 € × 12 | 6.000 € | 6.000 € |
| Örtlicher Satz, Stand 08.10.2026 | 20 % | 18 % |
| Steuer im vereinfachten Beispiel | 1.200 € / Jahr | 1.080 € / Jahr |
Befreiungen prüfen und rechtzeitig beantragen
Berufliche Nutzung allein macht eine Wohnung nicht überall steuerfrei. Berlin nennt eine Ausnahme für verheiratete oder eingetragene verpartnerte Personen, die nicht dauernd getrennt leben und die weitere Wohnung beruflich halten, wenn die gemeinsame Hauptwohnung außerhalb Berlins liegt. Andere örtliche Ausnahmen haben ebenfalls konkrete Voraussetzungen.
Bayern sieht in Artikel 3 Absatz 3 KAG eine einkommensbezogene Befreiung auf Antrag vor. München erklärt dazu: Für Alleinstehende darf die Summe der positiven Einkünfte im vorletzten Jahr 29.000 Euro nicht überschreiten. Das ist weder dein monatliches Nettogehalt noch automatisch das zu versteuernde Einkommen. Für Ehe- beziehungsweise Lebenspartner gelten zusätzliche Regeln; nutze dafür das aktuelle Formular und die amtliche Anleitung.
Der Antrag ist für jedes Steuerjahr neu nötig. München nennt grundsätzlich den 31. Januar des Folgejahres als Frist. Die Stadt weist für das Steuerjahr 2026 auf den 31. Januar 2027 hin; kläre beim Einreichen die konkret geltende Fristberechnung. Bei voraussichtlich niedrigeren aktuellen Einkünften kann nach den amtlichen Hinweisen dieses Jahr maßgeblich sein. Reiche passende Einkommensnachweise ein; ein Studierenden- oder BAföG-Status ersetzt die Prüfung nicht.
Anmeldung, Erklärung und Bescheid sauber trennen
Die Anmeldung beim Bürgeramt erledigt nicht automatisch jede steuerliche Pflicht. Prüfe bei der Steuerstelle, welche Erklärung, Änderungsanzeige oder welcher Befreiungsantrag erforderlich ist. Warten auf ein zugesandtes Formular schützt nicht verlässlich vor Fristversäumnissen. Bewahre die eingereichten Angaben und den Versand- beziehungsweise Eingangsbeleg auf.
Wenn etwas nicht passt, beschreibe den Fehler mit Nachweisen und prüfe sofort die Rechtsbehelfsbelehrung. Eine informelle Nachfrage solltest du nicht als fristwahrenden Rechtsbehelf behandeln. Kläre Zahlungs- und Verfahrensfragen gesondert mit der zuständigen Stelle oder einer geeigneten Beratung.
| Unterlage / Angabe | Was du kontrollierst |
|---|---|
| Mietvertrag und Nachträge | Nettokaltmiete, Kostenbestandteile, Nutzungsbeginn |
| Nutzung und Wohnungsstatus | Tatsächliche Verhältnisse; Ende der eigenen Verfügbarkeit |
| Befreiungsnachweise | Voraussetzungen, relevantes Einkommensjahr, Antragsbeleg |
| Steuerbescheid | Adresse, Zeitraum, Basis, Steuersatz, Zahlungstermin |
| Rechtsbehelfsbelehrung | Zuständige Stelle, zulässiger Weg und konkrete Frist |
Häufige Fragen
Ist die Zweitwohnungsteuer überall gleich hoch?
Nein. Die Regelung am Ort der weiteren Wohnung bestimmt Steuersatz, Bemessungsgrundlage und Ausnahmen. Die Beispiele für Berlin und München sind keine bundesweiten Werte.
Kann ich die günstigere Wohnung einfach als Hauptwohnung anmelden?
Der Status richtet sich nach dem Bundesmeldegesetz und den tatsächlichen Verhältnissen einschließlich einschlägiger Familienregeln. Der Steuervorteil allein entscheidet nicht.
Muss ich bei kostenloser Nutzung keine Steuer zahlen?
Eine kostenlose Überlassung schließt die Steuer nicht automatisch aus. Örtliche Regeln können eine Ersatzmietbasis vorsehen.
Sind Studierende automatisch befreit?
Nein. Prüfe die örtlichen Ausnahmen beziehungsweise Einkommensbefreiungen und ihre Antragsfristen. Berlin befreit nicht allein wegen eines Studiums.
Reicht die Wohnsitzanmeldung für einen Befreiungsantrag?
Nein. Eine einkommensbezogene Befreiung benötigt nach den dargestellten bayerischen Regeln einen eigenen fristgerechten Antrag mit passenden Nachweisen.
QUELLEN & STAND