DEIN KURZCHECK
Das ist wichtig.
Eine Risikolebensversicherung betrifft den vereinbarten Todesfall; Einkommensausfall ist damit nicht automatisch versichert.
Versicherte Person, Bezugsrecht und Abtretung an die Bank getrennt lesen.
Summe und Laufzeit mit Restschuld und Haushaltsbedarf abgleichen; eine Auszahlung garantiert keine vollständige Entschuldung.
Was die Versicherung absichert
Eine reine Risikolebensversicherung sieht eine vereinbarte Leistung beim versicherten Todesfall während des Schutzzeitraums vor. Maßgeblich ist der Tod der versicherten Person; sie muss nicht zugleich Versicherungsnehmer sein. Die Auszahlung setzt die vertraglichen und gesetzlichen Voraussetzungen voraus.
Sie baut kein Sparguthaben für das Vertragsende auf. Arbeitslosigkeit oder Berufsunfähigkeit gehören nicht automatisch zum Schutz. Zusätzliche Leistungen nur berücksichtigen, wenn sie tatsächlich vereinbart sind.
Beim Immobilienkauf lohnt die konkrete Frage: Welche finanziellen Verpflichtungen und Betreuungsaufgaben bleiben zurück? Eine Versicherung kann helfen, ersetzt aber keine abgestimmte Finanzierungs- und Haushaltsplanung.
Drei Rollen und eine zusätzliche Vereinbarung
Die Versicherung kann nach § 150 VVG auf das eigene oder ein anderes Leben genommen werden. Bei Versicherung auf den Todesfall eines anderen enthält Absatz 2 unter den dort genannten Voraussetzungen ein schriftliches Einwilligungserfordernis.
Das Bezugsrecht regelt, wem die Versicherungsleistung zustehen soll. § 159 VVG unterscheidet widerrufliche und unwiderrufliche Bezugsberechtigung. Eine Abtretung an eine Bank ist gesondert zu prüfen und folgt nicht automatisch aus dem Immobilienkredit.
Lass dir bei einer Sicherungsabtretung erklären, welche Ansprüche die Bank beanspruchen darf und was mit einer darüber hinausgehenden Leistung passiert. Bezugsrecht und Abtretung sollten zusammen geprüft werden; der Empfänger lässt sich nicht aus einem einzelnen Namen zuverlässig ableiten.
| Rolle oder Vereinbarung | Bedeutung | Im Dokument prüfen |
|---|---|---|
| Versicherungsnehmer | Vertragspartner des Versicherers | Name und vereinbarte Pflichten |
| Versicherte Person | Ihr Todesfall ist versichert | Richtige Person und erforderliche Einwilligung |
| Bezugsberechtigte Person | Vorgesehener Leistungsempfänger | Wer, welcher Anteil, widerruflich oder unwiderruflich? |
| Abtretung | Übertragung eines Anspruchs; Grundlage § 398 BGB | Umfang, Sicherungszweck und Behandlung eines Mehrbetrags |
Summe bestimmen: Kredit und Haushalt getrennt betrachten
Der offene Kredit ist ein Ausgangspunkt. Zusätzlich können laufende Haushaltsausgaben, fehlende Betreuung oder eine Übergangszeit relevant sein. Bestehende Mittel und andere tatsächlich nutzbare Leistungen gesondert berücksichtigen.
Frei angenommenes Rechenmodell, keine Empfehlung für deine Versicherungssumme: 180.000 € Restschuld, 800 € monatliche Haushaltslücke für 24 Monate, 5.000 € zusätzliche Übergangsausgaben und 20.000 € verfügbare Mittel. Es wird weder eine sichere Kreditablösung noch eine bestimmte spätere Auszahlung angenommen.
Dieses vereinfachte Budget enthält keine individuelle Steuerrechnung, Inflation oder Kreditablösungskosten. Es dient dazu, Annahmen sichtbar zu machen. Schon eine andere Dauer der Haushaltslücke verändert das Ergebnis.
| Eigene Annahme | Rechnung | Betrag |
|---|---|---|
| Restschuld | Angenommener offener Kredit | 180.000 € |
| Haushaltslücke | 800 € × 24 Monate | 19.200 € |
| Übergangsausgaben | Eigene Budgetannahme | 5.000 € |
| Verfügbare Mittel | Angenommen tatsächlich nutzbar | −20.000 € |
| Modellbedarf | 180.000 + 19.200 + 5.000 − 20.000 | 184.200 € |
Konstante oder fallende Leistung: passt der Verlauf?
Eine konstante Versicherungssumme bleibt im vereinbarten Zeitraum gleich. Eine fallende Summe folgt dem im Vertrag festgelegten Verlauf. Sie sinkt nicht automatisch genau wie die Restschuld deines Darlehens.
Lege Versicherungsplan und Tilgungsplan für dieselben Zeitpunkte nebeneinander. Vergleiche außerdem das Ende des Versicherungsschutzes mit dem geplanten Rückzahlungsende und weiterem Haushaltsbedarf.
Ein steigender Abstand zwischen Versicherungssumme und kleiner werdender Restschuld ist kein angespartes Guthaben. Es bleibt eine mögliche Leistung beim versicherten Ereignis. Änderungen oder Erhöhungen nur anhand der konkreten Vertragsrechte planen.
Deckungslücke erkennen, ohne eine Auszahlung zu versprechen
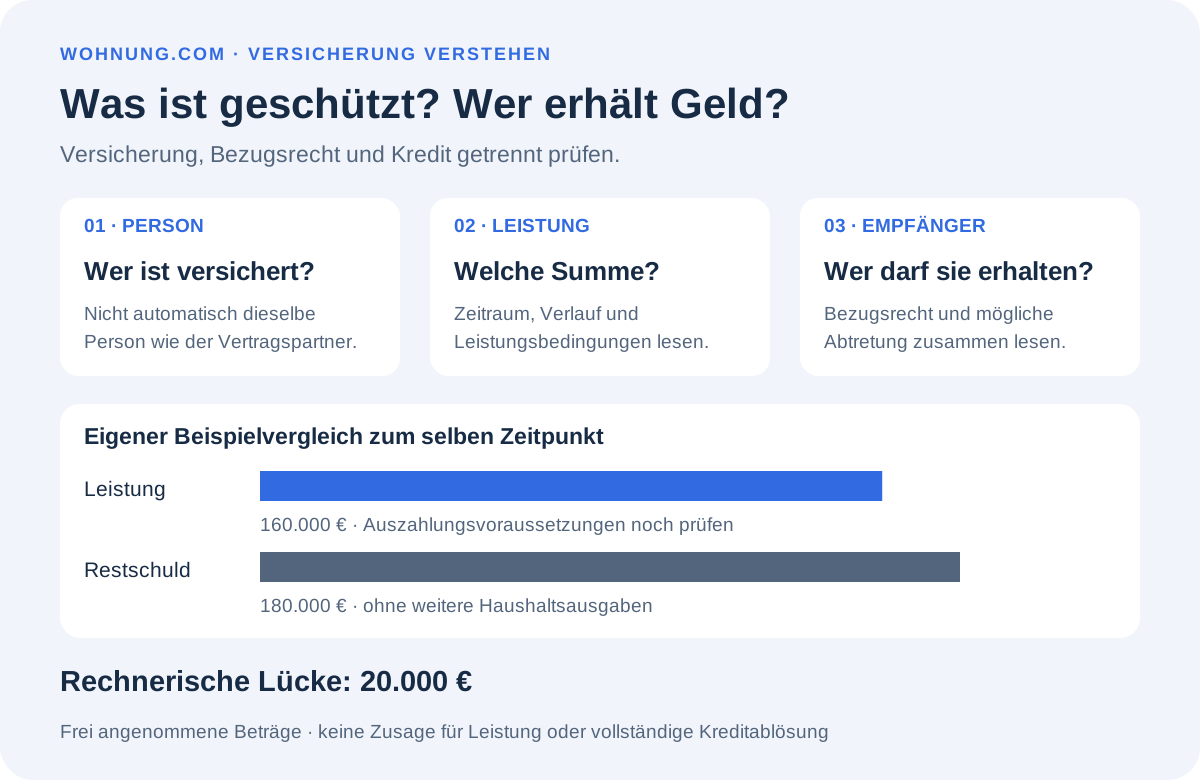
Zusätzliches frei angenommenes Beispiel: Zum betrachteten Zeitpunkt stehen 160.000 € vereinbarte Todesfallleistung einer Restschuld von 180.000 € gegenüber. Selbst bei voller Leistung fehlen rechnerisch 20.000 € allein zur Deckung der Restschuld; weitere Ausgaben sind noch nicht enthalten.
Ob die Bank direkt Geld erhält und ob ein Kredit dadurch beendet wird, richtet sich nach Versicherung, Abtretung und Darlehensvertrag. Bei mehreren Gesamtschuldnern kann der Gläubiger nach § 421 BGB grundsätzlich die ganze Leistung von einem Schuldner verlangen. Eine Ehe oder Partnerschaft allein erklärt noch nicht die konkrete Haftung.
Eine Auszahlung überträgt außerdem nicht automatisch Immobilieneigentum. Eigentumsverhältnisse, Erbfolge und Schulden sind getrennte Fragen.
| Vergleich am selben Zeitpunkt | Angenommener Betrag | Was daraus folgt |
|---|---|---|
| Vereinbarte Todesfallleistung | 160.000 € | Leistungsvoraussetzungen und Empfänger noch prüfen |
| Restschuld | 180.000 € | Aktuellen Darlehenssaldo belegen |
| Rechnerischer Abstand | −20.000 € | Kredit wäre durch diese Summe allein nicht gedeckt |
Gesundheitsangaben und Schutzbedingungen sorgfältig lesen
§ 19 VVG betrifft bekannte gefahrerhebliche Umstände, nach denen der Versicherer in Textform fragt. Beantworte die konkreten Fragen vollständig und zutreffend; prüfe dabei den abgefragten Zeitraum. Bei Unklarheiten Unterlagen einsehen und die Frage vor Abgabe klären.
Anzeigepflichtverletzungen können je nach gesetzlichen Voraussetzungen Rücktritt, Kündigung oder Vertragsänderung auslösen. Nicht jede unrichtige Angabe bedeutet automatisch denselben Ausgang. Dieser Beitrag entscheidet keinen konkreten Leistungsfall.
Prüfe Beginn und Ende des Schutzes, Ausschlüsse und Beitragspflichten. § 161 VVG enthält für vorsätzliche Selbsttötung vor Ablauf von drei Jahren besondere Regeln einschließlich einer Ausnahme bei krankhafter Störung, die freie Willensbestimmung ausschließt; die Frist kann durch Einzelvereinbarung erhöht werden. Nicht pauschal „jeder Todesfall ist versichert“ annehmen.
Kreditablösung und Grundbuchlöschung sind weitere Schritte
§ 502 Absatz 2 Nummer 1 BGB schließt eine Vorfälligkeitsentschädigung aus, wenn die Rückzahlung aus Mitteln einer Versicherung erfolgt, die aufgrund einer entsprechenden Verpflichtung im Darlehensvertrag zur Sicherung der Rückzahlung abgeschlossen wurde. Das ist ein gesetzlicher Ausschluss unter bestimmten Voraussetzungen, keine bloße Bitte um Kulanz.
Eine freiwillige Versicherung nicht ohne Prüfung mit dieser Konstellation gleichsetzen. Lass Darlehensvertrag, Verpflichtung zur Versicherung und konkrete Ablösung zusammen prüfen. Eine fehlende Vertragsklausel allein garantiert keine kostenfreie vorzeitige Rückzahlung.
Die Tilgung eines Kredits löscht eine Grundschuld nicht automatisch aus dem Grundbuch. Für die Aufhebung eines Grundstücksrechts verlangt § 875 BGB grundsätzlich die Aufgabeerklärung des Berechtigten und Löschung; § 19 GBO behandelt die Bewilligung. Löschungsunterlagen, Antrag und gewünschten Umgang mit der Sicherheit gesondert klären.
Dein Vertragscheck vor dem Abschluss
Vergleiche Angebote mit gleichem Schutzumfang, denselben Personen, Summen und Laufzeiten. Prüfe den Beitrag über die vereinbarte Dauer statt nur einen beworbenen Einstiegspreis. Eine pauschale Quote des Nettoeinkommens entscheidet nicht, was dein Haushalt tragen kann.
- Wer ist versichert und wer soll die Leistung erhalten?
- Gibt es eine Abtretung; welche Ansprüche erfasst sie?
- Passen Leistung und Laufzeit zu Restschuld und Haushalt?
- Sind Angaben, Ausschlüsse und Zusatzleistungen verständlich dokumentiert?
- Wie sind Ablösungskosten und Grundbuchunterlagen geregelt?
Häufige Fragen
Ist immer der Tod des Versicherungsnehmers versichert?
Entscheidend ist die im Vertrag versicherte Person. Sie kann eine andere Person als der Versicherungsnehmer sein.
Wird eine Risikolebensversicherung bei Vertragsende ausgezahlt?
Eine reine Risikolebensversicherung ist kein Sparvertrag für das Erleben des Vertragsendes.
Sinkt die Versicherungssumme genau wie mein Kredit?
Nicht automatisch. Den vereinbarten Leistungsverlauf mit dem konkreten Tilgungsplan vergleichen.
Ist eine Vorfälligkeitsentschädigung im Todesfall immer fällig?
Nein. § 502 Absatz 2 Nummer 1 BGB enthält einen Ausschluss für Rückzahlung aus einer entsprechend im Darlehensvertrag verpflichtend vereinbarten Sicherungsversicherung. Die konkrete Konstellation prüfen.
Wird die Grundschuld nach Auszahlung automatisch gelöscht?
Nein. Kreditrückzahlung und grundbuchliche Löschung sind verschiedene Schritte.
QUELLEN & STAND