DEIN KURZCHECK
Das ist wichtig.
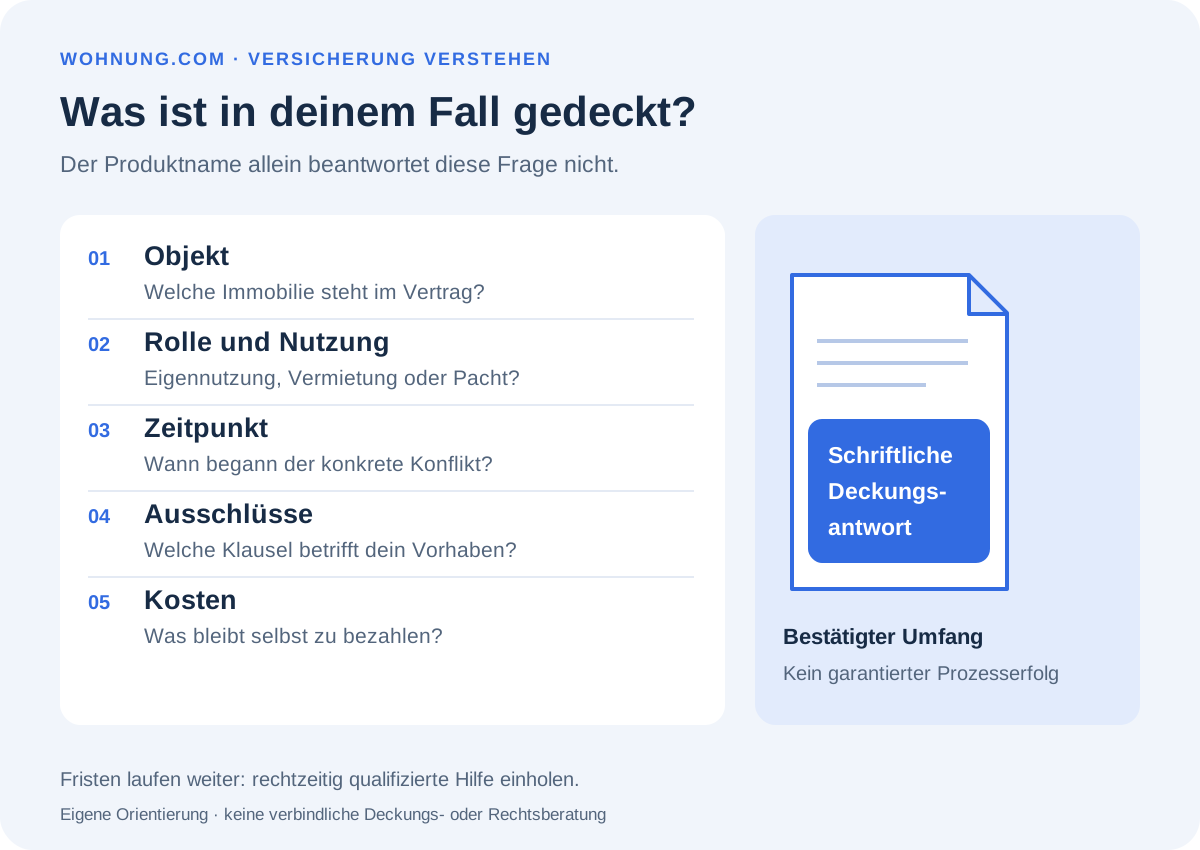
Prüfe, ob deine Rolle und die konkrete Immobilie im vereinbarten Schutz enthalten sind.
Der maßgebliche Konfliktbeginn, Wartezeiten und Ausschlüsse entscheiden mit über die Deckung.
Eine Deckungszusage gilt für ihren bestätigten Umfang; sie garantiert keinen Prozesserfolg.
Was Rechtsschutz für Eigentümer leisten kann
Rechtsschutz ist eine Kostenabsicherung für die Wahrnehmung rechtlicher Interessen im vereinbarten Umfang. Genau diese Begrenzung enthält § 125 VVG. Die Versicherung verhindert keinen Konflikt und garantiert weder einen Prozessgewinn noch eine wirtschaftlich erfolgreiche Immobilienanlage.
Ob du diesen Schutz brauchst, hängt von deinen Immobilien, deiner Nutzung, vorhandenen Verträgen und dem Kostenrisiko ab. Eine pauschale Empfehlung „für jeden Eigentümer unerlässlich“ hilft bei der Auswahl wenig. Beginne mit den Situationen, für die du Unterstützung möchtest.
Eigennutzung und Vermietung: Rolle und Objekt prüfen
Prüfe im Versicherungsschein und in den Bedingungen, in welcher Rolle du versichert bist: Eigentümer einer selbst genutzten Wohnung, Vermieter oder Verpächter. Ein allgemeiner Privat-Rechtsschutz ist kein automatischer Nachweis für jede vermietete Immobilie.
Als Anbieterbeispiel beschreibt BGV einen Wohnungs- und Grundstücks-Rechtsschutz für Miet-, Pacht-, Eigentums- und Nachbarrechtsfragen sowie WEG-Angelegenheiten. Die Seite nennt objektbezogene Angaben und bestimmte Erweiterungen. Das zeigt, welche Fragen du stellen solltest; es beweist nicht die Deckung eines anderen Tarifs.
| Deine Situation | Im Vertrag nachsehen | Konkrete Rückfrage |
|---|---|---|
| Selbst genutzte Eigentumswohnung | Versicherte Rolle und Wohneinheit | Sind meine WEG-Angelegenheiten erfasst? |
| Vermietete Wohnung | Vermieterbaustein und Objektangaben | Ist genau diese Einheit mitversichert? |
| Mehrere Immobilien | Objektliste und besondere Erweiterungen | Welche Einheiten fehlen noch? |
| Pacht oder gemischte Nutzung | Beschriebene Nutzung und Bedingungen | Welche Rolle und Tätigkeit sind gedeckt? |
Wann begann der Konflikt wirklich?
Die BaFin erläutert: Rechtsschutz ist grundsätzlich für zukünftige Auseinandersetzungen gedacht. Liegt der Anlass vor Versicherungsbeginn oder in einer vereinbarten Wartezeit, kann Versicherungsschutz fehlen. Entscheidend ist nicht einfach das Datum, an dem erstmals ein Anwalt oder Gericht eingeschaltet wird.
Erstelle deshalb eine Chronologie mit Vertragsschluss, ersten beanstandeten Handlungen, Schreiben und Zugangsdaten. Gib dem Versicherer auch ältere Unterlagen; eine verkürzte Darstellung des Konfliktbeginns erleichtert die Deckungsprüfung nicht.
BGV nennt für sein Wohnungs- und Grundstücksprodukt drei Monate Wartezeit und eine Regel zum nahtlosen Vorversichererwechsel. Das ist ein konkretes Anbieterbeispiel, keine Garantie für jeden Tarif. Frage bei einem Wechsel nach dem Schutzumfang und der Behandlung bereits angelegter Konflikte.
Bauen, Kauf und Finanzierung: Ausschlüsse ausdrücklich lesen
Die GDV-Musterbedingungen ARB 2021 schließen bestimmte Streitigkeiten im Zusammenhang mit beabsichtigter Bebauung, Planung, Errichtung und genehmigungs- oder anzeigepflichtigen baulichen Veränderungen aus; auch die Finanzierung dieser Vorhaben wird erfasst. Eine Wohnungs-Rechtsschutzpolice bedeutet deshalb nicht automatisch Schutz für einen Bauträgerstreit.
Die Musterbedingungen enthalten zudem einen Kapitalanlageausschluss mit Ausnahmen und möglichen Erweiterungen. Übertrage ihn nicht pauschal auf jeden Wohnungsstreit. Maßgeblich sind die tatsächlich vereinbarten Bedingungen und der konkrete Zusammenhang.
Nenne dem Versicherer dein Vorhaben und den erwarteten Streitgegenstand ausdrücklich. Frage nach der einschlägigen Klausel und einem etwaigen zusätzlichen Baustein. Eine allgemeine Werbeaussage „Immobilienrechtsschutz“ genügt dafür nicht.
Kosten: gesetzliche Gebühren sind keine All-inclusive-Zusage
§ 127 VVG gewährleistet die freie Anwaltswahl im gesetzlichen Rahmen. Das heißt nicht, dass eine beliebige zusätzliche Honorarvereinbarung vollständig erstattet wird. Lass geplante Kosten und den bestätigten Umfang zusammen erläutern.
BGV nennt als Produktbeispiel gesetzliche Anwaltsgebühren, Gerichtskosten, gerichtlich herangezogene Zeugen und Sachverständige sowie zu tragende Gegnerkosten. Daraus folgt keine pauschale Deckung eines selbst beauftragten privaten Gebäudegutachtens.
In den GDV-Musterbedingungen ist eine Strafkaution ein begrenztes zinsloses Darlehen. Sie ist keine endgültige Erstattung. Auch Auslandsschutz und Vollstreckung können begrenzt sein; konkrete Kosten vorab prüfen.
| Kostenbereich | Was schriftlich klären? | Keine automatische Zusage |
|---|---|---|
| Anwalt | Erstattungsfähige Vergütung und zusätzliche Vereinbarung | Jedes Honorar wird vollständig bezahlt |
| Gericht und Gegenseite | Bestätigte Verfahrensstufe und Kostentragung | Alle späteren Schritte sind bereits gedeckt |
| Privates Gutachten | Ob Auftrag und Kosten erfasst sind | Jeder Sachverständige ist versichert |
| Selbstbeteiligung und Grenze | Eigenanteil, Versicherungssumme und Untergrenzen | Deckungszusage bedeutet keinen Eigenanteil |
Deckungsanfrage: So wird der Fall nachvollziehbar
Ordne Versicherungsschein, Bedingungen, Chronologie und die relevanten Schreiben. Beschreibe den Streit und den gewünschten nächsten Schritt. Bitte um eine schriftliche Antwort, aus der Umfang, Bedingungen und verbleibende Kosten hervorgehen.
Die Versicherungsentscheidung ist von der anwaltlichen Einschätzung zu trennen. Die Behauptung, ein Anwalt dürfe Versicherte nur bei guten Erfolgsaussichten vertreten, ist falsch. Eine fehlende Kostenzusage entscheidet nicht allein darüber, ob eine Vertretung rechtlich möglich oder sinnvoll ist.
Lehnt der Versicherer wegen fehlender Erfolgsaussicht oder Mutwilligkeit ab, verlangt § 128 VVG ein unparteiliches Prüfverfahren im Vertrag und einen entsprechenden Hinweis. Das ist keine allgemeine Regel, nach der jede Deckungsablehnung automatisch wirkungslos wäre.
- Versicherungsnummer, versicherte Rolle und betroffene Einheit benennen.
- Konfliktbeginn und wichtige Zugangsdaten mit Belegen angeben.
- Gewünschte Beratung oder Verfahrensstufe konkret nennen.
- Zusätzliche Honorare, Gutachten und Selbstbeteiligung klären.
- Bei Ablehnung Begründung, Klausel und passende Überprüfungsmöglichkeiten prüfen lassen.
Beitrag und Eigenanteil: Ein Angebot richtig vergleichen
Vergleiche Angebote für dieselben Rollen, Objekte und gewünschten Leistungen. Lege Beitrag, Selbstbeteiligung, Versicherungssumme und besondere Grenzen nebeneinander. Ein hoher Beitrag beweist keine bessere Deckung; ein günstiger Preis zeigt nicht, welche Lücken bleiben.
Eigenes frei angenommenes Kostenmodell: Sind 1.800 € Kosten vollständig als gedeckt bestätigt und gilt dafür eine Selbstbeteiligung von 250 €, verbleiben rechnerisch 1.550 € Versicherungsanteil. Werden zusätzlich 300 € ausdrücklich nicht gedeckte Leistungen beauftragt, wären in diesem Modell 550 € selbst zu tragen.
Das Beispiel berechnet weder gesetzliche Gebühren noch einen realen Tarif. Es gilt nur unter den genannten Annahmen. Eine neue Verfahrensstufe oder andere Kosten können eine weitere Klärung erfordern.
Rechtsschutz, Haftpflicht und Dokumentprüfung unterscheiden
Eine Haftpflichtversicherung hat nach § 100 VVG unter anderem die Aufgabe, unbegründete Haftpflichtansprüche abzuwehren. Wenn jemand von dir Schadensersatz wegen eines behaupteten Schadens verlangt, sollte daher auch der einschlägige Haftpflichtschutz geprüft werden.
| Unterstützung | Zweck | Was sie nicht automatisch leistet |
|---|---|---|
| Rechtsschutz | Vereinbarte Kosten der rechtlichen Interessenwahrnehmung | Jeden Konflikt und jeden Kostenposten bezahlen |
| Haftpflicht | Versicherte Haftpflichtansprüche prüfen und unberechtigte abwehren | Alle eigenen Forderungen rechtlich durchsetzen |
| Rechtsberatung | Den konkreten Sachverhalt rechtlich beurteilen | Kostenübernahme durch eine Versicherung garantieren |
| Dokumentprüfung | Angaben, Summen und Rückfragen strukturieren | Verbindliche Rechts- oder Deckungsberatung |
Häufige Fragen
Reicht Privat-Rechtsschutz automatisch für meine vermietete Wohnung?
Prüfe versicherte Rolle, Immobilie und Bausteine ausdrücklich in Schein und Bedingungen. Ein allgemeiner Produktname beweist diese Deckung nicht.
Kann ich nach dem ersten Konflikt noch Schutz dafür abschließen?
Für den konkreten Fall kann Vorvertraglichkeit oder Wartezeit entgegenstehen. Den tatsächlichen Anlass und die Chronologie offenlegen und prüfen lassen.
Ist ein Bauträgerstreit automatisch mitversichert?
Nein. Baurisiko- und weitere Ausschlüsse können greifen. Den konkreten Fall anhand der vereinbarten Bedingungen schriftlich klären.
Garantiert die Deckungszusage einen Prozessgewinn?
Nein. Sie bestätigt einen bestimmten Kostenumfang unter den genannten Bedingungen. Die rechtlichen Erfolgsaussichten bleiben eine eigene Frage.
Ist eine Strafkaution ein Geschenk der Versicherung?
In den GDV-Musterbedingungen wird sie als begrenztes zinsloses Darlehen beschrieben. Die konkrete Vereinbarung prüfen.
QUELLEN & STAND