DEIN KURZCHECK
Das ist wichtig.
Vergleiche zuerst die vereinbarte Sicherheit und ihren Umfang, dann die Geldwege und Kosten.
Eine Bürgschaft ersetzt nicht automatisch eine Schuld des Mieters. Nach einer Zahlung kann Rückgriff entstehen.
Geldbindung, nicht erstattete Gebühren und ein möglicher Rückgriff sind drei verschiedene Größen.
Was sichert eine Mietsicherheit?
Eine vereinbarte Mietsicherheit dient der Absicherung von Ansprüchen aus dem Mietverhältnis. Sie ist weder eine freie Geldreserve des Vermieters noch eine Garantie, dass der Mieter nie weitere Zahlungen leisten muss.
Bei Wohnraum begrenzt § 551 BGB die vereinbarte Sicherheit grundsätzlich auf drei Monatsmieten ohne ausgewiesene Betriebskosten. Eigenes Modell: 800 € monatliche Miete ohne Betriebskosten ergeben höchstens 2.400 €. Eine zusätzliche Bürgschaft neben einer Kaution sollte nicht ohne Prüfung von Umfang und rechtlicher Grundlage unterschrieben werden.
Halte Mietobjekt, Betrag, Sicherungszweck und Form fest. Produktnamen wie „Wohnbürgschaft“ oder „Kautionspolice“ sagen allein noch nicht, wer gegenüber wem verpflichtet ist.
Geldkaution: Vermögen hinterlegen statt Gebühr bezahlen
Für eine Geldkaution erlaubt § 551 drei gleiche Monatsraten: die erste zu Mietbeginn, die weiteren mit den folgenden Mietzahlungen. Eine zum Nachteil des Mieters abweichende Vereinbarung ist unwirksam; bloßes Einverständnis hebt den Schutz nicht pauschal auf.
Die Anlage muss vom Vermietervermögen getrennt sein. Grundsätzlich gilt der übliche Zinssatz für Spareinlagen mit dreimonatiger Kündigungsfrist; eine andere Anlageform kann vereinbart werden. Erträge erhöhen die Sicherheit und stehen dem Mieter zu. Für Studenten- und Jugendwohnheime gilt die gesetzliche Verzinsungsausnahme.
Dokumentiere Zahlung und Guthaben. Hinterlegtes Geld ist zunächst gebunden, aber nicht schon dadurch als Gebühr verbraucht. Welche Forderungen später berechtigt verrechnet werden dürfen, ist eine eigene Frage.
Bürgschaft: Wer zahlt an wen?
Nach § 765 BGB verpflichtet sich der Bürge gegenüber dem Gläubiger, für die Verbindlichkeit eines Dritten einzustehen. Im Mietverhältnis sind die Rollen daher zu unterscheiden: Mieter, Vermieter und Bürge. Der Anbieter kann beispielsweise eine Bank oder ein Versicherer sein; eine Versicherung ist nicht automatisch eine Bank.
§ 767 knüpft die Bürgschaftsschuld an den Bestand der Hauptverbindlichkeit. Daneben sind Urkunde, Bedingungen und Einreden relevant. Die Vorausklage nach § 771 kann unter den Voraussetzungen des § 773 ausgeschlossen sein, insbesondere bei selbstschuldnerischer Bürgschaft. Das bedeutet nicht, dass jede behauptete Vermieterforderung deshalb berechtigt ist.
Das R+V-Produktinformationsblatt, Stand 07.25, nennt als begrenztes Anbieterbeispiel Zahlungen an den Bürgschaftsberechtigten und eine Pflicht des Kunden zur Erstattung. Es ist kein Nachweis für die Bedingungen jedes anderen Produkts.
| Rolle | Typischer Geldweg | Was zu prüfen bleibt |
|---|---|---|
| Mieter | Zahlt vereinbarte Gebühren an den Anbieter | Vertrag, Beitrag und mögliche Sicherheiten |
| Bürge | Leistet im Sicherungsfall an den Berechtigten | Urkunde, Höchstbetrag und Abrufbedingungen |
| Vermieter | Macht eine konkrete gesicherte Forderung geltend | Grund, Höhe und Belege des Anspruchs |
| Mieter nach Zahlung | Kann mit Rückgriff konfrontiert sein | Forderungsübergang und Anbieterbedingungen |
Formen vergleichen: Gleicher Betrag bedeutet nicht gleiche Bedingungen
Ob eine Bürgschaft die vereinbarte Geldkaution ersetzen soll, muss mit dem Vermieter geklärt sein. Schließe den Anbietervertrag nicht allein in der Annahme, die Urkunde werde in jedem Fall akzeptiert.
Bei einer privaten Bürgschaft sollte auch die bürgende Person den Umfang und die Bedingungen verstehen. § 766 enthält grundsätzlich ein Schriftformerfordernis und schließt die elektronische Form aus; für besondere Konstellationen ist eine gesonderte Formprüfung nötig. Dieser Beitrag entscheidet nicht über die Wirksamkeit einer konkreten Urkunde.
| Form | Geldbindung oder Kosten | Wichtiger Prüfpunkt |
|---|---|---|
| Geldkaution | Vereinbarte Summe ist zunächst gebunden | Getrennte Anlage und spätere Abrechnung |
| Bankbürgschaft | Gebühren; mögliche zusätzliche Sicherheiten | Bankvertrag, Abruf und Freigabe |
| Versicherer als Bürge | Beiträge und möglicher Rückgriff | Versicherungsvertrag und Bürgschaft zusammen lesen |
| Private Bürgschaft | Haftungsrisiko der bürgenden Person | Form, Betrag, gesicherte Ansprüche und Einreden |
Kostenmodell: Anfangs liquide, später Gebühren
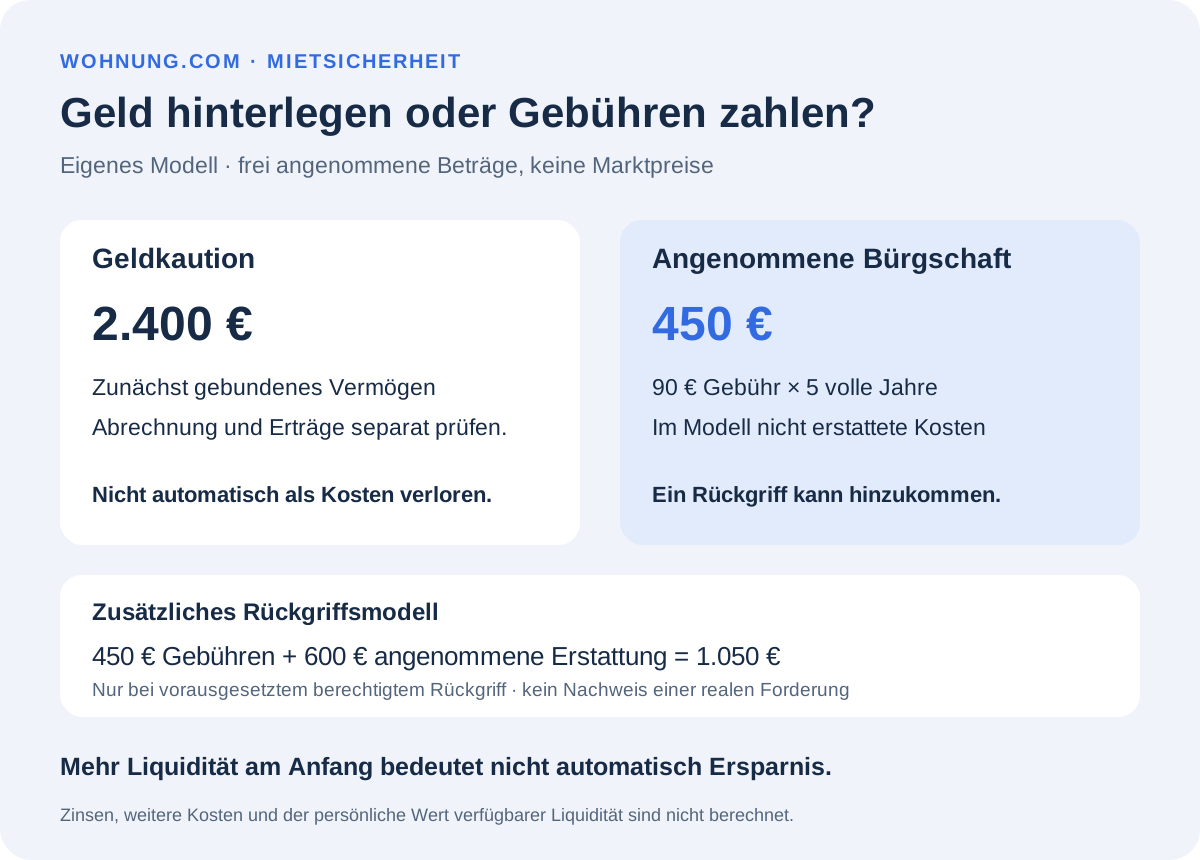
Eigener Vergleich mit frei gewählten Beträgen: Eine vereinbarte Geldkaution von 2.400 € wird hinterlegt. Für eine alternativ akzeptierte Bürgschaft setzen wir hypothetisch 90 € Gebühr pro Jahr an. Über fünf volle Jahre ergeben das 450 € Gebühren, ohne weitere Kosten oder Änderungen.
Die 450 € sind im Modell nicht erstattete Kosten; die 2.400 € sind zunächst gebundenes Vermögen. Man darf deshalb nicht schlicht behaupten, die Bürgschaft spare 1.950 €. Zinsen, mögliche Kontokosten und der persönliche Wert verfügbarer Liquidität sind hier nicht berechnet.
| Freie Modellannahme | Rechnung | Einordnung |
|---|---|---|
| Hinterlegte Geldkaution | 2.400 € | Gebundenes Vermögen, nicht automatisch endgültiger Aufwand |
| Bürgschaftsgebühren über fünf Jahre | 90 € × 5 = 450 € | Angenommene nicht erstattete Kosten |
| Zusätzlicher hypothetischer Rückgriff | 600 € | Gesonderte angenommene berechtigte Erstattung |
| Gebühren plus Rückgriff | 450 € + 600 € = 1.050 € | Zwei unterschiedliche Zahlungsgründe |
Bonitätsprüfung: Datenverarbeitung konkret erfragen
Frage den Anbieter, welche Daten er benötigt, welche Auskunfteien beteiligt sind, ob Daten weitergegeben werden und welche Informationen über gespeicherte Daten und Entscheidungen erhältlich sind. Eine Aussage wie „wird immer eingetragen“ oder „hat niemals Einfluss auf den Score“ lässt sich nicht auf sämtliche Anbieter übertragen.
Die alte pauschale Behauptung, es gebe keinerlei Auskunftsrecht zur Scoreberechnung, ist zu weitgehend. Der EuGH erläutert im veröffentlichten Tenor vom 27. Februar 2025 zu C-203/22 für die dort erfasste automatisierte Entscheidungsfindung einen Anspruch auf verständliche Erläuterung der konkret angewandten Verfahren und Grundsätze. Daraus folgt keine pauschale Pflicht, jedem Antragsteller sämtliche technischen Geschäftsgeheimnisse direkt offenzulegen.
Prüfe die konkreten Datenschutzinformationen und die Antwort auf deine Anfrage. Diese allgemeine Einordnung berechnet keinen Score und bewertet keine persönliche Bonität.
Auszug: Rückzahlung und Freigabe getrennt verfolgen
Bei einer Geldkaution geht es um Guthaben und Abrechnung. Bei einer Bürgschaft geht es zusätzlich um die Entlassung des Bürgen, die Freigabe oder Rückgabe der Urkunde und das Ende laufender Gebühren. Eine Wohnungsübergabe erledigt nicht automatisch jeden Anbieterprozess.
Das gelesene R+V-Informationsblatt nennt für die dort dargestellte Vertragsfassung eigene Kündigungs- und Haftungsbefreiungsvoraussetzungen. Übertrage diese nicht auf andere Tarife oder neuere Vertragsstände; verlange den für deinen Vertrag geltenden Ablauf schriftlich.
Die sechsmonatige Verjährung bestimmter Ersatzansprüche nach § 548 BGB ist keine allgemeine maximale Rückzahlungsfrist. § 215 kann unter Voraussetzungen eine Aufrechnung trotz Verjährung ermöglichen. Bei einer streitigen Freigabe müssen Anspruch, Sicherungsform und Fristen individuell geprüft werden.
- Offene gesicherte Ansprüche einzeln benennen lassen.
- Bei Geldkaution Guthaben und Abzüge prüfen.
- Bei Bürgschaft erforderliche Freigabeunterlagen klären.
- Ende der Gebühren und Bestätigung des Anbieters dokumentieren.
Entscheidung vorbereiten: Fünf konkrete Rückfragen
Lege Mietvertrag, akzeptierte Sicherheitsform, Anbieterunterlagen und Gebührenübersicht nebeneinander. Vergleiche nicht nur den ersten Jahresbeitrag: Abruf, Rückgriff, mögliche zusätzliche Sicherheiten und Ende des Vertrags gehören dazu.
- Akzeptiert der Vermieter genau diese Urkunde?
- Wer ist der Bürge und welche Ansprüche sind gesichert?
- Welche Kosten entstehen bis zur vollständigen Freigabe?
- Was passiert bei einer bestrittenen Inanspruchnahme?
- Welche Nachweise beenden Haftung und laufende Beiträge?
Häufige Fragen
Ist eine Bürgschaft immer günstiger als eine Geldkaution?
Nein. Geldbindung, laufende Gebühren und möglicher Rückgriff sind unterschiedlich. Der persönliche Vergleich benötigt die konkreten Bedingungen und die Laufzeit.
Übernimmt eine Mietkautionsversicherung meine Schuld endgültig?
Das darf nicht aus dem Namen geschlossen werden. Ein Versicherer kann als Bürge zahlen und anschließend Erstattung verlangen. Urkunde und Bedingungen gemeinsam prüfen.
Kann ich die vereinbarte Geldkaution einfach ersetzen?
Die Akzeptanz der konkreten Ersatzsicherheit muss geklärt sein. Ein abgeschlossener Anbietervertrag allein beweist keine Zustimmung des Vermieters.
Enden Beiträge automatisch beim Auszug?
Das ist anhand des konkreten Vertrags und der erforderlichen Freigabe zu klären. Übergabe, Ende der Bürgenhaftung und Beitragsende sind getrennte Schritte.
Sind die 90 € im Modell ein aktueller Marktpreis?
Nein. Es ist eine freie Rechengröße. Fünf Jahre ergeben 450 € angenommene Gebühren; zusätzliche Kosten, Zinsen und tatsächliche Rückgriffsansprüche werden nicht bestimmt.
QUELLEN & STAND