DEIN KURZCHECK
Das ist wichtig.
Eigenverbrauch vermeidet variable Bezugskosten; Einspeisung bringt eine gesonderte Zahlung.
Vergütungssatz, Inbetriebnahme und tatsächlich vergütete Strommenge zusammen prüfen.
Der jährliche Vorteil vor Kosten ist weder Gewinn noch eine garantierte Amortisation.
Eigenverbrauch, Überschusseinspeisung oder Volleinspeisung?
Die Bundesnetzagentur unterscheidet Eigenversorgung mit Überschusseinspeisung, Volleinspeisung und Nulleinspeisung. Bei Überschusseinspeisung nutzt du einen Teil selbst. Bei Volleinspeisung wird der erzeugte Strom im entsprechenden Modell ins Netz gegeben; die Haushaltsversorgung wird getrennt betrachtet.
Unsere Empfehlung: Das gewünschte Betriebs- und Messkonzept vor Beauftragung festhalten. Selbstverbrauch ist keine Zahlung auf dein Konto: Er vermeidet den passenden variablen Preis für ansonsten bezogenen Strom. Einspeiseerlöse und verbleibende Stromrechnung gehören deshalb in getrennte Zeilen.
Welche Einspeisevergütung gilt für neue Anlagen 2026?
Die Bundesnetzagentur veröffentlicht für Gebäudeanlagen bis 10 kW bei Inbetriebnahme vom 1. August bis 31. Dezember 2026 eine Einspeisevergütung von 7,70 ct/kWh bei Teileinspeisung und 12,22 ct/kWh bei Volleinspeisung. Diese Einspeisevergütungen sind von den anzulegenden Werten für die Marktprämie zu unterscheiden.
Für höhere Leistung nennt die Veröffentlichung weitere Stufen. Unsere Empfehlung: Bei größeren Anlagen die konkrete leistungsanteilige Berechnung anfordern; nicht einfach den Satz einer Stufe mit der gesamten Produktion multiplizieren. Alte Anlagen behalten ihre eigene Zuordnung nach Inbetriebnahme und Rechtslage.
Die Behörde weist darauf hin, dass eine Nachfolgeregelung für die Zeit nach dem 31. Dezember 2026 noch parlamentarisch beraten wird. Unsere Empfehlung: Diese Tabelle nicht als zugesagte Vergütung für eine spätere Inbetriebnahme verwenden.
| Konkreter Tabellenfall | Teileinspeisung | Volleinspeisung |
|---|---|---|
| Gebäudeanlage bis 10 kW; Inbetriebnahme 01.08.–31.12.2026 | 7,70 ct/kWh | 12,22 ct/kWh |
| Andere Inbetriebnahme oder größerer Leistungsumfang | Eigene Zuordnung prüfen | Eigene Zuordnung prüfen |
Nicht jede eingespeiste Kilowattstunde ist automatisch bezahlt
§ 25 EEG sieht grundsätzlich 20 Jahre vor und verlängert bei gesetzlich bestimmten Werten den Zeitraum bis zum 31. Dezember des zwanzigsten Zahlungsjahres; Sonderregelungen bleiben maßgeblich. § 51 kann den anzulegenden Wert bei negativen Spotmarktpreisen auf null reduzieren.
§ 51 enthält Ausnahmen, unter anderem für Anlagen unter 100 kW bis zum Ende des Kalenderjahres ihrer Ausstattung mit einem intelligenten Messsystem. Für Bestandsanlagen muss zusätzlich die maßgebliche Fassung beziehungsweise eine Erklärung nach § 100 geprüft werden. § 51a regelt eine Verlängerung und für Solarstrom eine besondere Umrechnung. Das ist keine pauschale Garantie, jeden entgangenen Euro zurückzuerhalten.
Für den erhöhten Volleinspeisungswert verlangt § 48 Absatz 2a außerdem eine Mitteilung in Textform: im Inbetriebnahmejahr vor Inbetriebnahme, sonst vor dem 1. Dezember des Vorjahres. Unsere Empfehlung: Messkonzept, Erklärung, technischen Stand und Abrechnungsregeln in der Anlagenakte dokumentieren.
Beispiel: 1.241,55 Euro Vorteil vor Betriebskosten
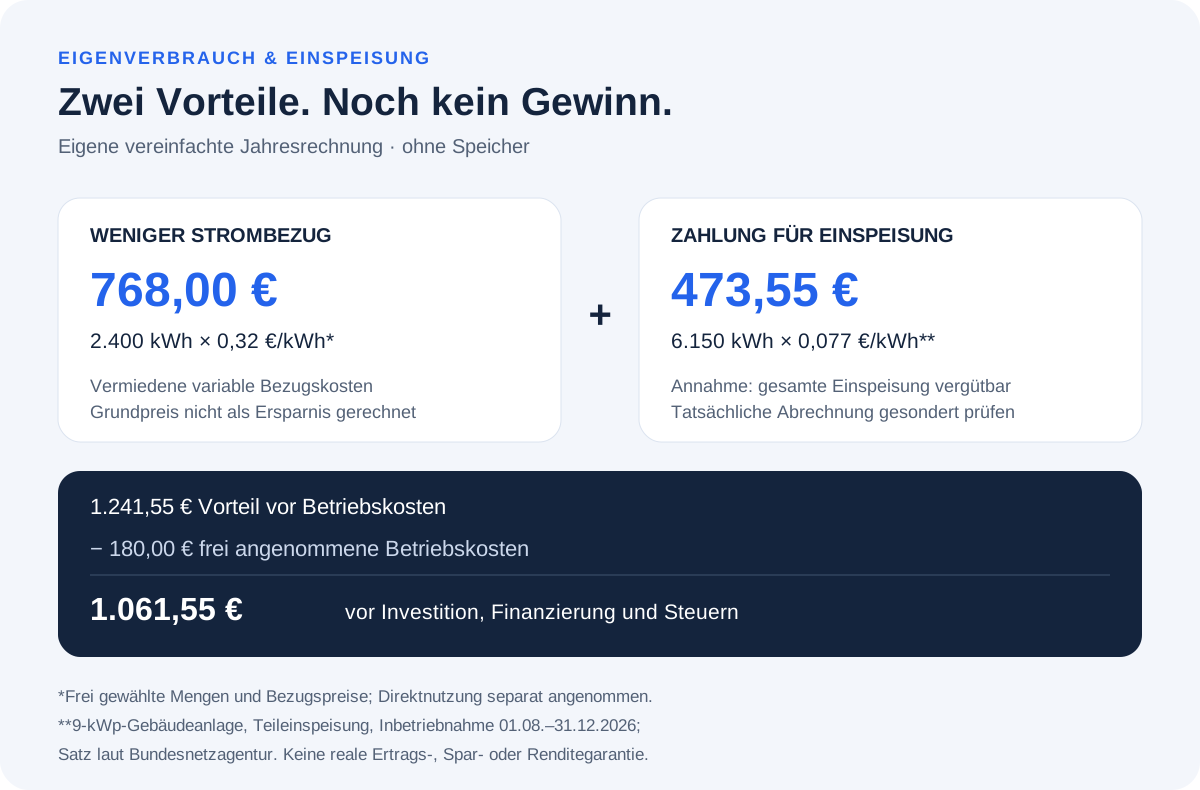
Unser eigenes vereinfachtes Modell übernimmt 8.550 kWh Jahresproduktion, 2.400 kWh separat angenommene zeitgleiche Direktnutzung und 4.000 kWh Haushaltsbedarf. Ohne Speicher ergeben sich 6.150 kWh Einspeisung und 1.600 kWh Netzbezug. Die Mengen sind frei gewählt, keine Ertragsprognose.
Wir setzen einen frei gewählten variablen Bezugspreis von 0,32 €/kWh an. Für eine passende 9-kWp-Gebäudeanlage im genannten Inbetriebnahmezeitraum rechnen wir mit 0,077 €/kWh Einspeisevergütung. Zusätzlich nehmen wir für dieses Rechenbeispiel an, dass alle 6.150 kWh vergütbar sind. Tatsächliche Ausschlusszeiträume würden die Zahlung verändern.
Die vermiedenen variablen Bezugskosten sind 768 Euro. Die modellhafte Einspeisezahlung beträgt 473,55 Euro. Zusammen ergibt das 1.241,55 Euro Vorteil vor Betriebskosten. Ein verbleibender Grundpreis wird nicht als Ersparnis gerechnet.
| Eigene vereinfachte Jahresrechnung | Rechenweg | Betrag |
|---|---|---|
| Vermiedene variable Bezugskosten | 2.400 kWh × angenommene 0,32 € | 768,00 € |
| Angenommene Einspeisezahlung | 6.150 vergütbare kWh × 0,077 € | 473,55 € |
| Vorteil vor Betriebskosten | 768,00 + 473,55 | 1.241,55 € |
| Verbleibende variable Bezugskosten | 1.600 kWh × angenommene 0,32 € | 512,00 € |
| Grundpreis / Messkosten | Je tatsächlichem Vertrag separat | Nicht pauschal eingespart |
Laufende Kosten, Investition und Varianten getrennt vergleichen
Unsere Empfehlung: Wartung, Versicherung, Messung, Reparaturen, Finanzierung und Ersatzkomponenten anhand des tatsächlichen Angebots erfassen. Solarstrom ist nicht kostenlos, nur weil für jede direkt genutzte Kilowattstunde keine Lieferantenrechnung kommt.
Unser Modell setzt zusätzlich frei gewählte 180 Euro jährliche Betriebskosten an. 1.241,55 minus 180 ergibt 1.061,55 Euro vor Investition, Finanzierung und Steuern. Das ist keine Gewinnberechnung und keine Amortisationsaussage. Für Letztere fehlen mindestens Anschaffung, Zahlungszeitpunkte, Risiken und zukünftige Annahmen.
Zum Variantenvergleich: 8.550 vollständig vergütbare kWh zu 0,1222 €/kWh ergäben im passenden Volleinspeisungsfall 1.044,81 Euro Zahlung. Dabei wird im Modell kein eigener Haushaltsbezug vermieden. Zusatzkosten oder Unterschiede des Messkonzepts sind noch nicht gerechnet. Daraus folgt keine allgemeine Empfehlung für eine der Varianten.
| Unser fiktiver Vergleich vor Investition und Steuern | Überschussmodell | Volleinspeisungsmodell |
|---|---|---|
| Vermiedene variable Bezugskosten | 768,00 € | 0,00 € |
| Angenommene Einspeisezahlung | 473,55 € | 1.044,81 € |
| Summe vor Betriebskosten | 1.241,55 € | 1.044,81 € |
| Tatsächliche Betriebs- und Konzeptkosten | Gesondert ermitteln | Gesondert ermitteln |
Mehr selbst nutzen: mit dem zusätzlichen Nutzen rechnen
Unsere Empfehlung: Prüfe zunächst, ob vorhandene flexible Verbraucher zeitlich zur Produktion passen. Ein Speicher benötigt eine eigene Rechnung: nutzbare Energiemenge, Verluste, Anschaffung, Betriebsbedingungen und möglicher Ersatz gehören zusammen. Eine höhere Eigenverbrauchsquote allein belegt keinen wirtschaftlichen Vorteil.
Eigene Modellrechnung ohne neue Geräte und ohne Speicherverluste: Werden zusätzlich 500 zuvor vergütbare kWh direkt genutzt und ersetzt jede davon tatsächlich Netzbezug zu 0,32 Euro, werden 160 Euro Bezugskosten vermieden. Gleichzeitig entfallen 38,50 Euro Einspeisezahlung. Der zusätzliche Vorteil beträgt 121,50 Euro vor allen zusätzlichen Kosten. Diese Annahmen müssen im realen Fall belegt werden.
Netzbetreiber, Lieferant und steuerliche Fragen auseinanderhalten
Die Bundesnetzagentur erklärt den EEG-Zahlungsanspruch gegenüber dem Netzbetreiber; ein gesonderter Fördervertrag ist dafür nicht Voraussetzung. Die Fälligkeit setzt insbesondere abrechnungserforderliche Angaben und Registrierung voraus. Die Anlage ist grundsätzlich innerhalb eines Monats nach Inbetriebnahme im Marktstammdatenregister zu registrieren.
Unsere Empfehlung: Strombezugsrechnung des Lieferanten und Einspeiseabrechnung des Netzbetreibers getrennt kontrollieren. Ansprechpartner, Zählernummer, Zeitraum, Mengen, Satz, bereits erhaltene Abschläge und verbleibende Zahlung zuordnen. Eine gemeinsame Marke macht daraus keine automatisch einheitliche Abrechnung.
§ 3 Nummer 72 EStG enthält unter Voraussetzungen eine Einkommensteuerbefreiung für PV-Einnahmen und Entnahmen. Die alte pauschale Aussage, jede Anlage erfordere eine Gewinnermittlung für alle Einnahmen und den Eigenverbrauch, ist deshalb ungeeignet. Unsere Empfehlung: Einkommensteuer, Umsatzsteuer und betriebliche Einordnung für den konkreten Fall getrennt klären.
Was die Dokumentprüfung an deiner Kalkulation klären kann
Unsere Empfehlung: Angebot, Ertragsrechnung, bestätigtes Betriebsmodell und Abrechnung gemeinsam einreichen. Rückfragen können lauten: „Warum wird in der Kalkulation die gesamte Produktion vergütet, obwohl Eigenverbrauch angesetzt ist?“ oder „Wo wurden Grundpreis, Reparaturannahme und nicht vergütbare Zeiträume berücksichtigt?“
Unsere Empfehlung: Fehlende Angaben gelb markieren und bestätigte Rechenabweichungen mit ihrem konkreten Rechenweg dokumentieren. Eine geschätzte Differenz oder ein unklarer Ansatz allein beweist keine unberechtigte Forderung.
Die Dokumentprüfung bietet unverbindliche Orientierung. Sie ersetzt keine individuelle Wirtschaftlichkeits-, Steuer- oder Rechtsberatung und garantiert weder eine Ersparnis noch eine bestimmte Anlagenrendite.
Häufige Fragen
Ist Eigenverbrauch eine Einnahme auf meinem Konto?
Im hier gezeigten Haushaltsvergleich vermeidet er variable Bezugskosten. Die Einspeisezahlung wird separat gerechnet.
Gilt die aktuelle Tabelle für jede bestehende PV-Anlage?
Nein. Die aufgeführten Sätze betreffen den ausdrücklich genannten Inbetriebnahmefall. Unsere Empfehlung: Die Zuordnung deiner Anlage dokumentieren.
Spare ich durch Eigenverbrauch auch automatisch den Grundpreis?
Unsere Modellrechnung setzt keine solche Ersparnis an. Unsere Empfehlung: Verbleibende feste Vertrags- und Messkosten getrennt erfassen.
Sind 1.241,55 Euro im Beispiel der Gewinn?
Nein. Das ist der Modellvorteil vor Betriebskosten. Anschaffung, Finanzierung und steuerliche Einordnung sind damit noch nicht gerechnet.
Lohnt sich ein Speicher allein wegen einer höheren Eigenverbrauchsquote?
Die Quote beantwortet die Kostenfrage nicht. Unsere Empfehlung: Den zusätzlichen Nutzen nach Verlusten mit Anschaffung, Betrieb und Ersatz vergleichen.
QUELLEN & STAND